
در یک نگاه
- حسابداری مالیاتی = ثبت، طبقهبندی و گزارشدهی اطلاعات مالی با هدف محاسبه، اظهار و پرداخت مالیات طبق قوانین جاری.
- هدف اصلی: حداقلسازی ریسک جریمه و بهینهسازی قانونی بار مالیاتی — نه فرار از مالیات.
- تفاوت کلیدی با حسابداری مالی: مالیاتی بهدنبال «اسناد قابل قبول سازمان امور مالیاتی» است، نه فقط ثبت دفاتر.
- ۴ وظیفهی محوری: تنظیم اظهارنامه، تنظیم دفاتر قانونی، پاسخ به ممیزی، مشاورهی رژیم مالیاتی.
- ورود به این تخصص، درِ ورودی بسیاری از کارآموزان به بازار کار حسابداری است.
حسابداری مالیاتی چیست؟ تعریف رسمی و کاربردی
حسابداری مالیاتی فرآیند جمعآوری، ثبت، طبقهبندی، تجزیهوتحلیل و گزارشدهی اطلاعات مالی یک شخص حقیقی یا حقوقی است بهگونهای که مبنای محاسبهی مالیات بر درآمد، مالیات بر ارزش افزوده و سایر تکالیف مالیاتی قرار گیرد — طبق قانون مالیاتهای مستقیم مصوب ۱۳۶۶، قانون مالیات بر ارزش افزوده مصوب ۱۳۸۷ و بخشنامههای سازمان امور مالیاتی کشور.
تعریف کوتاهتر و کاربردیتر برای کارآموز تازهکار: حسابداری مالیاتی یعنی «تبدیل اطلاعات مالی خام به زبانی که ممیز مالیاتی میفهمد و قبول میکند».
سه لایهی حسابداری مالیاتی
- لایهی ثبت و طبقهبندی: تفکیک درآمدهای مشمول و معاف، هزینههای قابل قبول و غیرقابل قبول.
- لایهی گزارشدهی: تنظیم اظهارنامه، فهرست معاملات، صورتحسابهای الکترونیکی در سامانه مودیان.
- لایهی دفاع و پاسخدهی: آمادهسازی اسناد و پاسخ به برگ تشخیص و ممیزی.
در ۱۲ سال تدریس و کار حرفهای، الگوی تکرارشوندهای دیدهایم: کارآموزانی که فقط لایهی اول را یاد میگیرند، چند ماه بعد در مرحلهی ممیزی گیر میکنند. تسلط واقعی از هر سه لایه عبور میکند.
اهداف حسابداری مالیاتی چیست؟
حسابداری مالیاتی پنج هدف مشخص دارد که هر کدام یک ریسک واقعی را پوشش میدهد:
| هدف | توضیح | ریسک پوششدادهشده |
|---|---|---|
| محاسبهی دقیق مالیات | تعیین مالیات بر درآمد و ارزش افزوده طبق نرخهای جاری | کماظهاری و جریمهی مربوطه |
| انطباق با قوانین | رعایت مواد ۱۰۵، ۱۴۷، ۱۶۹ و ۱۹۲ ق.م.م | جریمهی عدم تسلیم تا ۴۰٪ |
| بهینهسازی قانونی | استفاده از معافیتهای ماده ۱۳۲ و تسهیلات ماده ۱۹۰ | پرداخت مالیات بیشتر از حد قانونی |
| پاسخگویی در ممیزی | آمادهسازی مستندات برای ممیز مالیاتی | رد هزینهها و صدور برگ تشخیص اضافی |
| برنامهریزی جریان نقدی | پیشبینی مبالغ مالیاتی و سررسیدها | دیرکرد پرداخت و جریمهی ۲.۵٪ ماهانه |
چرا هدف اول «کمترین ریسک» است، نه «کمترین مالیات»؟
بسیاری از تازهکارها تصور میکنند حسابداری مالیاتی یعنی «پیدا کردن راهی برای پرداخت کمتر». این یک اشتباه پرهزینه است. هدف واقعی، رسیدن به عددی است که در ممیزی قابل دفاع باشد. تجربه نشان داده پروندههایی که فقط «عددی پایین» را گزارش کردهاند، در ممیزی با جریمههای سنگینتر مواجه شدهاند.
وظایف کلیدی حسابدار مالیاتی
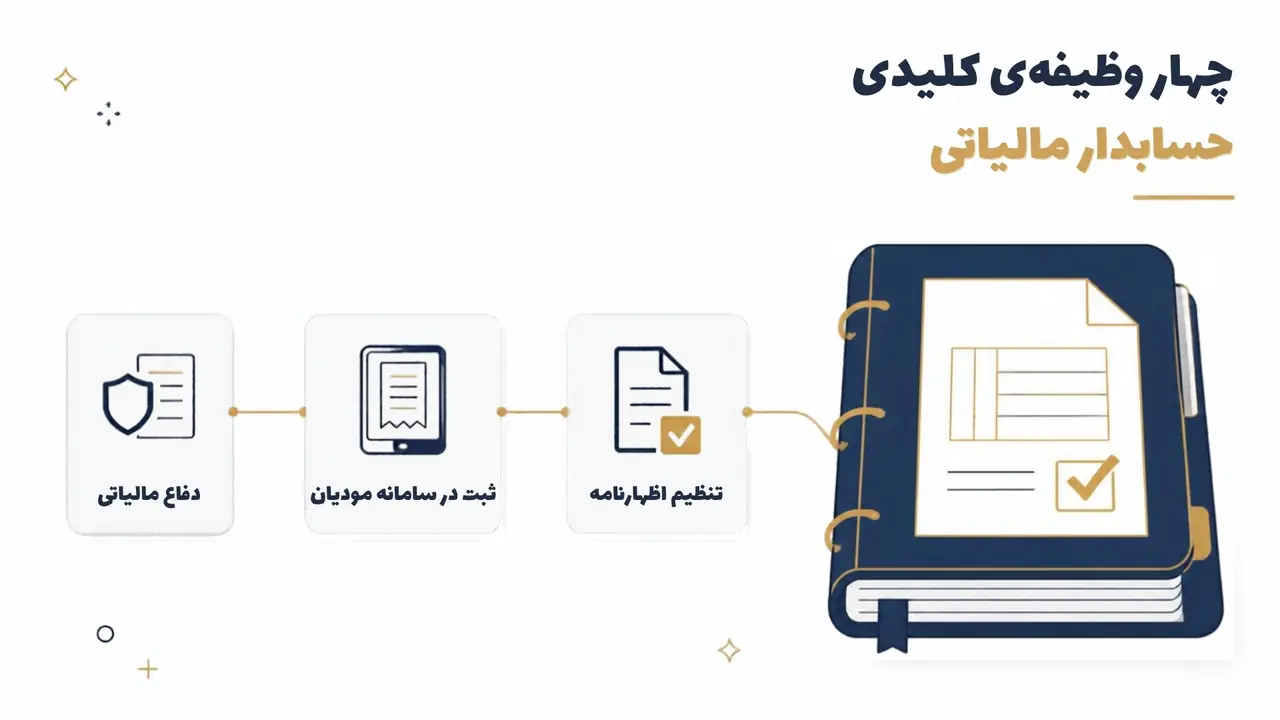
وظایف روزمرهی یک حسابدار مالیاتی در چهار حوزهی عملیاتی خلاصه میشود:
۱. تنظیم و تسلیم اظهارنامههای مالیاتی
اظهارنامهی مالیات بر درآمد اشخاص حقیقی تا ۳۱ خرداد و اشخاص حقوقی تا ۳۱ تیر هر سال باید تسلیم شود — طبق ماده ۱۰۵ و ۱۱۰ قانون مالیاتهای مستقیم. اظهارنامهی ارزش افزوده نیز ۱۵ روز پس از پایان هر فصل تسلیم میشود.
۲. تنظیم دفاتر قانونی و اسناد قابل قبول
دفاتر قانونی باید تا پایان فروردین سال بعد پلمپ و در مهلت مقرر تنظیم شوند. هزینههای ثبتشده فقط زمانی در محاسبهی مالیات پذیرفته میشوند که «سند قابل قبول» داشته باشند — طبق ماده ۱۴۷ قانون مالیاتهای مستقیم.
۳. ثبت صورتحساب در سامانه مودیان
پس از راهاندازی سامانه مودیان در مهر ۱۴۰۲، تمام اشخاص حقوقی و بخشی از اشخاص حقیقی موظف به صدور و ثبت صورتحساب الکترونیکی هستند. عدم ثبت، معادل عدم هزینهی قابل قبول است.
۴. پاسخ به ممیزی و دفاع مالیاتی
پس از دریافت برگ تشخیص، مهلت ۳۰ روزه برای اعتراض به هیئت حل اختلاف مالیاتی آغاز میشود — طبق ماده ۲۴۷ قانون مالیاتهای مستقیم.
تفاوت حسابداری مالی و حسابداری مالیاتی
هرچند هر دو شاخه از یک سیستم ثبت دادهی واحد تغذیه میکنند، منطق تصمیمگیریشان متفاوت است.
| معیار | حسابداری مالی | حسابداری مالیاتی |
|---|---|---|
| هدف اصلی | ارائهی تصویر منصفانه از وضعیت مالی | محاسبه و اظهار مالیات طبق قانون |
| مخاطب | مدیران، سهامداران، بانکها | سازمان امور مالیاتی و ممیز |
| استاندارد | استانداردهای حسابداری ایران | قانون مالیاتهای مستقیم و ارزش افزوده |
| دوره گزارش | سال مالی | سال مالی + فصلی (ارزش افزوده) |
| حساسیت جریمه | کمتر | بالا (تا ۴۰٪ مالیات متعلقه) |
یک حسابدار مالی موفق، لزوماً یک حسابدار مالیاتی موفق نیست. کارآموزانی که فقط با دفاتر و تراز آزمایشی کار کردهاند، در نخستین برخورد با ممیز مالیاتی متوجه تفاوت میشوند.
اشتباهات رایج در حسابداری مالیاتی
- ثبت هزینههای غیرقابل قبول در دفاتر: هزینههای شخصی، جریمههای دولتی و هزینههای فاقد سند رسمی در محاسبهی مالیات پذیرفته نمیشوند.
- عدم تفکیک درآمد معاف از مشمول: نادیده گرفتن معافیتهای ماده ۱۳۲ منجر به پرداخت مالیات اضافی میشود.
- تأخیر در تسلیم اظهارنامه ارزش افزوده: هر ۱۵ روز تأخیر، جریمهی ۲.۵٪ ماهانه به همراه دارد.
- بیتوجهی به صورتحسابهای ردشده در سامانه مودیان: صورتحساب ردشده از دید سازمان امور مالیاتی ثبتشده نیست.
- نداشتن پروندهی مستندات برای ممیزی: در مرحلهی اعتراض، نبود مستندات = از دست رفتن پرونده.
سهشنبهی هفتهی گذشته، در جلسهی رفع اشکال با یک گروه از کارآموزان، یکی از آنها پرسید: «چرا برگ تشخیص من دو برابر مالیات واقعی است؟» دلیلش ساده بود: ۱۴ فاکتور خرید بدون مهر فروشنده ثبت شده بود و ممیز همه را رد کرده بود. این یک خطای ثبت، به یک بحران نقدینگی چند صد میلیون تومانی تبدیل شده بود.
مسیر ورود به حسابداری مالیاتی
برای ورود به این تخصص، چهار گام عملی پیشنهاد میشود:
- تسلط بر قانون: مطالعهی قانون مالیاتهای مستقیم و قانون مالیات بر ارزش افزوده — حداقل دو بار.
- یادگیری نرمافزار: تمرکز روی سپیدار و سامانه مودیان — بهعنوان پرکاربردترین ابزارهای بازار ایران.
- تمرین عملی: کار روی پروندههای تمرینی و شبیهسازی ممیزی، قبل از برخورد با پروندهی واقعی.
- ورود به کارآموزی: حضور در دورههای کارآموزی تحت نظارت یک حسابدار باتجربه.
بر اساس تحلیل ۴۸ پروژهی تمرینی کارآموزان در سال ۱۴۰۴، میانگین زمان رسیدن به سطح «آمادهی کار مستقل» پس از کارآموزی ساختارمند ۴ ماه بوده است — در حالی که کارآموزان بدون مسیر مشخص، بهطور میانگین پس از ۱۱ ماه هنوز به این سطح نرسیدهاند.
سوالات متداول دربارهی حسابداری مالیاتی
حسابداری مالیاتی چه تفاوتی با حسابرسی مالیاتی دارد؟
حسابداری مالیاتی فرآیند ثبت و گزارشدهی اطلاعات مالی برای محاسبهی مالیات است، در حالی که حسابرسی مالیاتی بررسی مستقل صحت این گزارشها توسط حسابرس است.
آیا برای ورود به حسابداری مالیاتی مدرک دانشگاهی لازم است؟
مدرک دانشگاهی مزیت است اما کافی نیست. تجربهی عملی، تسلط بر قانون و کار با نرمافزار، تعیینکنندهی اصلی ورود به این تخصص است.
حسابداری مالیاتی برای اشخاص حقیقی هم کاربرد دارد؟
بله. هر شخص حقیقی دارای فعالیت اقتصادی مشمول، باید اظهارنامهی مالیات بر درآمد تسلیم کند و در صورت مشمول بودن، اظهارنامهی ارزش افزوده فصلی نیز ارائه دهد.
جریمهی عدم تسلیم اظهارنامهی مالیاتی چقدر است؟
طبق ماده ۱۹۲ قانون مالیاتهای مستقیم، جریمهی عدم تسلیم اظهارنامه تا ۴۰٪ مالیات متعلقه است — بسته به سابقهی مالیاتی مؤدی.
آیا حسابداری مالیاتی در نرمافزار سپیدار قابل انجام است؟
بله. نرمافزار سپیدار امکان تنظیم اظهارنامههای مالیاتی و اتصال به سامانه مودیان را فراهم میکند — بهشرط تنظیمات صحیح اولیه.
مهمترین مهارت یک حسابدار مالیاتی چیست؟
توانایی دفاع از اعداد در برابر ممیز مالیاتی. این مهارت ترکیبی از تسلط قانونی، دقت در مستندسازی و تجربهی عملی است.
محدودیتها و آنچه نگفتیم
این مقاله تصویر کلی حسابداری مالیاتی را ارائه داد، اما برخی موضوعات تخصصی خارج از دامنهی آن ماند: جزئیات محاسبهی مالیات بر درآمد اشخاص حقوقی با نرخهای پلهای، تکنیکهای دفاع در هیئت حل اختلاف مالیاتی، و رویههای اجرایی ماده ۱۹۰ برای تقسیط بدهی. این موضوعات نیازمند مطالعهی جداگانه و تمرین عملی هستند.
قدم بعدی شما
سه نکتهی کلیدی این مقاله را به خاطر بسپارید:
- حسابداری مالیاتی فرآیند مدیریت ریسک است، نه فرار از مالیات.
- تسلط بر قانون + نرمافزار + تجربهی عملی = ورود به بازار کار.
- کارآموزی ساختارمند، مسیر را از ۱۱ ماه به ۴ ماه کاهش میدهد.
اگر میخواهید حسابداری مالیاتی را بهصورت عملی بیاموزید و وارد مسیر کارآموزی شوید، مشاوران آموزشی آموزشگاه حسابداری شاهین آمادهی راهنمایی برای انتخاب مسیر و ثبتنام هستند.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.