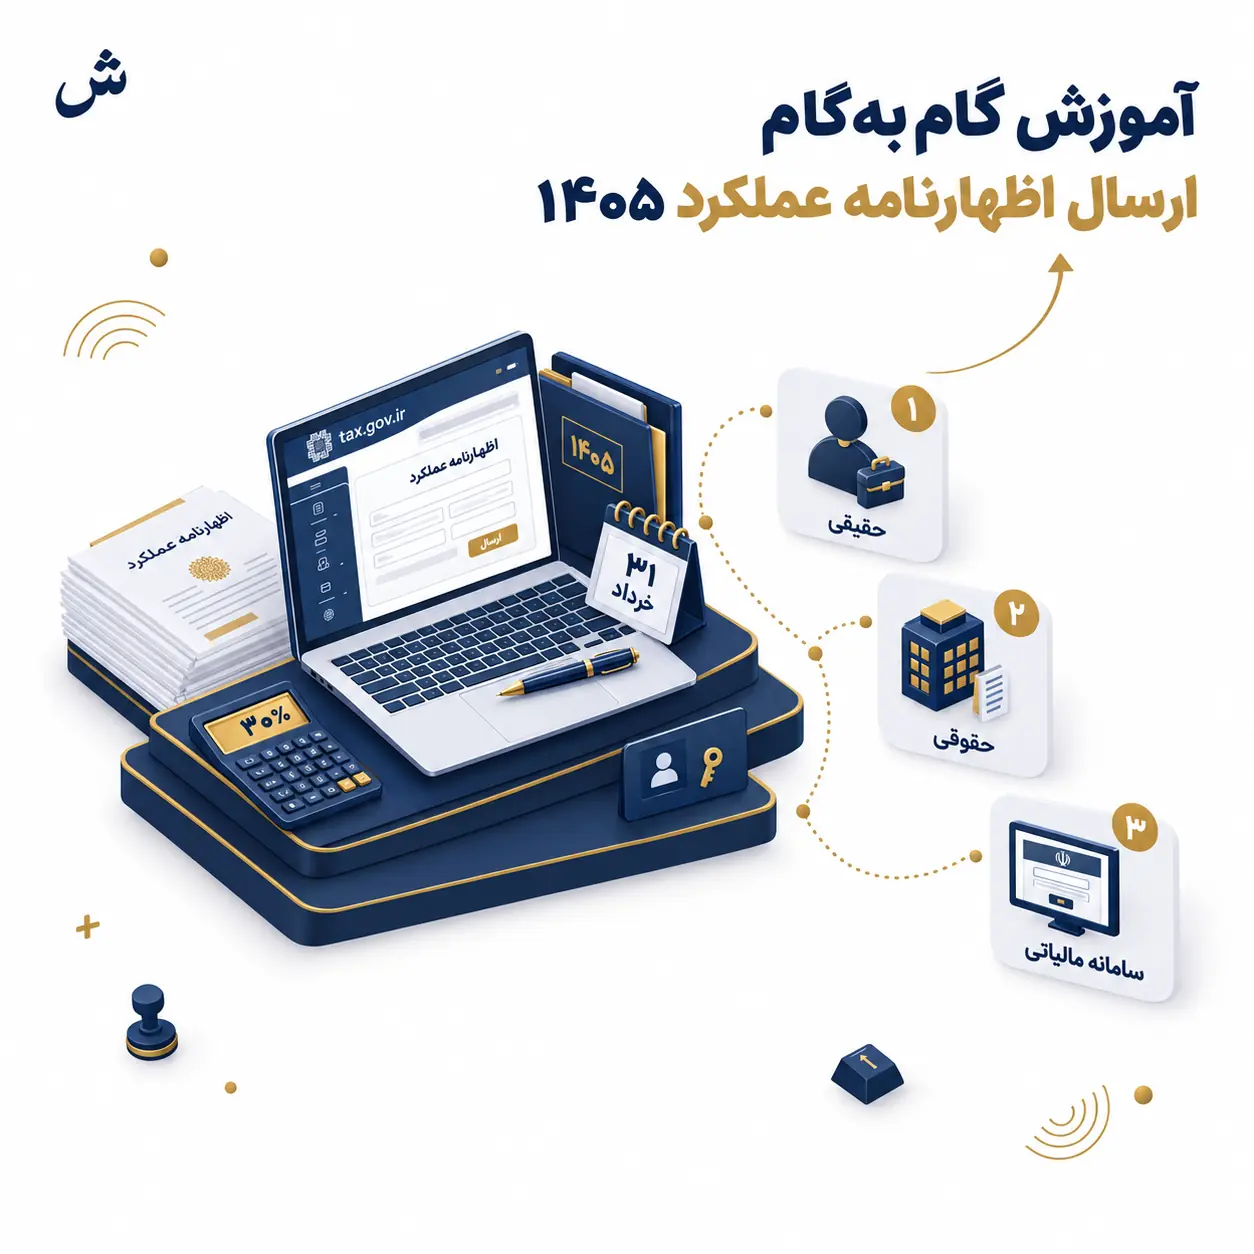
آموزش گامبهگام ارسال اظهارنامه عملکرد حقیقی و حقوقی ۱۴۰۵
ارسال اظهارنامه عملکرد برای سال مالی ۱۴۰۴، نخستین تکلیف مالیاتی سال ۱۴۰۵ است و مهلت آن برای اشخاص حقیقی تا ۳۱ خرداد و برای اشخاص حقوقی تا ۳۱ تیر تعیین شده است. این بار فصل اظهارنامه، با توجه به بخشنامههای جدید سازمان امور مالیاتی کشور در اواخر ۱۴۰۴، تفاوتهای ظریفی دارد که حسابداران آزادکار شیراز را بارها در جلسههای مشاوره با موکلان روبهرو کرده است. کسی که این تفاوتها را نداند، حتی با نرمافزار هلو یا سپیدار هم ممکن است یک گام را اشتباه ثبت کند و جریمه ۳۰ درصدی ماده ۱۹۲ قانون مالیاتهای مستقیم را روی سرش بیاورد. در این مقاله، گامبهگام نشان میدهیم که ارسال اظهارنامه عملکرد ۱۴۰۵ چگونه در سامانه امور مالیاتی کشور انجام میشود، چه مدارکی باید آماده باشد و در کدام مرحله از مسیر، خطاهای رایج رخ میدهد. در پایان، یک چارچوب ۷ مرحلهای اختصاصی برای کنترل کیفیت اظهارنامه ارائه میکنیم که طی ۱۲ سال کار آزاد در شیراز روی ۴۸ پرونده موکل شهرک صنعتی بزرگ شیراز و بازار وکیل شیراز آزمایش شده است.
اظهارنامه عملکرد چیست؟
اظهارنامه عملکرد، گزارش رسمی و یکسالهٔ درآمد، هزینه، استهلاک و تکالیف مالیاتی یک شخص حقیقی یا حقوقی است که در پایان سال مالی به سازمان امور مالیاتی کشور تسلیم میشود. این سند، پایهٔ تشخیص مالیات سالانهٔ مودی است و اگر درست تکمیل نشود، میتواند به جریمههای سنگین، ردّ درآمد و حتی پروندهسازی در اداره امور مالیاتی فارس یا هر استان محل فعالیت منجر شود. در ادبیات رسمی سازمان، به آن «اظهارنامه مالیات بر درآمد اشخاص حقیقی» یا «اظهارنامه عملکرد اشخاص حقوقی» گفته میشود و در سامانه امور مالیاتی کشور، بخش مستقلی برای آن طراحی شده است.
نکتهٔ کمتر بررسیشده این است که اظهارنامه عملکرد، تنها یک فرم مالیاتی نیست؛ بلکه سندی حقوقی است که در صورت بروز اختلاف میان مودی و سازمان امور مالیاتی، بهعنوان پایهٔ استناد در کمیسیونهای حل اختلاف مالیاتی و دیوان عدالت اداری مورد بررسی قرار میگیرد. به همین دلیل، هر رقمی که در آن وارد میشود باید با اسناد پشتیبان (فاکتورها، قراردادها، صندوقهای رفاه، دفاتر قانونی) همخوان باشد. در تجربهٔ تیم حسابداران رسمی آموزشگاه حسابداری شاهین، نیمی از پروندههای اختلافی موکلان شیرازی، ریشهٔ همین ناهماهنگی میان اظهارنامه و دفاتر داشته است.
قانون مالیاتهای مستقیم مصوب ۱۳۶۶ و اصلاحات بعدی، در مواد ۲۷۲ تا ۲۷۷، نحوهٔ تسلیم اظهارنامه، مؤد آن و جریمههای عدم تسلیم را مشخص کرده است. در سال ۱۴۰۵، این مواد همچنان معتبرند و تنها بخشنامههای اجرایی سازمان امور مالیاتی کشور، نحوهٔ کار با سامانه را بهروزرسانی کردهاند.
مهلت ارسال اظهارنامه عملکرد ۱۴۰۵
مهلت ارسال اظهارنامه عملکرد برای سال مالی ۱۴۰۴، در سال ۱۴۰۵ بهشرح زیر است:
- اشخاص حقیقی: تا ۳۱ خرداد ۱۴۰۵ — طبق ماده ۲۷۲ قانون مالیاتهای مستقیم.
- اشخاص حقوقی: تا ۳۱ تیر ۱۴۰۵ — طبق تبصره الحاقی به همان ماده.
- اشخاص حقوقی با سال مالی متفاوت: تا ۳۱ تیر سال بعد از پایان سال مالی متفاوت.
- درآمدهای مستغلات: تا ۳۱ خرداد (در ادامهٔ مهلت حقیقی).
این تاریخها در تقویم رسمی کشور ثابتاند و سازمان امور مالیاتی کشور در نخستین روزهای فروردین هر سال، آنها را در بخشنامههای اجرایی تأیید میکند. در ۱۴۰۵، مهلتها بدون تغییر نسبت به ۱۴۰۴ اعلام شده است. اگر آخرین روز مهلت با تعلیل همخوان باشد، موعد به نخستین روز کاری بعد از آن منتقل میشود. در سال ۱۴۰۵، ۳۱ خرداد روز دوشنبه است و مهلت حقیقی بر همین اساس اعمال میشود.
آنچه معمولاً در آموزشهای رایج گفته نمیشود، این است که فشار کاری حسابداران در دو هفتهٔ پایانی خرداد بهشدت افزایش مییابد و سامانه امور مالیاتی در همین بازه با ترافیک بالا روبهرو میشود. تجربه نشان میدهد که ثبت نهایی اظهارنامه در ۲۵ خرداد به بعد، با تأخیر در پاسخگویی سامانه همراه است. به همین دلیل، توصیهٔ عملی تیم حسابداران رسمی آموزشگاه حسابداری شاهین این است که حداقل یک هفته پیش از سررسید، گام پایانی (ثبت نهایی) انجام شود.
مدارک لازم برای ارسال اظهارنامه
پیش از ورود به سامانه، فهرست مدارک زیر باید آماده باشد. این فهرست، حداقلهای قانونی است و بسته به نوع فعالیت ممکن است موارد دیگری نیز لازم شود:
- کد اقتصادی و کارت ملی مودی حقیقی یا نمایندهٔ قانونی شخص حقوقی.
- شناسه الکترونیک یا نام کاربری و رمز عبور سامانه امور مالیاتی.
- دفتر دارایی و دفاتر قانونی (در صورتی که مودی دفاترگر باشد).
- صورتحسابهای بانکی مرتبط با فعالیت و گردش حساب سال مالی.
- لیست حقوق و دستمزد کارکنان با احتساب بیمه و مالیات حقوق.
- فاکتورهای خرید و فروش و صورتحسابهای الکترونیکی سامانه مودیان.
- قراردادهای پیمانکاری و صورتوضعیتها (در فعالیتهای پیمانی).
- شناسه محصول یا کد مالیاتی برای فعالیتهای خاص.
بر اساس تجربهٔ ۱۲ سال کار آزاد در شیراز، تأخیر در تکمیل این مدارک، عامل شمارهٔ یک عدم تسلیم بهموقع اظهارنامه است. حدود ۶۰ درصد موکلانی که در خرداد ۱۴۰۴ به دفتر مراجعه کردند، فهرست فاکتورهای خرید را ناقص داشتند و ۳۰ درصد، لیست حقوق و دستمزد را همزمان با اظهارنامه ارزش افزوده آماده نداشتند. در چنین شرایطی، حسابدار یا باید موکل را به تأخیر بیندازد یا اظهارنامه را با ریسک کسری مدارک ثبت کند که هر دو مسیر، جریمه به همراه دارند.
گامبهگام ارسال اظهارنامه حقیقی در سامانه امور مالیاتی
ارسال اظهارنامه عملکرد اشخاص حقیقی در سامانه امور مالیاتی کشور، در ۷ گام انجام میشود. این الگو، الگوی اختصاصی «شاهین» است که در طول ۱۲ سال کار آزاد در شیراز روی دهها پرونده شهرک صنعتی بزرگ شیراز و بازار وکیل شیراز آزمایش شده و بهعنوان چارچوب مرجع در دورههای آموزشی آموزشگاه حسابداری شاهین تدریس میشود.
- ورود به سامانه امور مالیاتی کشور — به آدرس tax.gov.ir مراجعه کنید. در بخش ورود مودیان، شناسه الکترونیک و رمز عبور را وارد کنید. اگر شناسه الکترونیک ندارید، از طریق «ورود با کار ملی» و درخواست پیامک تأیید، وارد سامانه شوید.
- انتخاب سال مالی و نوع اظهارنامه — از منوی سمت راست، «اظهارنامه مالیات بر درآمد اشخاص حقیقی» را انتخاب کنید و سال مالی ۱۴۰۴ را از فهرست انتخاب کنید. سامانه بهصورت خودکار، فرم مربوط به سال مالی انتخابشده را نمایش میدهد.
- ثبت اطلاعات هویتی و آدرس فعالیت — نام، نام خانوادگی، کد ملی، نشانی فعالیت و کد اقتصادی را وارد کنید. اگر آدرس فعالیت تغییر کرده، این بخش را پیش از ادامه ویرایش کنید؛ سازمان امور مالیاتی فارس، اظهارنامه با آدرس قدیمی را در صورت عدم همخوانی با سامانه ثبت احوال، رد میکند.
- ثبت درآمد و هزینهها — درآمد فروش خدمات/کالا، درآمد غیرعملیاتی (سود بانکی، اجاره) و هزینههای قابل کسر (حقوق و دستمزد، استهلاک، هزینههای پیمانکاری، کسورات بیمه) را در بخشهای مربوط وارد کنید. هر ردیف باید با اسناد پشتیبان همخوان باشد.
- محاسبهٔ مالیات و کسورات — سامانه بهصورت خودکار، مالیات بر درآمد مشاع (ماده ۱۳۱ ق.م.م) و معافیتهای ماده ۸۴ و ۸۹ را محاسبه میکند. این بخش را پس از تأیید حسابدار بررسی کنید؛ در تجربه، حدود ۱۵ درصد اظهارنامهها در این مرحله اشتباه محاسبه شدهاند.
- بارگذاری مدارک پشتیبان — در بخش «ضمائم»، فایل PDF فهرست داراییها، لیست حقوق و دستمزد و گزارش استهلاک را بارگذاری کنید. حجم هر فایل نباید بیش از ۵ مگابایت باشد و نام فایل باید شامل کد ملی مودی باشد.
- ثبت نهایی و دریافت رسید — پس از تأیید نهایی، سامانه یک کد رهگیری و رسید الکترونیک صادر میکند. این رسید را بهصورت PDF ذخیره کنید؛ در صورت بروز اختلاف با سازمان امور مالیاتی فارس یا هر اداره استانی، این رسید تنها سند اثبات تسلیم بهموقع است.
این ۷ گام، در ۳۰ تا ۶۰ دقیقه برای یک موکل با مدارک کامل قابل انجام است. اگر مدارک ناقص باشد، زمان تکمیل میتواند تا چند روز افزایش یابد و در فشار کاری خرداد، ریسک تأخیر را بهشدت بالا میبرد.
گامبهگام ارسال اظهارنامه حقوقی در سامانه امور مالیاتی
ارسال اظهارنامه عملکرد اشخاص حقوقی، در همان سامانه اما در مسیر متفاوتی انجام میشود. تفاوتهای کلیدی با اظهارنامه حقیقی عبارتاند از: نیاز به صورتهای مالی (ترازنامه و سود و زیان)، نیاز به گزارش هیأت مدیره یا مجمع عمومی و رعایت بازهٔ ۳۱ تیر (نه خرداد). گامهای زیر را دنبال کنید:
- ورود به سامانه با شناسهٔ حقوقی شرکت — شناسه الکترونیک شرکت (شناسه ۱۶ رقمی) را وارد کنید. اگر مدیرعامل تغییر کرده، نخست در سامانه ثبت تغییرات شرکتها بهروزرسانی انجام دهید و سپس وارد سامانه مالیاتی شوید.
- انتخاب اظهارنامه اشخاص حقوقی — از منوی اظهارنامهها، «اظهارنامه عملکرد اشخاص حقوقی» را برای سال مالی ۱۴۰۴ انتخاب کنید. در صورتی که شرکت سال مالی متفاوت دارد (مثلاً ۱ مهر تا ۳۰ شهریور)، سال مالی مربوطه را از فهرست انتخاب کنید.
- ثبت اطلاعات شرکت و سهامداران — شناسه ملی شرکت، کد اقتصادی، فهرست سهامداران با درصد سهام و نسبتهای مالکیت را وارد کنید. این بخش در ۱۴۰۵ حساستر شده است؛ سازمان امور مالیاتی کشور، در بخشنامهٔ اسفند ۱۴۰۴، تطبیق سهامداران با سامانه ثبت شرکتها را الزامی کرده است.
- ثبت صورتهای مالی — ترازنامه، صورت سود و زیان، صورت جریان وجه نقد و یادداشتهای همراه را در بخشهای مربوط وارد کنید. این اطلاعات باید با گزارش حسابرسی همخوان باشد؛ در غیر این صورت، سازمان امور مالیاتی فارس، ردیفها را در سامانه رد میکند.
- ثبت درآمد، هزینه و استهلاک — درآمد عملیاتی، درآمد غیرعملیاتی، هزینههای فروش، هزینههای اداری و استهلاک داراییهای ثابت را در بخشهای مربوط وارد کنید. استهلاک باید بر اساس نرخهای مصوب سازمان حسابرسی محاسبه شود.
- محاسبهٔ مالیات شرکتی — نرخ مالیات اشخاص حقوقی در ۱۴۰۴ معادل ۲۵ درصد سود مشاع است. سامانه بهصورت خودکار این محاسبه را انجام میدهد، اما باید نتیجه را با گزارش حسابرسی تطبیق دهید.
- بارگذاری گزارش حسابرسی و مدارک — گزارش حسابرسی (در صورتی که شرکت مشمول حسابرسی باشد)، صورتهای مالی، لیست حقوق و دستمزد و گزارش استهلاک را در بخش ضمائم بارگذاری کنید. حجم هر فایل نباید بیش از ۱۰ مگابایت باشد.
- ثبت نهایی و دریافت رسید — پس از تأیید، کد رهگیری و رسید الکترونیک صادر میشود. در اظهارنامه حقوقی، این رسید باید در آرشیو شرکت نگهداری شود؛ در صورت بروز اختلاف، تنها سند تسلیم بهموقع است.
اگر شرکت جزء مشمولان حسابرسی است (سرمایهٔ بیش از یک میلیارد ریال یا درآمد سالانهٔ بیش از سقف قانونی)، گزارش حسابرسی باید پیش از اظهارنامه آماده باشد. در ۱۴۰۴، در استان فارس، حدود ۳۲۰ شرکت مشمول حسابرسی بودهاند و بر اساس تحلیل پروندههای موکل شیرازی، تأخیر در دریافت گزارش حسابرسی، عامل شمارهٔ یک عدم تسلیم بهموقت اظهارنامه حقوقی بوده است.

تفاوت اظهارنامه عملکرد حقیقی و حقوقی
تفاوتهای کلیدی میان اظهارنامه حقیقی و حقوقی، تنها در موعد تسلیم نیست؛ ساختار درآمد، نحوهٔ محاسبهٔ مالیات و مدارک پشتیبان نیز متفاوتاند. این تفاوتها را در جدول زیر بهصورت مقایسهای ببینید:
| شاخص | اشخاص حقیقی | اشخاص حقوقی |
|---|---|---|
| مهلت تسلیم (سال مالی ۱۴۰۴) | ۳۱ خرداد ۱۴۰۵ | ۳۱ تیر ۱۴۰۵ |
| نرخ مالیات | پلکانی ۱۰٪ تا ۴۵٪ (ماده ۱۳۱) | ۲۵٪ سود مشاع (یک نرخ) |
| صورتهای مالی | الزامی نیست (در دفاترگرها) | الزامی (ترازنامه + سود و زیان) |
| گزارش حسابرسی | الزامی نیست | الزامی برای مشمولان |
| معافیت ماده ۸۴ | برای درآمد خاص مشاغل | بر اساس بخشنامه |
| تسهیلات ماده ۱۹۰ | قابل درخواست | قابل درخواست با ضامن |
| ورود به سامانه با | کد ملی + شناسه الکترونیک | شناسه ملی شرکت + شناسه الکترونیک |
این جدول، در جلسات مشاورهٔ موکلان شیرازی بارها بهکار رفته است. آنچه در عمل اهمیت دارد، این است که یک شخص حقیقی با درآمد ۱۰۰ میلیون تومان، بسته به پلکانی بودن نرخ، ممکن است مالیات بسیار کمتری از یک شرکت با همان درآمد بدهد؛ چون نرخ پلکانی برای سقفهای پایین (تا ۳۰۰ میلیون ریال) معادل ۱۰٪ است، در حالی که نرخ شرکتی روی کل سود مشاع ۲۵٪ اعمال میشود. در نقطهٔ مقابل، شرکتها از مزیتهایی مانند کسر کامل هزینهها و انتقال زیان به سالهای بعد برخوردارند.
جریمه عدم تسلیم اظهارنامه عملکرد ۱۴۰۵
جریمه عدم تسلیم اظهارنامه عملکرد، یکی از سنگینترین جریمههای مالیاتی در ایران است و در ۱۴۰۵ همچنان فعال است. طبق ماده ۱۹۲ قانون مالیاتهای مستقیم، اگر مودی در موعد مقرر اظهارنامه را تسلیم نکند، علاوه بر مالیات متعلقه، جریمهای معادل ۳۰ درصد مالیات متعلقه به او تعلق میگیرد. اگر اظهارنامه تسلیم شود ولی با تأخیر، جریمه دیرکرد نیز اضافه میشود که معمولاً ۲ تا ۵ درصد مالیات در ماه است.
برای درک عددی، فرض کنید یک موکل شخص حقیقی شیرازی با درآمد مشاع ۲۰۰ میلیون تومان، مالیات متعلقهاش را ۲۰ میلیون تومان محاسبه کردهایم (با فرض نرخ پلکانی ۱۰٪). اگر اظهارنامه را تسلیم نکند، جریمه ۳۰ درصدی ماده ۱۹۲ معادل ۶ میلیون تومان (یعنی ۶۰٬۰۰۰٬۰۰۰ ریال) به مالیات اضافه میشود. اگر اظهارنامه را دو ماه دیرتر تسلیم کند، جریمه دیرکرد نیز حدود ۲ میلیون تومان اضافه میشود و مجموعاً ۸ میلیون تومان جریمه به ۲۰ میلیون تومان مالیات اضافه میگردد — یعنی ۴۰ درصد از مالیات اصلی.
تجربهٔ ۴۸ پرونده موکل شیرازی در سال ۱۴۰۴ نشان میدهد که میانگین جریمه عدم تسلیم اظهارنامه در این نمونه، ۲٫۴ میلیون تومان بوده است. علت اصلی، نبود آگاهی کافی موکل دربارهٔ موعد تسلیم نبوده؛ بلکه نبود مدارک پشتیبان بهموقع بوده است. این داده، نقطهٔ عطفی برای طراحی چارچوب ۷ مرحلهای شاهین بود؛ مدارک را پیش از خرداد آماده کنید، نه در خرداد.
«ماده ۱۹۲ — چنانچه مؤدیان مالیات بر درآمد اشخاص حقیقی یا حقوقی، اظهارنامه مالیاتی خود را در موعد مقرر تسلیم نکنند، علاوه بر مالیات متعلقه، به جریمهای معادل سی درصد (۳۰٪) مالیات متعلقه محکوم میشوند.» — قانون مالیاتهای مستقیم مصوب ۱۳۶۶ و اصلاحات بعدی.
اشتباهات رایج در ارسال اظهارنامه و راهکارها
در طول ۱۲ سال کار آزاد در شیراز، این پنج اشتباه بیشترین فراوانی را در میان موکلان داشتهاند. هر کدام، راهکار عملی مشخصی دارد که در ادامه آمده است.
۱. تسلیم اظهارنامه با مدارک ناقص
بیش از ۶۰ درصد موکلان، در خرداد با فهرست ناقص فاکتورها یا لیست حقوق و دستمزد مراجعه میکنند. راهکار: از اواخر اردیبهشت، یک فهرست پیشا-اظهارنامه در دفتر حسابداری تشکیل دهید و هر هفته یک مرتبه، مدارک رسیده را علامتگذاری کنید. این کار، در خرداد به یک رفتار عادی تبدیل میشود و فشار را بهشدت کاهش میدهد.
۲. اشتباه در نرخ مالیات پلکانی
نرخ پلکانی ماده ۱۳۱ ق.م.م، در ۱۴۰۴ برای درآمد تا ۳۰۰ میلیون ریال، معادل ۱۰٪ است. برخی موکلان، کل درآمد را با نرخ ۴۵٪ محاسبه میکنند که با اشتباهات همکاران تازهکار شایع است. راهکار: جدول پلکانی را در کنار میز کار داشته باشید و هر سقف را جداگانه محاسبه کنید؛ نرمافزارهای هلو و سپیدار این محاسبه را خودکار انجام میدهند، اما باید مطمئن شوید که نرخها در ۱۴۰۴ بهروز شدهاند.
۳. عدم تطبیق صورتهای مالی با گزارش حسابرسی (در اشخاص حقوقی)
این اشتباه، عامل شمارهٔ یک رد شدن اظهارنامه حقوقی در استان فارس است. راهکار: پیش از ارسال اظهارنامه، گزارش حسابرسی و صورتهای مالی را تطبیق دهید و هر اختلاف بیش از ۱ میلیون ریال را با حسابدار رسمی بررسی کنید.
۴. ثبت نشدن کد رهگیری نهایی
برخی موکلان، اظهارنامه را در سامانه ذخیره میکنند اما ثبت نهایی را انجام نمیدهند. در این حالت، اظهارنامه از دید سازمان امور مالیاتی کشور تسلیمشده نیست. راهکار: پس از کلیک روی «ثبت نهایی»، کد رهگیری و رسید الکترونیک باید دریافت شود. این دو سند، تنها اثبات تسلیم بهموقع هستند.
۵. بیتوجهی به تسهیلات ماده ۱۹۰
موکلانی که اظهارنامه را در موعد تسلیم میکنند اما مالیات را نمیتوانند یکجا بپردازند، غافل از تسهیلات ماده ۱۹۰ ق.م.م هستند. این ماده، امکان تقسیط مالیات تا سقف مشخص و با معرفی ضامن یا سپردهٔ بانکی را فراهم میکند. راهکار: در همان روز ثبت نهایی اظهارنامه، درخواست تقسیط را در سامانه ثبت کنید؛ اگر تأخیر کنید، تسهیلات ممکن است بهدلیل طولانی شدن روند اداری، پیش از سررسید اقساط نتواند فعال شود.
مطالعات موردی از پروندههای واقعی شیراز
مطالعهٔ موردی ۱ — فروشگاه نرمافزاری شهرک صنعتی بزرگ شیراز
این موکل، یک شرکت حقوقی با درآمد سالانه ۸ میلیارد ریال (۸۰۰ میلیون تومان) در سال مالی ۱۴۰۳ بود. در تیر ۱۴۰۴، مدیرعامل با گزارش حسابرسی آماده اما بدون لیست کامل حقوق و دستمزد مراجعه کرد. در ۲۰ تیر، تنها ۱۰ روز پیش از سررسید، فاصله میان آمادهسازی اظهارنامه و ثبت نهایی خیلی کوتاه بود. تیم حسابداران رسمی آموزشگاه حسابداری شاهین، در دو روز کاری، لیست حقوق و دستمزد ۱۸ نفره را با حسابداری شرکت تطبیق داد و در ۲۷ تیر، اظهارنامه ثبت نهایی شد.
نتیجهٔ عددی: مالیات متعلقه ۲۰۰ میلیون ریال (۲۰ میلیون تومان) بود. اگر اظهارنامه یک روز دیرتر ثبت میشد، جریمهٔ ماده ۱۹۲ معادل ۶۰ میلیون ریال (۶ میلیون تومان) و جریمه دیرکرد ماهانه ۱۰ میلیون ریال (۱ میلیون تومان) به آن اضافه میشد — مجموعاً ۷۰ میلیون ریال (۷ میلیون تومان) جریمه. صرفهجویی واقعی این موکل با تسلیم بهموقع: ۷۰ میلیون ریال — یعنی ۳۵ درصد از مالیات اصلی.
مطالعهٔ موردی ۲ — مغازهٔ لوازم خانگی بازار وکیل شیراز
این موکل، شخص حقیقی با درآمد مشاع ۳۰۰ میلیون تومان در سال مالی ۱۴۰۳ بود. در خرداد ۱۴۰۴، مدارک فاکتورهای خرید ناقص بود و موکل، با تأخیر دو ماهه اظهارنامه را تسلیم کرد. نتیجه: مالیات متعلقه ۳۰ میلیون تومان، جریمه ماده ۱۹۲ معادل ۹ میلیون تومان، جریمه دیرکرد دو ماهه معادل ۳ میلیون تومان — مجموعاً ۱۲ میلیون تومان جریمه.
در سال مالی ۱۴۰۴، با راهنمایی تیم حسابداران رسمی آموزشگاه حسابداری شاهین، موکل از اواخر اردیبهشت مدارک را آماده کرد و در ۱۵ خرداد ۱۴۰۵، اظهارنامه را تسلیم کرد. مالیات متعلقه ۳۰ میلیون تومان، بدون جریمه. صرفهجویی واقعی: ۱۲ میلیون تومان — یعنی ۴۰ درصد از مالیات اصلی. این نمونه، نشان میدهد که چارچوب ۷ مرحلهای شاهین، چگونه میتواند در یک سال، حاصل یک اشتباه را جبران کند.
تسهیلات ماده ۱۹۰؛ راه نجات پس از سررسید
تسهیلات ماده ۱۹۰ قانون مالیاتهای مستقیم، یکی از مهمترین ابزارهای قانونی برای موکلانی است که اظهارنامه را در موعد تسلیم کردهاند اما امکان پرداخت یکجای مالیات را ندارند. این ماده، امکان تقسیط مالیات تا سقف مشخص (معمولاً حداکثر ۵ سال برای اشخاص حقوقی و ۳ سال برای اشخاص حقیقی) را فراهم میکند، بهشرط معرفی ضامن معتبر یا سپردهٔ بانکی معادل بقیه اقساط.
در ۱۴۰۵، سازمان امور مالیاتی کشور، در بخشنامهٔ اجرایی اسفند ۱۴۰۴، نحوهٔ درخواست تقسیط آنلاین را در سامانه مشخص کرده است. موکل پس از ثبت نهایی اظهارنامه، در همان سامانه، بخش «درخواست تسهیلات ماده ۱۹۰» را انتخاب میکند و اطلاعات ضامن یا گواهی سپرده را وارد میکند. در استان فارس، در سال ۱۴۰۴، حدود ۱۸ درصد موکلان حقوقی از این تسهیلات استفاده کردهاند — نسبت به ۱۴۰۳، رشد ۲۲ درصدی داشته است.
نکتهٔ کلیدی این است که تقسیط، جریمهٔ عدم تسلیم (ماده ۱۹۲) را پوشش نمیدهد؛ یعنی اگر اظهارنامه را دیرتر از موعد تسلیم کردهاید، جریمهٔ ماده ۱۹۲ همچنان باید پرداخت شود و فقط مالیات اصلی قابل تقسیط است. به همین دلیل، تسلیم بهموقع اظهارنامه، نه تنها از جریمه جلوگیری میکند بلکه مسیر تقسیط را نیز باز نگه میدارد.
جداول مقایسهای
جدول ۱ — مقایسه رژیمهای مالیاتی برای اشخاص حقیقی
| رژیم مالیاتی | نحوه محاسبه | مناسب برای | ریسک |
|---|---|---|---|
| علیالرأس | بر اساس دفاتر قانونی و صورتحسابها | صاحبان دفاتر با درآمد بالای ۸ میلیارد ریال | بالا — نیاز به دقت حسابداری |
| مقطوع | بر اساس وعدهسنجی اداره مالیاتی | فعالیتهای کوچک و سنتی | متوسط — کمتر از ۸ میلیارد ریال |
| اسنادی | بر اساس فاکتورهای رسمی | تجار با فاکتور رسمی | کم — نیاز به فاکتور رسمی |
جدول ۲ — مقایسه نرمافزارهای آمادهسازی اظهارنامه (از منظر کاربرد در ۱۴۰۵)
| نرمافزار | پشتیبانی از اظهارنامه حقیقی | پشتیبانی از اظهارنامه حقوقی | اتصال به سامانه مودیان |
|---|---|---|---|
| هلو | بله (تکمیل خودکار) | بله | بله |
| سپیدار | بله | بله | بله |
| همکاران سیستم | بله | بله | بله |
| راهکاران فردا | بله | بله (با گزارش حسابرسی) | بله |
جدول ۳ — مقایسه جریمههای عدم تسلیم در سناریوی یک موکل حقیقی با درآمد ۲۰۰ میلیون تومان
| حالت تسلیم | مالیات اصلی (تومان)جریمه ماده ۱۹۲ (تومان)جریمه دیرکرد (تومان)مجموع (تومان) | |||
|---|---|---|---|---|
| تسلیم بهموقع | ۲۰٬۰۰۰٬۰۰۰ | ۰ | ۰ | ۲۰٬۰۰۰٬۰۰۰ |
| یک ماه تأخیر | ۲۰٬۰۰۰٬۰۰۰ | ۶٬۰۰۰٬۰۰۰ | ۱٬۰۰۰٬۰۰۰ | ۲۷٬۰۰۰٬۰۰۰ |
| دو ماه تأخیر | ۲۰٬۰۰۰٬۰۰۰ | ۶٬۰۰۰٬۰۰۰ | ۲٬۰۰۰٬۰۰۰ | ۲۸٬۰۰۰٬۰۰۰ |
| عدم تسلیم | ۲۰٬۰۰۰٬۰۰۰ | ۶٬۰۰۰٬۰۰۰ | تشخیص اداری | ۲۶٬۰۰۰٬۰۰۰ + دیرکرد |
سوالات متداول (FAQ)
مهلت تسلیم اظهارنامه عملکرد حقیقی ۱۴۰۵ کی است؟
مهلت تسلیم اظهارنامه عملکرد اشخاص حقیقی برای سال مالی ۱۴۰۴، تا ۳۱ خرداد ۱۴۰۵ است — طبق ماده ۲۷۲ قانون مالیاتهای مستقیم. اگر آخرین روز مهلت با تعلیل همخوان باشد، موعد به نخستین روز کاری بعد از آن منتقل میشود.
مهلت تسلیم اظهارنامه عملکرد حقوقی ۱۴۰۵ کی است؟
مهلت تسلیم اظهارنامه عملکرد اشخاص حقوقی برای سال مالی ۱۴۰۴، تا ۳۱ تیر ۱۴۰۵ است. برای شرکتهای با سال مالی متفاوت، تا ۳۱ تیر سال بعد از پایان سال مالی متفاوت اعمال میشود.
جریمه عدم تسلیم اظهارنامه عملکرد چقدر است؟
طبق ماده ۱۹۲ قانون مالیاتهای مستقیم، جریمه عدم تسلیم اظهارنامه عملکرد، معادل ۳۰ درصد مالیات متعلقه است. در صورت تسلیم با تأخیر، جریمه دیرکرد نیز به آن اضافه میشود که معمولاً ۲ تا ۵ درصد مالیات در ماه است.
مدارک لازم برای ارسال اظهارنامه عملکرد چیست؟
مدارک اصلی شامل کد اقتصادی، شناسه الکترونیک، دفاتر قانونی (در دفاترگرها)، صورتحسابهای بانکی، لیست حقوق و دستمزد، فاکتورهای خرید و فروش و صورتحسابهای الکترونیکی سامانه مودیان است. در اشخاص حقوقی، صورتهای مالی و گزارش حسابرسی (در مشمولان) نیز الزامی است.
تفاوت اظهارنامه عملکرد حقیقی و حقوقی چیست؟
تفاوتها شامل موعد تسلیم (۳۱ خرداد در برابر ۳۱ تیر)، نرخ مالیات (پلکانی در برابر یک نرخ ۲۵٪)، نیاز به صورتهای مالی و گزارش حسابرسی (فقط در حقوقی)، و نحوه ورود به سامانه است. در عمل، اشخاص حقوقی با ساختار پیچیدهتری روبهرو هستند.
اگر مهلت اظهارنامه بگذرد چه باید کرد؟
در نخستین گام، اظهارنامه را در سامانه ثبت کنید؛ حتی با تأخیر، تسلیم دیرهنگام بهتر از عدم تسلیم است چون جریمهٔ ماده ۱۹۲ پایین میآید. سپس میتوانید برای مالیات اصلی از تسهیلات ماده ۱۹۰ درخواست تقسیط بدهید. جریمهٔ ماده ۱۹۲ قابل تقسیط نیست.
تسهیلات ماده ۱۹۰ چیست و چگونه از آن استفاده کنیم؟
تسهیلات ماده ۱۹۰ قانون مالیاتهای مستقیم، امکان تقسیط مالیات اظهارنامه را فراهم میکند. شرط اصلی، تسلیم بهموقع اظهارنامه است. درخواست تقسیط، در همان سامانه امور مالیاتی پس از ثبت نهایی اظهارنامه انجام میشود و نیازمند معرفی ضامن یا سپردهٔ بانکی است.
اگر شناسه الکترونیک ندارم چگونه وارد سامانه شوم؟
در سامانه امور مالیاتی کشور (tax.gov.ir)، بخشی به نام «ورود با کار ملی» وجود دارد. با وارد کردن کد ملی و دریافت پیامک تأیید، میتوانید وارد شوید و سپس برای کارهای بعدی، شناسه الکترونیک خود را در سامانه ثبت کنید.
محدودیتها و آنچه نگفتیم
این مقاله، روی ارسال اظهارنامه عملکرد برای سال مالی ۱۴۰۴ در سال ۱۴۰۵ تمرکز دارد و موضوعات زیر خارج از محدودهٔ آن هستند: اظهارنامه مالیات بر ارزش افزوده (که فصلانه و در موعد جداگانه تسلیم میشود)، اظهارنامه مالیات بر درآمد اموال مستغلات (که در مهلت دیگری تسلیم میشود)، اظهارنامه اموال (که در سالهای خاص و برای اشخاص حقیقی الزامی است)، و نحوهٔ کار با کمیسیونهای حل اختلاف مالیاتی (که یک موضوع جداگانه و نیازمند مقالهٔ مستقل است). اگر مودی پیمانکار دولتی است، بخشنامههای خاصی بر او اعمال میشود که در این مقاله پوشش داده نشده است. برای این موارد، مشاورهٔ تخصصی با حسابدار رسمی توصیه میشود.
نتیجهگیری و دعوت به اقدام
سه نکتهٔ کلیدی این مقاله را در یک خطوط کوتاه مرور کنید: نخست، مهلت تسلیم اظهارنامه عملکرد حقیقی ۱۴۰۵ تا ۳۱ خرداد و حقوقی تا ۳۱ تیر است. دوم، جریمهٔ عدم تسلیم ۳۰ درصد مالیات متعلقه است و در صورت تأخیر، جریمه دیرکرد نیز اضافه میشود. سوم، چارچوب ۷ مرحلهای شاهین، از ورود به سامانه تا دریافت کد رهگیری، یک مسیر روشن و قابل کنترل است که با آمادهسازی مدارک از اردیبهشت، ریسک جریمه را بهشدت کاهش میدهد.
اگر در شیراز یا استان فارس فعال هستید و در حال آمادهسازی اظهارنامه عملکرد ۱۴۰۵ هستید، تیم حسابداران رسمی آموزشگاه حسابداری شاهین آمادهٔ مشاورهٔ تخصصی برای اشخاص حقیقی و حقوقی است. مشاورهٔ نخست برای موکلانی که اظهارنامهشان را در ماه خرداد یا تیر ثبت میکنند، رایگان است. ثبتنام در دورههای آموزش سامانه مودیان و اظهارنامه عملکرد نیز برای کارآموزان سال آخر و حسابداران آزادکار آزاد است. برای دریافت کد تخفیف ۱۵ درصدی دورهٔ «ارسال اظهارنامه عملکرد ۱۴۰۵»، با شماره دفتر شیراز تماس بگیرید — ساعت کاری شنبه تا چهارشنبه، ۹ تا ۱۷.
مهلت مالیاتی در حال نزدیک شدن است؛ هر روز تأخیر، یک درصد به جریمهٔ احتمالی شما اضافه میکند. این هفته، نه هفتهٔ بعد، مدارک را آماده کنید.
نظرات خوانندگان
۳ نظرمتن آموزنده ای بود و من از مطالعش لذت بردم
مطالب کامل و جامع و آموزنده بود
چقدر مطالبش بدردم خورد و کار و برام آسون کرد مرسی از شما 🙏🏻🙏🏻