در یک نگاه: عصاره نقشه راه حسابداری بازار کار
- تمرکز ۱۰۰٪ روی پروژههای واقعی به جای تعاریف کلیشهای دفاتر قانونی.
- تسلط همزمان بر نرمافزارهای رایج اداری و اتوماسیونهای مالیاتی روز ایران.
- آشنایی تجربی با قوانین کار، تامین اجتماعی و مالیاتهای مستقیم مصوب ۱۳۶۶ و اصلاحات بعدی.
- گذر از کارآموزی عملی برای کسب رزومه ملموس پیش از ارسال درخواستهای استخدامی.
تفاوت بنیادین سرفصلهای دانشگاهی با نیازهای بازار کار شرکتی
بسیاری از هنرجویان پس از اتمام تحصیلات آکادمیک متوجه میشوند که محیط کسبوکار تفاوتهای چشمگیری با مسائل کتابی دارد. در محیطهای آموزشی سنتی، رویدادهای مالی به شکل فرضی، بینقص و بدون ناهماهنگی در فاکتورها بیان میشوند. در دنیای واقعی، شرکتها با فاکتورهای ناقص، تاخیر در تحویل اسناد بانکی و تعارضات قانونی مواجه هستند. حسابدار باید بتواند مغایرتهای بانکی را رفع کند و اسناد هزینه را با الزامات اداره امور مالیاتی تطبیق دهد.
طبق ماده ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، صرفاً هزینههایی که دارای مدارک مثبته قانونی باشند قابل قبول تلقی میشوند. اگر حسابدار سند یک هزینه چند میلیون تومانی را بدون رعایت این ضوابط ثبت کند، ممیز در زمان رسیدگی آن را برگشت میزند. بازگشت هزینه منجر به افزایش درآمد مشمول مالیات و تحمیل جرایم سنگین خواهد شد. یک دوره جامع و کارآمد، هنرجو را درست با همین چالشهای غیرخطی روبهرو میکند.
تمرکز روی پروندههای جاری کسبوکارها موجب میشود دانشپذیر تفاوت تراز آزمایشی آزمایشی و تراز پایانی را لمس کند. یادگیری بر پایه اسناد دستهاول شرکتی، فاصله بین بیتجربگی و مهارت حرفهای را به کوتاهترین زمان ممکن کاهش میدهد.
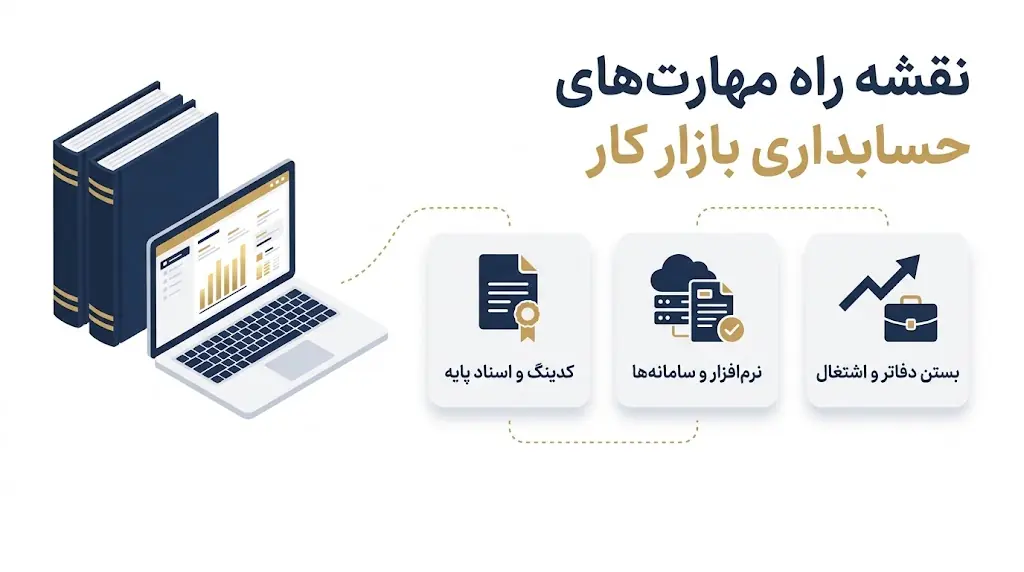
ستونهای چهارگانه تسلط مالی در سال ۱۴۰۵
برای رسیدن به استقلال مالی و جلب رضایت کارفرمایان، مهارتهای حسابداری به چهار بخش کلیدی تقسیم میشوند. تسلط موازی بر این چهار حوزه، ضمانت ماندگاری در سطوح بالای درآمدی است.
۱. ساختار اسناد پایه و دفترداری استاندارد
ثبت صحیح رویدادهای مالی روزمره در سطوح کل، معین و تفصیلی زیربنای همه تصمیمگیریهای مالی است. ایجاد کدینگ حسابها متناسب با زمینه فعالیت موسسه (خدماتی، بازرگانی یا تولیدی)، نخستین وظیفه حسابدار در زمان راهاندازی سیستم مالی شرکت به شمار میرود.
۲. حقوق، دستمزد و تکالیف بیمه تامین اجتماعی
محاسبه کارکرد ماهانه پرسنل، اضافه کاری، نوبت کاری، حق اولاد و بن کارگری بر پایه آخرین مصوبات شورای عالی کار انجام میپذیرد. همچنین ارسال منظم لیست بیمه در درگاه اینترنتی سازمان تامین اجتماعی تا پایان ماه بعد، مهارتی اجرایی است که مدیران به طور مستقیم عملکرد مالی شما را با آن ارزیابی میکنند.
۳. تسلط بر سامانههای الکترونیکی و تکالیف مالیاتی
امروزه ثبت اظهارنامه ارزش افزوده ظرف ۱۵ روز پس از اتمام هر فصل و کار با سامانه مودیان اولویت اصلی مدیران مالی است. عدم هماهنگی میان صورتحسابهای الکترونیکی ثبتشده در کارپوشه با مدارک فیزیکی دفاتر، چالشهای پرهزینهای را به وجود میآورد که رفع آنها نیازمند آموزش عمیق است.
۴. مهارت در نرمافزارهای یکپارچه بازار کار
نرمافزارهای هلو و سپیدار سهم بزرگی از سیستم مالی شرکتهای تجاری را به خود اختصاص دادهاند. تسلط بر تعاریف انبار، خزانهداری، دریافت و پرداخت و گزارشگیری ترازنامهای در این نرمافزارها، پیششرط قطعی در تمام مصاحبههای استخدامی معتبر در شیراز و سایر مناطق کشور است.
چارچوب ۵ مرحلهای شاهین برای شروع کارآموزی و اشتغال
در طول سالها فعالیت مستمر در آموزشگاه حسابداری شاهین، الگویی گامبهگام را طراحی کردهایم که هنرجویان را از نقطه صفر دانشی به سطح آمادگی شغلی میرساند. این مسیر به جای بارگذاری تئوری محض، بر فرآیند حل مسئله تاکید دارد.
- مرحله اول: شبیهسازی کدینگ مالی و استقرار سیستم: در این گام، هنرجو با اسناد یک شرکت فرضی شروع به افتتاح سند، طبقهبندی طرفحسابها و تعریف سرفصلهای شناور میکند.
- مرحله دوم: ورود به چرخه خرید، فروش و انبارداری: صدور پیشفاکتور، فاکتور نهایی و فرمهای ورود و خروج انبار به صورت عملی در نرمافزار تمرین میشود.
- مرحله سوم: راهاندازی فرآیندهای پایان ماه: مغایرتگیری ماهانه صورتحسابهای بانکی، ثبت استهلاک انباشته داراییهای ثابت و صدور سند حقوق و دستمزد پرسنل.
- مرحله چهارم: کارگاه جامع ارسال تکالیف دولتی: ورود به سامانههای شبیهسازیشده تامین اجتماعی، ارسال لیست ماده ۱۶۹ مکرر و صدور فاکتور در کارپوشه سامانه مودیان.
- مرحله پنجم: ورود به پروژه کارآموزی کنترلشده: همراهی با مدرسان در رسیدگی به اسناد واقعی کسبوکارها، تمرین بستن حسابهای موقت و دائم و آمادهسازی سود و زیان نهایی.
پنج اشتباه پرتکرار تازهکارها در دفاتر مالیاتی و جرایم قانونی
تجربه نشان میدهد حسابدارانی که بدون تمرین کارگاهی مستقیماً پروژهای را میپذیرند، در تله چند خطای پرتکرار میافتند. این خطاها صرفاً به معنای اشتباه محاسباتی نیستند؛ بلکه به شکل مستقیم جریمههای ریالی نقدی به کارفرما تحمیل میکنند.
۱. اشتباه در تمایز ماهیت بدهکار و بستانکار در اسناد تعدیلی
برخی مبتدیان در زمان اصلاح اسناد اشتباه، به جای صدور سند عکس یا اصلاحی، سرفصل را دستی تغییر میدهند. این کار نظم گردش حسابها را برهم میزند و در زمان حسابرسی، عدم تطابق دفتر با تراز معین رخ میدهد.
۲. بیتوجهی به حدنصاب معاملات فصلی
در معاملات کوچک، مبالغ زیر حدنصاب اعلامی وزارت امور اقتصادی و دارایی نیازی به درج کد اقتصادی خریدار ندارند. ثبت اشتباه معاملات تجمیعی بدون رعایت ضوابط قانونی ماده ۱۶۹ مکرر، ۱٪ جریمه برای کل مبلغ معامله به همراه دارد که برای فاکتورهای بزرگ بسیار سنگین است.
۳. تاخیر در ابطال یا برگشت فاکتورهای سامانه مودیان
اگر خریدار صورتحساب ارسالی را رد کند، حسابدار فقط بازه زمانی محدودی برای ارسال فاکتور ارجاعی یا اصلاحی دارد. غفلت از این موضوع باعث ثبت درآمد غیرواقعی و تعهد مالیات ارزش افزوده نادرست برای شرکت فروشنده خواهد شد.
۴. اشتباه در ثبت مبالغ به ریال و تومان در قراردادها
این خطا شاید ساده به نظر برسد، اما عدم درج صریح واحد پول رسمی (ریال) در اسناد پیوست فاکتور، پروندههای متعددی را در هیئتهای حل اختلاف مالیاتی تشکیل داده است. سیستمهای مالی رسمی منحصراً بر پایه ریال عمل میکنند.
۵. عدم محاسبه ذخیره مزایای پایان خدمت کارکنان
محاسبه نکردن ذخیره سنوات و مرخصی در پایان سال مالی، سود شرکت را به صورت موهوم بیشتر نشان میدهد. بر این اساس مالیات عملکرد بر مبنای سودی بالاتر از واقعیت محاسبه شده و زیان مالی غیرقابل بازگشتی ثبت میگردد.
بر پایه ماده ۱۹۲ قانون مالیاتهای مستقیم، در صورت عدم تسلیم اظهارنامه در موعد مقرر، جریمهای معادل ۳۰٪ برای اشخاص حقوقی و ۱۰٪ برای اشخاص حقیقی غیرقابل بخشودگی تعلق میگیرد.
مطالعات موردی: درسهایی از پروندههای کارآموزی
برای درک روشنتر از تاثیر آموزش کاربردی، دو سناریوی واقعی را که در کارگاههای آموزشی با مشارکت کارآموزان مدیریت کردهایم مرور میکنیم. اعداد و ارقام بر پایه رویدادهای مالی اخیر تنظیم شدهاند.
سناریوی اول: حل بحران مغایرت بانکی ۴۵۰ میلیون ریالی
در یکی از پروژههای تمرینی کارگاه، هنرجویان با شرکتی تجاری روبهرو شدند که تراز بانک در دفاتر با صورتحساب واقعی بانک معادل ۴۵۰٬۰۰۰٬۰۰۰ ریال (۴۵ میلیون تومان) اختلاف نشان میداد. حسابدار قبلی تراکنشهای کارتبهکارت فروش را بدون صدور فیش دریافت و فقط در فایلهای غیررسمی یادداشت کرده بود. کارآموزان با طراحی جدول اقلام باز و ردیابی صورتحساب ۶ ماهه بانک، اقلام واریز نامشخص را تفکیک کردند. سپس اسناد معوق بستانکاران صادر شد و پرونده بدون نیاز به جریمه ممیزی بسته شد.
سناریوی دوم: نجات از جریمه عدم تطابق در سامانه مودیان
در پروژهای دیگر، کارفرمایی به دلیل عدم تسلط به نرمافزار واسط، ۵ صورتحساب نوع اول به ارزش کل ۳٬۲۰۰٬۰۰۰٬۰۰۰ ریال (۳۲۰ میلیون تومان) را با شناسه کالای عمومی نامعتبر ارسال کرده بود. در کارگاه رفع اشکال، پیش از اتمام موعد تسلیم دوره، صورتحسابهای الکترونیکی ابطال و نسخه صحیح با شناسه کالا و خدمات معتبر بارگذاری شد. این اقدام از رد اعتبار ارزش افزوده خریداران و ایجاد تنش تجاری میان طرفین جلوگیری کرد.
تحلیل مقایسهای ابزارهای حسابداری شرکتی
انتخاب محیط نرمافزاری متناسب با سطح کسبوکار، گامی سرنوشتساز برای هر حسابدار است. جداول زیر تفاوت رویکردهای یادگیری و ابزارهای پرکاربرد بازار کار ایران را نشان میدهند.
| شاخص ارزیابی | شیوه آموزش دانشگاهی | دوره جامع حسابداری بازار کار |
|---|---|---|
| نوع اسناد مورد استفاده | مسائل تئوری کتابی و فرضی | اسناد واقعی، فاکتورهای خرید، فیش بانکی |
| نحوه آموزش نرمافزار | محدود به اکسل یا آشنایی عمومی | کار مستقیم با سپیدار، هلو و نرمافزار واسط |
| تکالیف مالیاتی و بیمه | اشاره مختصر به قوانین | ثبت لیست بیمه، سامانه مودیان و اظهارنامه |
| آمادگی برای اشتغال | نیازمند حداقل ۶ ماه کارآموزی رایگان | آمادگی فوری برای انجام امور مالیاتی شرکتها |
| مهارت مغایرتگیری | فرمولنویسی صرف روی کاغذ | استخراج اقلام باز بانکی و اصلاح دفاتر |
| ویژگی نرمافزار | نرمافزار هلو | نرمافزار سپیدار سیستم |
|---|---|---|
| بازار هدف اصلی | فروشگاهها و مشاغل متوسط بازرگانی | شرکتهای متوسط و بزرگ بازرگانی، تولیدی و خدماتی |
| انعطاف در کدینگ حسابها | کدینگ ساختاریافته و ثابتتر | درختواره حسابهای عمیق و چندسطحی |
| ارتباط با سامانه مودیان | ماژول یکپارچه ارسال فاکتور | اتصال مستقیم به کارپوشه با دسترسی تفکیکی |
| گزارشهای فصلی و انبارداری | سریع و ساده برای مشاغل خرد | چند انبار، کاردکس کالا با روش میانگین موزون |
سوالات متداول هنرجویان و چشمانداز درآمدی
آیا بدون داشتن مدرک دانشگاهی حسابداری میتوان در دوره جامع موفق شد؟
بله؛ مهارتهای عملی بازار کار بر اصول دفترداری، ثبت سند و تکالیف قانونی استوارند و کارفرمایان بیش از رشته تحصیلی، توانایی تسلط بر نرمافزارهای مالیاتی و بستن دفاتر را ارزیابی میکنند.
مدت زمان لازم برای تسلط و دریافت اولین پروژه چقدر است؟
با شرکت در یک برنامه متمرکز کارگاهی و انجام تمرینهای مستمر پروندهداری، هنرجویان عموماً بین ۳ تا ۵ ماه به استانداردهای لازم برای اشتغال به عنوان کمکحسابدار یا حسابدار مستقل دست مییابند.
آیا آموزش سامانه مودیان در دوره جامع حسابداری وجود دارد؟
قطعاً؛ در سال ۱۴۰۵ تسلط بر اخذ شناسه یکتای حافظه مالیاتی، ثبت فاکتورهای الکترونیکی و مدیریت خطاها در کارپوشه بخش جداییناپذیر آموزش به شمار میرود.
درآمد یک حسابدار پس از اتمام دوره و ورود به بازار کار چه میزان است؟
درآمد پایه طبق مصوبات وزارت کار تضمین میشود؛ اما با پذیرش پروندههای پارهوقت مالیاتی یا مدیریت ثبتهای اظهارنامه، این رقم به سرعت رشد چشمگیری را تجربه میکند.
برای یادگیری، شروع کار با هلو بهتر است یا سپیدار؟
پیشنهاد میشود ابتدا با سپیدار به دلیل ساختار درختی جامع آن آشنا شوید؛ یادگیری هلو پس از درک منطق سپیدار در زمانی کوتاه امکانپذیر خواهد بود.
محدودیتها و نیازمندیهای حرفه حسابداری
پیمودن این مسیر شغلی با وجود مزایای فراوان، نیازمند دقت بالا، تمرکز ذهنی و مسئولیتپذیری در قبال مهلتهای قانونی است. ایام پایانی هر فصل و ماههای خرداد و تیر، حجم کاری حسابداران به اوج خود میرسد. موفقیت در این حوزه نیازمند استمرار در پیگیری بخشنامههای جدید سازمان امور مالیاتی کشور و صرف زمان برای تمرینهای کارگاهی مداوم است.
جمعبندی و نقشه اقدام برای ورود به دوره جامع حسابداری
تسلط بر اسناد شرکتی، نرمافزارهای یکپارچه و تکالیف مالیاتی روز، مسیری مطمئن و روشن برای دستیابی به موقعیتهای شغلی پایدار است. فرصتهای شغلی حوزه مالی در شیراز و سراسر کشور در انتظار افرادی است که علاوه بر نظریهها، تجربه لمس پروندههای واقعی را داشته باشند.
اگر آمادهاید اولین قدم را بردارید، در دورههای تخصصی حسابداری آموزشگاه شاهین ثبتنام کنید یا برای سنجش سطح دانش خود از مشاوره رایگان انتخاب مسیر کارآموزی بهرهمند شوید. کسب مشاوره دقیق و شرکت در کارگاههای پروژهمحور، از ماهها اتلاف وقت و سردرگمی جلوگیری میکند. برای بررسی سایر مقالات و آموزشها نیز میتوانید به بخش وبلاگ آموزشی شاهین حساب سر بزنید.
جهت کسب اطلاعات بیشتر درباره ظرفیت کارگاهها و مشاوره ثبتنام، با همکاران ما در صفحه ارتباط با آموزشگاه حسابداری شاهین در تماس باشید. ساعت پاسخگویی آموزشگاه همهروزه از ۸:۳۰ صبح تا ۲۰:۰۰ است.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.