
کالبدشکافی مفهوم مالیات بر ارزش افزوده و منطق زنجیره عرضه
برای درک ساده و کاربردی این مفهوم، باید نگاه خطی و سنتی به مالیات را کنار بگذاریم. مالیات بر ارزش افزوده (Value Added Tax یا به اختصار VAT)، یک نوع مالیات چندمرحلهای بر مصرف است که در تمام مراحل تولید، توزیع و واردات به تناسب ارزش خلقشده به کالا یا خدمت تعلق میگیرد، اما بار نهایی آن بر دوش مصرفکننده نهایی استوار است. بنگاههای اقتصادی در میانه این زنجیره صرفاً نقش مامور وصول سازمان امور مالیاتی کشور را بر عهده دارند.
فرض کنید کارگاهی چوب خام را به بهای ۱۰٬۰۰۰٬۰۰۰ ریال (یک میلیون تومان) خریداری میکند. این کارگاه با کار فنی و اعمال مهارت، چوب را به یک میز اداری به بهای ۲۵٬۰۰۰٬۰۰۰ ریال (دو میلیون و پانصد هزار تومان) تبدیل کرده و میفروشد. ارزش خلقشده در این مرحله ۱۵٬۰۰۰٬۰۰۰ ریال (یک میلیون و پانصد هزار تومان) است. بنابراین، در این مرحله دقیقاً همین رقم مبنای محاسبه مالیاتی قرار میگیرد، نه کل بهای نهایی فروش محصول.
در نظامهای مالیاتی روز دنیا و به ویژه ایران، حسابداران برای رسیدن به این عدد از روش «تفریقی غیرمستقیم» استفاده میکنند. در این شیوه، نیاز نیست سود هر تکه چوب را به تفکیک ردیابی کنید؛ بلکه در پایان هر دوره سهماهه، مالیاتی که در زمان خرید نهادهها به فروشندگان دارای فاکتور رسمی پرداختهاید، از مالیاتی که در زمان فروش از مشتریان خود دریافت کردهاید کسر میشود. مبلغ باقیمانده همان تعهد شما به اداره کل امور مالیاتی استان فارس یا سایر حوزههای مالیاتی کشور است.
نرخ قانونی مالیات بر ارزش افزوده در سال ۱۴۰۴
نخستین باری که با این موضوع روبهرو شدیم، بسیاری تصور میکردند که نرخ ۹ درصد مالیاتی تا سالها دستنخورده باقی خواهد ماند. با این حال، تغییرات بودجهای روال تازهای رقم زد. مطابق ماده ۷ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰/۰۳/۰۲، نرخ مالیات و عوارض کالاها و خدمات عمومی ۹ درصد تعیین شده بود که از این رقم، ۴ درصد سهم مالیات، ۴ درصد سهم عوارض شهرداریها و دهیاریها و ۱ درصد سهم حوزه سلامت بود.
با تصویب قوانین بودجه سنواتی، دولت به منظور تامین اعتبارات پایدار متناسبسازی حقوق بازنشستگان لشکری و کشوری، نرخ را افزایش داد. در سال ۱۴۰۴، این نرخ با افزایشی یک واحد درصدی به ۱۰ درصد رسید. بنابراین، صدور هرگونه صورتحساب الکترونیکی در سامانه مودیان باید بر مبنای نرخ ۱۰ درصد محاسبه شود. استثناهایی نظیر کالاهای خاص موضوع ماده ۲۶ (مانند دخانیات و نوشابههای قندی) نرخهای متفاوتی دارند، اما ستون فقرات معاملات بازرگانی و خدماتی همان عدد ۱۰ درصد است.
در مورد صنف طلا و جواهر، تغییر ساختار مهمی رخ داد. طبق جزء ۲ بند «ب» ماده ۲۶ قانون دائمی، اصل طلای خام، شمش و مسکوکات از مالیات بر ارزش افزوده معاف است. مالیات ۱۰ درصدی صرفاً به اجرت ساخت، سود بازرگانی و حقالعمل این مبادلات تعلق میگیرد. حسابداران جوان باید هوشیار باشند تا بهای کل شمش یا طلا را در ستون مشمول مالیات ضرب نکنند؛ اشتباهی که در صورت وقوع، مبالغ سنگینی به عنوان بدهی کاذب در کارپوشه موکل ایجاد میکند.
معافیتهای کلیدی ماده ۹ قانون جدید مالیات بر ارزش افزوده
آنچه معمولاً در آموزشهای رایج کمتر به آن پرداخته میشود، رفتار سیستم مالیاتی در برابر کالاها و خدمات معاف است. ماده ۹ قانون دائمی مالیات بر ارزش افزوده فهرستی گسترده از اقلام معاف را مشخص کرده است. هدف حاکمیت از این معافیتها، حمایت از سبد معیشت خانوار، بخش سلامت، آموزش و تولیدات اساسی است. جدول زیر و توضیحات این ماده باید به عنوان یکی از اسناد بالادستی همیشه پیش چشم حسابدار باز باشد.
برخی از مهمترین محورهای معافیت ماده ۹ عبارتند از:
- اقلام کشاورزی فرآورینشده: محصولات خام کشاورزی، دامی، طیور، آبزیان، زنبور عسل و نوغانداری.
- کالاهای اساسی و مصرفی عمومی: آرد، نان، گوشت، قند، شکر، برنج، روغنهای خوراکی، شیر، پنیر و ماست.
- کالاهای حوزه درمان و سلامت: انواع دارو، واکسن، لوازم مصرفی پزشکی و خدمات درمانی انسانی و توانبخشی.
- خدمات مالی و اعتباری: خدمات بانکی و موسسات اعتباری مجاز، خدمات بازار سرمایه و بیمههای پایه و درمانی.
- محصولات فرهنگی و آموزشی: کتاب، روزنامه، نشریات، کاغذ چاپ و تحریر و خدمات آموزشی دارای مجوز رسمی نظیر دورههای مهارتی.
توجه به یک نکته فنی حسابداری در اینجا حیاتی است: اگر شرکتی کالای معاف عرضه کند، نمیتواند مالیات بر ارزش افزوده پرداختی در خریدهای خود را به عنوان «اعتبار مالیاتی» تهاتر نماید. طبق تبصره ۲ ماده ۸ قانون دائمی، این مالیات پرداختی باید مستقیماً به بهای تمامشده نهادهها یا به عنوان هزینه قابل قبول طبق ماده ۱۴۸ قانون مالیاتهای مستقیم در دفاتر ثبت شود. عدم تفکیک این دو خط در سندنویسی، تراز دوره را کاملاً به هم میریزد.
فرمول محاسبه و نحوه شناسایی اعتبار مالیاتی
محاسبه ارزش افزوده در سیستم مالیاتی پیچیده نیست، اما نیاز به دقت تحلیلی روی تکتک اسناد دارد. ساختار ریاضی پایه بر رابطه زیر استوار است:
مالیات بر ارزش افزوده قابل پرداخت = (جمع مالیات و عوارض فروشهای مشمول دوره) - (جمع مالیات و عوارض خریدهای مشمول دارای اعتبار دوره)
در صورتی که عدد بهدستآمده مثبت باشد، نشاندهنده بدهی مؤدی به سازمان امور مالیاتی کشور است و باید از طریق قبوض کارپوشه پرداخت شود. اگر این رقم منفی باشد، شرکت دارای «مازاد اعتبار مالیاتی» است. مودی میتواند طبق ماده ۸ قانون تقاضای استرداد نقدی کند یا این مانده را برای تهاتر به دورههای سهماهه آینده منتقل سازد. اداره کل امور مالیاتی موظف است ظرف حداکثر یک ماه از ثبت درخواست استرداد نسبت به بازگرداندن مازاد اقدام کند؛ در غیر این صورت مشمول جریمه ۲ درصدی ماهانه به نفع مودی خواهد بود.
شرط اصلی پذیرش اعتبار چیست؟ در گذشته صورتحساب کاغذی با مهر فروشنده برای ممیز کافی به نظر میرسید. امروز و در سال ۱۴۰۴، شرط بیچونوچرا برای قبول اعتبار، وجود صورتحساب الکترونیکی ثبتشده و تاییدشده در سامانه مودیان است. اگر موکل شما میلیونها تومان بابت ارزش افزوده به عرضهکننده کالا بپردازد اما فروشنده صورتحساب را در کارپوشه درج نکند، اداره مالیاتی این پرداختی را به عنوان اعتبار نپذیرفته و خریدار ناچار است ارزش افزوده فروش خود را بدون کسر اعتبار تسویه کند.
ثبتهای سند حسابداری دوبل برای خرید و فروش
برای یک کارآموز یا دانشجوی حسابداری، هیچ چیز جای تسلط بر آرتیکلهای دفتر روزنامه را نمیگیرد. حسابداران حرفهای حسابهای ارزش افزوده را در سطوح معین تفکیک میکنند تا در انتهای هر فصل در تهیه اظهارنامه و انطباق با دفاتر دغدغهای نداشته باشند. دو حساب اصلی شامل «مالیات و عوارض ارزش افزوده خرید» (ماهیت دارایی جاری / سایر حسابهای دریافتنی) و «مالیات و عوارض ارزش افزوده فروش» (ماهیت بدهی جاری / سایر حسابهای پرداختنی) هستند.
فرض کنیم شرکتی مواد اولیهای به ارزش ۲۰۰٬۰۰۰٬۰۰۰ ریال (بیست میلیون تومان) با نرخ ۱۰ درصد ارزش افزوده به صورت نقد خریداری میکند. سند حسابداری در دفاتر خریدار به شکل زیر صادر میشود:
- حساب موجودی مواد / بهای تمامشده کالا (بدهکار): ۲۰۰٬۰۰۰٬۰۰۰ ریال (۲۰ میلیون تومان)
- حساب مالیات و عوارض ارزش افزوده خرید – اعتبار مالیاتی (بدهکار): ۲۰٬۰۰۰٬۰۰۰ ریال (۲ میلیون تومان)
- حساب موجودی نقد و بانک (بستانکار): ۲۲۰٬۰۰۰٬۰۰۰ ریال (۲۲ میلیون تومان)
در ادامه همان دوره، شرکت بخشی از محصولات فرآوریشده خود را به بهای ۵۰۰٬۰۰۰٬۰۰۰ ریال (پنجاه میلیون تومان) نقداً به فروش میرساند. سند ثبت فروش در دفاتر شرکت به این صورت خواهد بود:
- حساب موجودی نقد و بانک (بدهکار): ۵۵۰٬۰۰۰٬۰۰۰ ریال (۵۵ میلیون تومان)
- حساب درآمد حاصل از فروش کالا (بستانکار): ۵۰۰٬۰۰۰٬۰۰۰ ریال (۵۰ میلیون تومان)
- حساب مالیات و عوارض ارزش افزوده فروش (بستانکار): ۵۰٬۰۰۰٬۰۰۰ ریال (۵ میلیون تومان)
مالیات بر ارزش افزوده چیست؟ نحوه محاسبه و اظهار
در پایان فصل، حسابدار موظف به بستن و تهاتر این دو حساب معین است. سند بستن و تهاتر حسابها در دفاتر مالی به شیوه زیر ثبت میشود:
- حساب مالیات و عوارض ارزش افزوده فروش (بدهکار): ۵۰٬۰۰۰٬۰۰۰ ریال (۵ میلیون تومان)
- حساب مالیات و عوارض ارزش افزوده خرید (بستانکار): ۲۰٬۰۰۰٬۰۰۰ ریال (۲ میلیون تومان)
- حساب مالیات بر ارزش افزوده پرداختنی / سازمان امور مالیاتی (بستانکار): ۳۰٬۰۰۰٬۰۰۰ ریال (۳ میلیون تومان)
با صدور این سند، مانده ۳۰ میلیون ریالی بدهی آماده تسویه در کارپوشه میشود. این شفافیت مانع از ناهماهنگی در رسیدگیهای مالیاتی ماده ۲۳۸ خواهد بود.مالیات بر ارزش افزوده چیست؟ نحوه محاسبه و اظهار
راهنمای عملی ۶ مرحلهای تطبیق دفاتر و کارپوشه مودیان
اگر اکنون در جلسه مشاوره حضور داشتید، نخستین توصیه ما این بود که روند ثبت تا ارسال را به روزهای پایانی فصل موکول نکنید. چرخه ۶ مرحلهای زیر نقشه راهی مطمئن برای مهار تمامی ریسکهای اظهارنامه است:
- استخراج گزارش فصلی خرید و فروش از نرمافزار مالی:
نخستین اقدام، خروجی گرفتن از تمام فاکتورهای فروش و اسناد خرید صادرشده در سیستمهای مالی نظیر سپیدار یا هلو است. اطمینان حاصل کنید که کلیه تخفیفات و برگشت از فروشها با شناسه صورتحساب ارجاعی در دفاتر لحاظ شده باشند. - ورود به کارپوشه سامانه مودیان و بررسی صورتحسابها:
با کلید خصوصی مودی وارد درگاه مالیاتی شده و بخش صورتحسابهای الکترونیکی را بازخوانی کنید. تمامی صورتحسابهای فروش ارسالی شرکت را در وضعیتهای «در انتظار واکنش»، «تایید شده» و «عدم نیاز به واکنش» بازبینی نمایید. - تطبیق ردیف به ردیف اعتبارات خرید (فاکتورهای دریافتی):
در کارپوشه، صورتحسابهای خریدی که دیگران به نام شما صادر کردهاند را بررسی کنید. برای فاکتورهای خرید نسیه، مواعد ثبت واکنش ۳۰ روزه را فراموش نکنید تا اعتبار به دوره بعد منتقل نگردد. - ثبت مغایرتها در کاربرگهای کنترلی اکسل:
بین گزارش نرمافزار داخلی و صورتحسابهای موجود در کارپوشه مغایرتگیری کنید. چنانچه فاکتوری در دفاتر موجود است اما در کارپوشه ثبت نشده، بلافاصله پیگیر صدور فاکتور الکترونیکی توسط تامینکننده شوید. - بررسی و تعدیل اظهارنامه پیشفرض در پنجره واحد مالیاتی:
سامانه مودیان بر مبنای دادههای پایگاه اطلاعاتی، اظهارنامه پیشفرض هر دوره را آماده میسازد. مودی باید خریدهای خارج از سامانه مودیان (دارای مجوزهای قانونی) و مبالغ معاف را در جداول مربوطه چک و تایید نهایی کند. - صدور شناسه قبض و پرداخت نهایی:
پس از اعمال تایید نهایی، قبض مالیات بر ارزش افزوده و عوارض متعلقه صادر میشود. پرداخت این قبض از طریق درگاه الکترونیکی یا شناسه واریز بانکی صورت گرفته و سند حسابداری پرداخت در دفاتر درج میگردد.
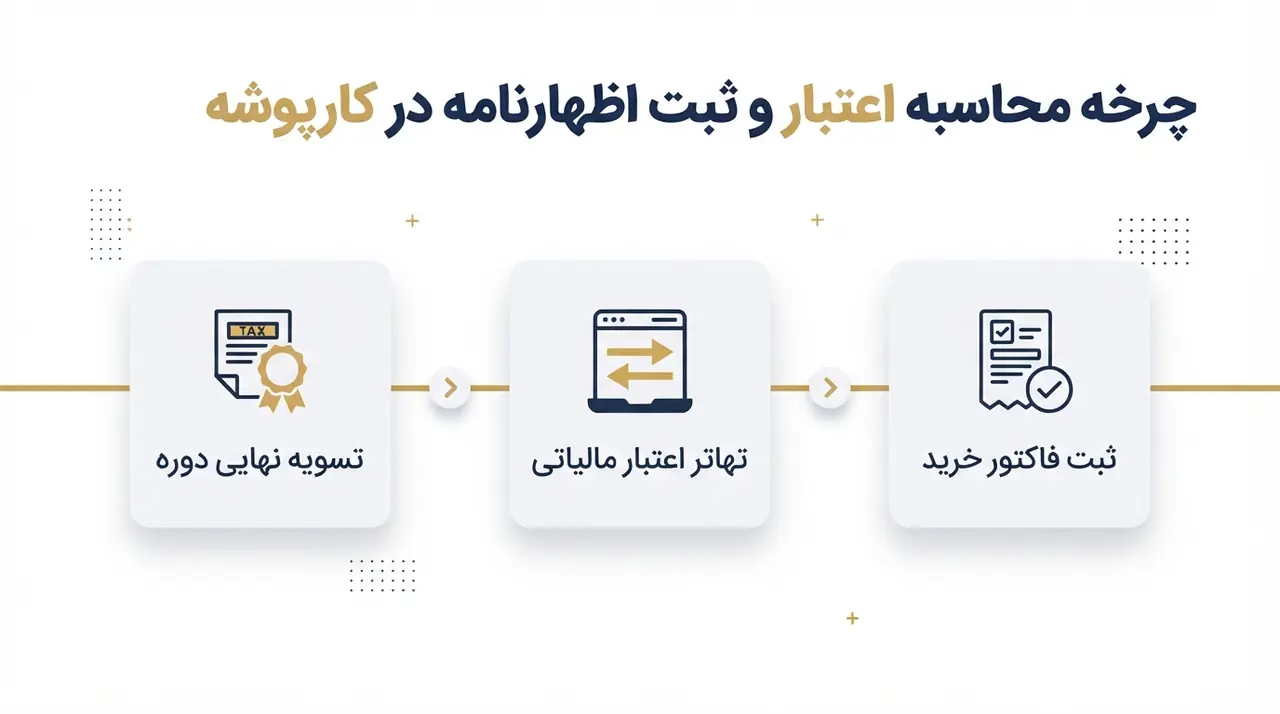
جریان انتقال بار مالی و چرخه عملیاتی در سامانه
پیش از ورود به تلههای حقوقی و بررسی اشتباهات متداول حسابداران، بررسی سازوکار گرافیکی زیر به فهم روند تسویه کمک شایانی خواهد کرد. این نمودار تصویری پیوند میان خرید نهاده، دریافت اعتبار و تهاتر در سامانه مودیان را در مقیاس عملیاتی خلاصه میکند.
اشتباهات مرگبار کارآموزان در رد اظهارنامه و جرائم قانونی مالیات بر ارزش افزوده
در ۱۲ سال آموزش و کار حرفهای، بارها مشاهده کردهایم که ناآگاهی از چند ماده قانونی محدود، لطمات مالی سنگینی به کارفرمایان زده است. بخش عمدهای از این خطاها به دلیل اشتباه در کنترل جزئیات سامانه رخ میدهد. مهمترین خطاهای پرتکرار شامل موارد زیر است:
- عدم ثبت فاکتورهای برگشت از فروش: اگر مشتری کالایی را مرجوع کند و حسابدار صورتحساب الکترونیکی ارجاعی (نوع ابطالی، اصلاحی یا برگشت از فروش) صادر ننماید، سامانه مودیان همچنان مالیات فروش را بر عهده شرکت میداند.
- لحاظ کردن اعتبار خرید نسیه بدون تایید پرداخت: در معاملات نسیه، اعتبار زمانی ثبت نهایی میشود که تسویه وجه در بستر سامانه یا سامانههای پرداختی مورد تایید ثبت گردد. اشتباه در تسویه نقدی کاذب، موجب رد اعتبار خواهد شد.
- فاکتورهای فاقد شناسه اختصاصی کالا یا خدمات: استفاده از شناسههای عمومی نامرتبط برای کالاهایی که الزام به شناسه اختصاصی دارند، خطر رد صورتحساب توسط ممیز مالیاتی را در پی دارد.
- ادعای اعتبار برای خریدهای نامرتبط با فعالیت شرکت: هزینههای شخصی مدیران یا اقلام فاقد ارتباط با موضوع اساسنامه شرکت، طبق ماده ۸ و ماده ۱۷، به عنوان اعتبار مالیاتی قابل پذیرش نبوده و مشمول برگشت و جریمه است.
- فراموشی مهلت اظهارنامه و تأخیر در پرداخت: تأخیر حتی به مدت یک روز، مشمول جریمه عدم تسلیم اظهارنامه میگردد.
طبق ماده ۳۶ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰، در صورت عدم تسلیم اظهارنامه در موعد مقرر یا کتمان معامله، جریمهای غیرقابل بخشودگی معادل دو برابر مالیات و عوارض پرداختنشده تا موعد مقرر وضع میگردد. علاوه بر این، تأخیر در پرداخت مالیاتهای قطعیشده مشمول جریمهای معادل دو درصد (۲٪) در ماه نسبت به اصل مالیات و مدت تأخیر است.
همانطور که ملاحظه میکنید، جریمه دو برابری ماده ۳۶ قید «غیرقابل بخشش» دارد. بنابراین حسابدار توانایی دفاع از این جریمه در هیئتهای ماده ۲۱۶ یا ۲۴۴ را نخواهد داشت. مراقبت بر مواعد، اولین خط قرمز کارشناس مالی است.
دو مطالعه موردی تجربی از پروژههای کارگاهی در زمینه مالیات بر ارزش افزوده</h2>
برای ملموس شدن ابعاد پروندهها، دو سناریوی بازسازیشده از پروندههای کارگاهی که در جریان دورههای کارآموزی به عنوان پروژه عیبیابی بررسی شدهاند را مرور میکنیم. ارقام جهت فهم سادهتر با معادل تومان درج شدهاند.
پرونده اول: شرکت بازرگانی تجهیزات پزشکی در شیراز
صورت مسئله: یک شرکت بازرگانی در فصل بهار اقلامی به ارزش ۱۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (یک میلیارد تومان) به فروشگاهها و مراکز درمانی عرضه کرده بود. حسابدار تازهکار به اشتباه تصور میکرد به دلیل ماهیت پزشکی همه اقلام، کل فروش معاف از مالیات است؛ در حالی که ۴۰ درصد از کالاهای فروختهشده تجهیزات آرایشی و زیبایی بود که طبق جزء بند ۱ ماده ۹ مشمول نرخ عمومی ۱۰ درصد میشدند.
اقدام تیم: در کارگاه عملی بازبینی اسناد، صورتحسابهای کارپوشه با پروانههای گمرکی تطبیق داده شد. ۴٬۰۰۰٬۰۰۰٬۰۰۰ ریال (چهارصد میلیون تومان) کالای مشمول شناسایی شد و صورتحسابهای اصلاحی در مهلت قانونی پیش از رسیدگی قطعی صادر گردید. همچنین اعتبارات خرید این اقلام به مبلغ ۲۵۰٬۰۰۰٬۰۰۰ ریال (بیست و پنج میلیون تومان) که قبلاً هزینه ثبت شده بود، به سرفصل اعتبار ارزش افزوده برگشت داده شد.
نتیجه: با صدور صورتحساب اصلاحی و پرداخت مابهالتفاوت ۱۵۰٬۰۰۰٬۰۰۰ ریالی (۱۵ میلیون تومان)، از صدور جریمه ماده ۳۶ به میزان ۳۰۰٬۰۰۰٬۰۰۰ ریال (سی میلیون تومان) و محاسبه علیالرأس در حسابرسی سامانهای جلوگیری شد.
پرونده دوم: کارگاه تولید قطعات پلاستیکی صنعتی
صورت مسئله: این کارگاه در پاییز ۱۴۰۳ خریدهای پلیمر را به مبلغ ۵٬۰۰۰٬۰۰۰٬۰۰۰ ریال (پانصد میلیون تومان) انجام داده و مبلغ ۵۰۰٬۰۰۰٬۰۰۰ ریال (پنجاه میلیون تومان) مالیات ارزش افزوده به تامینکننده پرداخت کرده بود. با این حال، تامینکننده به علت نقص فنی در کلید سامانه خود، صورتحساب را ارسال نکرده بود. حسابدار کارگاه بدون بررسی کارپوشه، این ۵۰ میلیون تومان را به عنوان اعتبار در دفاتر کسر کرده بود.
اقدام تیم: حین کارورزی دفاتر، مغایرت فاحش میان کارپوشه و دفاتر شناسایی شد. با پیگیری فوری از مراجع صادرکننده، تامینکننده ملزم به ثبت فاکتور خارج از موعد گردید و شرکت نیز با استفاده از تسهیلات بخشنامههای جدید، اظهارنامه دوره را قبل از صدور برگ تشخیص، تعدیل کرد.
نتیجه: شرکت از پرداخت مجدد ۵۰ میلیون تومان اصل مالیات و تحمیل جریمه دیرکرد ماهیانه نجات یافت و کارآموزان با اهمیت انطباق بلادرنگ دادههای کارپوشه با اسناد مالی آشنا شدند.
جداول مقایسهای وضعیت مالیاتی و سامانهای مالیات بر ارزش افزوده
جدولهای مقایسهای زیر به شما کمک میکنند تفاوت وضعیتها و رویههای قانونی ارزش افزوده را در یک نمای اجمالی بررسی کنید.
| عنوان کالا / خدمت | نرخ ارزش افزوده ۱۴۰۴ | وضعیت اعتبار مالیاتی خرید | ارجاع قانونی مصوب ۱۴۰۰ |
|---|---|---|---|
| مواد غذایی اساسی (شیر، ماست، نان، گوشت) | معاف (۰ درصد) | غیرقابل تهاتر (منظور در بهای تمامشده) | بند «الف» ماده ۹ |
| کالاهای عمومی مصرفی و صنعتی | ۱۰ درصد | قابل تهاتر به عنوان اعتبار رسمی | ماده ۷ و تبصرههای بودجه |
| دارو و تجهیزات پزشکی مصرفی انسانی | معاف یا نرخ ترجیحی | غیرقابل تهاتر در بخش معاف | بند «ب» ماده ۹ و بندهای بودجه |
| طلا، پلاتین و جواهرآلات | ۱۰٪ فقط روی اجرت، سود و حقالعمل | قابل تهاتر نسبت به سهم مشمول | جزء ۲ بند «ب» ماده ۲۶ |
| صادرات کالا و خدمات به خارج از کشور | معاف با نرخ صفر درصد | قابل استرداد کامل از سازمان مالیاتی | ماده ۱۰ قانون دائمی |
جدول زیر مقایسه تکالیف مودیان در دو نظام مالیاتی قدیم (پیش از سال ۱۴۰۰) و مدرن فعلی (در بستر سامانه مودیان) را نمایش میدهد:
| شاخص ارزیابی | رویه قدیم (قانون آزمایشی ۱۳۸۷) | رویه فعلی (قانون دائمی و سامانه مودیان) |
|---|---|---|
| سند اصالت فاکتور خرید | صورتحساب فیزیکی کاغذی با مهر و امضا | صورتحساب الکترونیکی ثبتشده در کارپوشه |
| روش تسلیم اظهارنامه | ثبت دستی ارقام در درگاه ارزش افزوده (evat) | بررسی و تایید اظهارنامه پیشفرض در my.tax.gov.ir |
| مبنای پذیرش اعتبار مالیاتی | بررسی فیزیکی دفاتر و دفاتر ممیزی | اعتبارسنجی خودکار کارپوشه و انطباق سیستمی |
| نرخ پیشفرض عمومی | ۹ درصد (۶٪ مالیات + ۳٪ عوارض) | ۱۰ درصد (ادغام عوارض و مالیات در ساختار متمرکز) |
| رسیدگی و تعیین مالیات | رسیدگی سلیقهای با صدور برگ تشخیص علیالرأس | برآورد سیستمی مبنای کارپوشه طبق قانون تسهیل |
سوالات متداول حسابداران و کارآموزان
نرخ مالیات بر ارزش افزوده در سال ۱۴۰۴ چند درصد است؟
نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۴ برای کالاها و خدمات عمومی برابر با ۱۰ درصد است. این عدد شامل ۹ درصد نرخ پایه موضوع ماده ۷ قانون دائمی به همراه ۱ واحد درصد افزایش مربوط به بندهای بودجه سنواتی کشور برای مصارف قانونی است.
اگر فاکتور خریدی در سامانه مودیان ثبت نشده باشد، آیا اعتبار آن پذیرفته میشود؟
خیر. طبق ماده ۸ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰، داشتن اعتبار مالیاتی منوط به صدور و تایید صورتحساب الکترونیکی در سامانه مودیان است. فاکتورهای دستی و کاغذی خارج از این چارچوب فاقد اعتبار مالیاتی تلقی میشوند.
تفاوت نرخ صفر درصد صادرات با معافیتهای ماده ۹ چیست؟
در معافیتهای ماده ۹ مالیاتی دریافت نمیشود و اعتبار خریدهای قبلی هم پس داده نمیشود، بلکه به هزینه میرود. اما در نرخ صفر صادرات (ماده ۱۰)، علاوه بر عدم دریافت مالیات، کل مالیات بر ارزش افزوده پرداختی در مراحل قبلی تولید مسترد خواهد شد.
جریمه تاخیر در پرداخت یا عدم ارسال اظهارنامه ارزش افزوده چقدر است؟
مطابق ماده ۳۶ قانون، جریمه عدم تسلیم اظهارنامه در موعد قانونی معادل دو برابر مالیات و عوارض پرداختنشده و غیرقابل بخشش است. ضمناً جریمه تاخیر در پرداخت ماهانه ۲ درصد نسبت به اصل مالیات محاسبه میشود.
مهلت قانونی تایید و پرداخت اظهارنامه ارزش افزوده هر فصل تا چه زمانی است؟
مطابق روال، کارپوشه سامانه مودیان پس از پایان هر فصل سهماهه، اظهارنامه برآوردی را ایجاد کرده و به مودیان مهلت مشخصی (معمولاً یک ماه پس از خاتمه فصل یا بر اساس مواعد قانونی مصوب) جهت تکمیل، اعمال تغییرات و تسویه قبوض ارائه میدهد.
محدودیتها و آنچه نگفتیم
این مقاله به بررسی تکالیف شرکتهای بازرگانی، تولیدی و خدماتی متعارف در قلمرو گمرکی کشور اختصاص داشت. مناطق آزاد تجاری-صنعتی و مناطق ویژه اقتصادی مقررات و استثنائات اختصاصی خود را دارند که نیازمند تحلیل جداگانه طبق ماده ۱۰ و تبصرههای آن است. همچنین کالاهای خاص نظیر سیگار، تنباکو، سوختهای فسیلی و عوارض آلایندگی با قوانین نرخهای ترجیحی ماده ۲۶ و ۲۷ سنجیده میشوند و فرمولهای مالیات سبز آنها خارج از دامنه عمومی این نوشتار است.
قدم بعدی شما: از یادگیری تئوری تا تسلط عملی در کارگاه حسابداری
برای موفقیت شغلی، سه اصل کلیدی زیر را همواره سرلوحه کار خود قرار دهید:
- تطبیق دائم دفاتر حسابداری با صورتحسابهای الکترونیکی مندرج در کارپوشه سامانه مودیان.
- تفکیک دقیق اقلام معاف ماده ۹ از اقلام مشمول نرخ ۱۰ درصد پیش از صدور اسناد.
- تهاتر فصلی حسابهای معین ارزش افزوده خرید و فروش برای پرهیز از ترازهای نامتعارف.
اگر دانشجوی حسابداری هستید، به تازگی فارغالتحصیل شدهاید یا تصمیم دارید به عنوان کارآموز وارد شرکتها و بازار کار شوید، تسلط بر سامانه مودیان، ثبتهای دفاتر مالی و تحلیل قوانین مالیاتی تفاوتی است که شما را از سایر کارجویان متمایز میکند. در آموزشگاه حسابداری شاهین در شیراز، ما در دورههای جامع و کارگاههای بالینی، کلیه مباحث کار با نرمافزارهای سپیدار و هلو، تهیه و تنظیم اظهارنامهها و مستندسازی پروندههای مالیاتی را بر روی پروژههای شرکتهای واقعی آموزش میدهیم.
برای دریافت مشاوره تخصصی رایگان انتخاب مسیر کارآموزی و ثبتنام در دورههای حسابداری، هماکنون با کارشناسان آموزشی ما در ارتباط باشید. کسب مهارتهای حرفهای، مطمئنترین سرمایهگذاری برای تصاحب موقعیتهای شغلی پایدار در حوزه مالی است.
یادآوری مهلتهای فصلی: کارپوشه سامانه مودیان منتظر روزهای پایانی فصل نمیماند؛ فرایند مستندسازی اسناد خود را همین امروز آغاز کنید.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.