
معافیتهای مالیاتی ۱۴۰۵ یکی از تعیینکنندهترین متغیرهایی است که مدیران مالی، صاحبان کارگاهها و کارآموزان حسابداری باید پیش از آغاز سال مالی جدید به تسلط کاملی بر جزئیات آن دست پیدا کنند. نخستین باری که با پرونده رد شدن معافیت یک کارگاه تولیدی بهخاطر دیرکرد ۴۸ ساعته در ارسال اظهارنامه روبهرو شدیم، دیدیم که چگونه غفلت از ماده ۱۴۶ مکرر باعث تبدیل معافیت چند صد میلیونی به جریمهای کمرشکن شد. طبق احکام قانونی جاری، استفاده از هرگونه معافیت پایه یا نرخ صفر در ایران، بههیچوجه خودکار نیست و منوط به انجام دقیق تکالیف در موعد مقرر است. در این راهنمای جامع، تمامی ارقام ریالی و تومانی سقف معافیت حقوق و مشاغل سال ۱۴۰۵، فهرست گروههای مشمول و خطاهای رایجی را بررسی میکنیم که میتوانند موقعیت مالی شما یا شرکت متبوعتان را دگرگون سازند.
کالبدشکافی مفهوم معافیت مالیاتی و تفاوت حیاتی نرخ صفر با معافیت مطلق
پیش از بررسی ارقام و مصوبات بودجه، درک مرز باریک میان «معافیت مالیاتی» (Tax Exemption) و «مالیات با نرخ صفر» (Zero-Rated Tax) نخستین ضرورت حرفهای برای هر حسابدار و کارآموز است. در ادبیات عمومی جامعه این تصور نادرست رواج دارد که وقتی شغلی یا درآمدی معاف اعلام میشود، دیگر نیازی به حسابوکتاب، ثبت دفاتر و ارائه فاکتور در سامانه مودیان نخواهد بود. این برداشت نادرست، سالانه مبالغ سنگینی جریمه را به فعالان اقتصادی در استان فارس و سراسر کشور تحمیل میکند.
بر اساس تحولات صورت گرفته در قانون مالیاتهای مستقیم و بهویژه اضافه شدن ماده ۱۴۶ مکرر، رویکرد نظام مالیاتی تغییر اساسی یافته است. قانونگذار تصریح دارد که منظور از معافیتهای موضوع این قانون، محاسبه مالیات با «نرخ صفر» است. یعنی درآمد شما شناسایی میشود، مدارک هزینه و فروش ممیزی میگردد، اظهارنامه ثبت شده و در نهایت، رقم نهایی مالیات ضرب در عدد صفر میشود. بنابراین شرط ورود به دنیای مالیات صفر، رعایت تمام الزامات شکلی و اجرایی است.
«ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم: اعطای هرگونه مالیات با نرخ صفر، معافیت، بخشودگی و تخفیف مالیاتی منوط به تسلیم اظهارنامه مالیاتی، دفاتر یا اسناد و مدارک حسابداری در موعد مقرر است. در صورت عدم تسلیم، مودی از هرگونه معافیت و نرخ صفر محروم شده و مالیات متعلقه مطالبه خواهد شد.»
نکتهای که کمتر به آن اشاره میشود این است که اگر مودی اظهارنامه خود را تسلیم نکند یا حتی یک روز پس از پایان مهلت قانونی فرمهای خود را ارسال نماید، سازمان امور مالیاتی کشور درآمد او را بر پایه تراکنشهای بانکی و اطلاعات کارپوشه ارزیابی میکند. در پی این اقدام، علاوه بر حذف سقف معافیت سالانه، جرایم کتمان درآمد موضوع ماده ۱۹۲ ق.م.م نیز با نرخ غیرقابل بخشودگی اعمال خواهند شد.
سقف و شرایط معافیت مالیات بر درآمد حقوق در سال ۱۴۰۵
سقف معافیت مالیات بر درآمد حقوق، کلیدیترین متغیر محاسباتی است که تمام نرمافزارهای حقوق و دستمزد از ابتدای فروردین هر سال باید بر اساس آن تنظیم گردند. طبق ارقام درجشده در لایحه و احکام مالیاتی سال ۱۴۰۵، سقف معافیت سالانه حقوقبگیران نسبت به سالهای قبل بازنگری شده تا اثر تورم بر درآمدهای معیشتی تا حدی تعدیل شود.
بر این اساس، سقف معافیت سالانه موضوع ماده ۸۴ قانون مالیاتهای مستقیم برای سال ۱۴۰۵ معادل ۲٬۸۸۰٬۰۰۰٬۰۰۰ ریال (دویست و هشتاد و هشت میلیون تومان) مصوب شده است. این رقم برای محاسبات ماهیانه معادل دقیق ۲۴۰٬۰۰۰٬۰۰۰ ریال (بیست و چهار میلیون تومان در ماه) خواهد بود. بدین ترتیب کارمند یا کارگری که مجموع ناخالص دریافتی مشمول مالیات وی در ماه کمتر یا مساوی ۲۴ میلیون تومان باشد، هیچ مالیاتی پرداخت نخواهد کرد.
پرسشی که همیشه هنرجویان در کارگاههای محاسباتی مطرح میکنند این است که درآمدهای بالاتر از این سقف چگونه ارزیابی میشوند؟ سیستم مالیاتی ایران طبق ماده ۸۵ ق.م.م دارای نظام پلکانی است. بنابراین درآمدهای مازاد بر ۲۴ میلیون تومان در ماه به شرح زیر در طبقات مختلف مالیاتی قرار میگیرند:
- پله اول (تا ۲۴ میلیون تومان در ماه): نرخ مالیات ۰٪ (کاملاً معاف).
- پله دوم (مازاد بر ۲۴ تا ۳۵ میلیون تومان): نسبت به مازاد با نرخ ۱۰٪.
- پله سوم (مازاد بر ۳۵ تا ۵۰ میلیون تومان): نسبت به مازاد با نرخ ۱۵٪.
- پله چهارم (مازاد بر ۵۰ تا ۷۰ میلیون تومان): نسبت به مازاد با نرخ ۲۰٪.
- پله پنجم (مازاد بر ۷۰ میلیون تومان به بالا): نسبت به مازاد با نرخ ۳۰٪.
حسابدار شرکت باید دقت کند که تمام معافیتهای قانونی مربوط به حقوق نظیر حق اولاد، بازخرید مرخصی، هزینههای سفر و ماموریت کاری و همچنین سهم دو هفتم بیمه پرداختی کارگر طبق بخشنامههای ابلاغی پیش از اعمال این جدول از پایه درآمد کسر گردند تا پرسنل بدون دلیل متضرر نشوند.
سقف معافیت مالیات مشاغل و اصناف در سال ۱۴۰۵ (ماده ۱۰۱)
صاحبان مشاغل و کسبوکارهای انفرادی یا شراکتی همهساله چشمانتظار اعلام نصاب معافیت سالانه موضوع ماده ۱۰۱ قانون مالیاتهای مستقیم هستند. برای سال ۱۴۰۵، قانونگذار بین مودیانی که تمام دادوستدهای خود را شفاف از طریق سامانههای پرداخت رسمی و سامانه مودیان انجام میدهند با کسانی که اسناد ناقص دارند تفاوت چشمگیری قائل شده است.
در سال ۱۴۰۵، سقف معافیت پایه سالانه برای مشاغلی که تکالیف قانونی اتصال به درگاههای الکترونیکی را رعایت کردهاند، معادل ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال (یکصد و بیست میلیون تومان) تعیین گردیده است. اگر واحد صنفی دارای شریک باشد، طبق صراحت تبصره ۱ ماده ۱۰۱، حداکثر دو معافیت پایه (مجموعاً ۲۴۰ میلیون تومان) به شراکت تعلق میگیرد و مابقی شرکا حتی در صورت تعدد افراد نمیتوانند از معافیت مجزا بهرهمند شوند.
با این حال، گزینه جذابتر برای بیشتر اصناف، استفاده از «تبصره ماده ۱۰۰» است. در صورتی که سقف فروش کالا و خدمات واحد صنفی در طول سال از حد نصاب معین (مثلاً ۱۸ میلیارد تومان در سال پیشرو) فراتر نرود، سازمان مالیاتی فرم مالیات مقطوع را برای مودی صادر میکند. در این فرم، با استفاده از ضرایب سود فعالیت (اینتاکد) و با لحاظ تخفیفات ویژه، مبلغی مقطوع تعیین میگردد بدون آنکه نیازی به تحویل دفتر روزنامه و اسناد ریز هزینه وجود داشته باشد. اما کارآموز باید بداند در صورتی که مودی فرم تبصره ماده ۱۰۰ را نپذیرد، باید اظهارنامه کامل تسلیم کند و برای برخورداری از همان معافیت ۱۲۰ میلیون تومانی، فاکتورهای هزینهای معتبر ارائه دهد.
راهنمای عملی ۵ مرحلهای شاهین برای ثبت معافیتها در کارپوشه سامانه مودیان
یکی از بزرگترین گرههای کاری برای حسابداران تازهکار در شیراز و سایر نقاط کشور، تطبیق فاکتورهای معاف در سامانههای نرمافزاری و کارپوشه مالیاتی است. تیم آموزشی ما در طول آموزشهای عملی پروژهمحور، این مسیر را به یک چکلیست اجرایی ۵ مرحلهای تبدیل کرده است تا هیچ معافیتی ناخواسته رد نشود:
- تطبیق دقیق شناسه کالا و خدمت با فهرست اقلام معاف: پیش از هر چیز، باید شناسه کالا یا خدمت (شناسه عمومی یا اختصاصی) در سامانه جامع تجارت یا portal.tax.gov.ir با جدول ماده ۹ قانون مالیات بر ارزش افزوده مطابقت داده شود. اگر شناسه مشمول را برای کالایی معاف ثبت کنید، سامانه بهطور خودکار ۱۰ درصد مالیات ارزش افزوده برای شما منظور میکند.
- تنظیم نوع صورتحساب در نرمافزارهای حسابداری (هلو یا سپیدار): در نرمافزار مالی خود، در بخش سرفصل کالا، تیک «معاف از مالیات» را فعال کرده و کد استاندارد مالیاتی را متصل سازید تا فاکتور با الگوی صحیح صادر گردد.
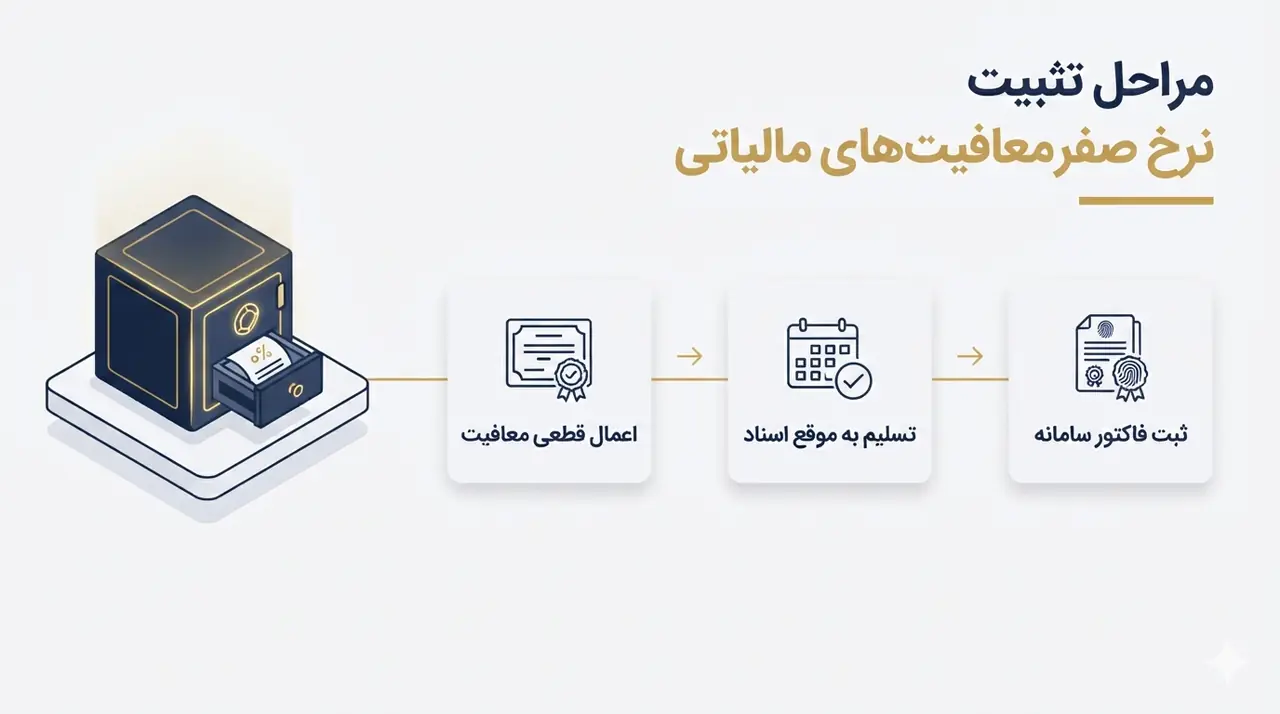
- ارسال فاکتور به کارپوشه ظرف مهلت مجاز: فاکتور باید حداکثر ظرف مهلت قانونی (طبق آخرین ضوابط ۷ روز کاری) از طریق معتمدین یا ارسال مستقیم با کلید اختصاصی وارد کارپوشه خریدار شود. فاکتور خارج از موعد اعتبار معافیت را متزلزل میسازد.
- کنترل تاییدیه خریدار در کارپوشه: در معاملات مشمول یا دارای نرخ صفر، تایید صورتحساب توسط طرف تجاری ضرورت دارد. مطمئن شوید وضعیت صورتحساب در ستون پذیرش به حالت «تایید شده» تغییر یابد.
- بستن دوره و انتقال خودکار به اظهارنامه پیشفرض: در پایان هر فصل، ارقام فاکتورهای معاف ثبتشده در سامانه مودیان باید عینا با ستون «معافیتهای قانونی» اظهارنامه عملکرد سالانه و گزارشهای فصلی مطابقت داده شوند. هرگونه ناهمخوانی ریالی، حسابرس سازمان را به صدور برگ مطالبه سوق میدهد.
۵ اشتباه مرگبار در ثبت حسابداری معافیتها و جرایم مالیاتی مرتبط
در جریان ارزیابی تکالیف تمرینی در کارگاههای حسابداری آموزشگاه شاهین، بارها دیدهایم که بیشترین خطاهای منجر به جریمههای مالیاتی سنگین، ناشی از اشتباه در ثبت معافیتهاست، نه فرار مالیاتی آگاهانه. پنج نمونه از این خطاهای رایج را در ادامه به همراه عواقب آنها مرور میکنیم:
- اشتباه اول: ثبت نکردن فاکتورهای فروش معاف در سامانه مودیان به گمان اینکه معافیت نیاز به اعلام ندارد.
پیامد و جریمه: جریمه عدم صدور صورتحساب الکترونیکی معادل ۱۰ درصد مجموع مبلغ فروش کالا یا خدمات ثبتنشده و محرومیت کامل از نرخ صفر طبق ماده ۲۲ قانون پایانههای فروشگاهی. - اشتباه دوم: خلط مبحث میان معافیت دائم با تخفیف موقت و عدم ارسال اظهارنامه در موعد مقرر.
پیامد و جریمه: ابطال کل معافیت مالیاتی سالانه، تعیین مالیات بر اساس فروش ناخالص و جریمه ۳۰ درصدی غیرقابل بخشودگی ماده ۱۹۲ ق.م.م برای کتمان درآمد. - اشتباه سوم: محاسبه حق بیمه کارگری بدون اعمال معافیتهای مصوب شورای عالی کار در لیست ماهانه.
پیامد و جریمه: مغایرت میان لیست ارسالی به سازمان تامین اجتماعی و کارپوشه مالیات حقوق و تحمیل جریمه ۲ درصدی مغایرت ماهانه اسناد حقوق. - اشتباه چهارم: ثبت سود سپردههای بانکی اشخاص حقوقی در سرفصل درآمدهای معاف.
پیامد و جریمه: طبق اصلاحات جدید قانون، سود سپرده اشخاص حقوقی (به استثنای صندوقهای سرمایهگذاری دارای مجوز) مشمول مالیات عملکرد ۲۵ درصد است و ثبت آن به عنوان درآمد معاف، حسابرسی را به چالش میکشد. - اشتباه پنجم: عدم تفکیک هزینههای مربوط به بخش معاف از بخش مشمول در شرکتهای مختلط.
پیامد و جریمه: رد شدن هزینههای بخش مشمول توسط ممیز مالیاتی بر اساس ماده ۱۴۱ آییننامه اجرایی، که موجب افزایش مصنوعی سود مشمول مالیات و جهش رقم بدهی شرکت میشود.
اگر پرونده مالیاتی پیچیدهای پیش رو دارید یا در شروع ورود به این حرفه هستید، اطلاع از این ظرایف تفاوت میان یک حسابدار مبتدی و یک متخصص ارشد مورد اعتماد بازار کار را رقم میزند.
بخشهای اقتصادی و صاحبان کسبوکارهای مشمول معافیتهای خاص
قوانین مالیاتی ایران برای حمایت از تولید داخلی، اشتغالزایی، فعالیتهای دانشبنیان و صادرات غیرنفتی، تسهیلات گستردهای در نظر گرفتهاند. آشنایی با این سرفصلهای قانونی به حسابدار این امکان را میدهد تا بار مالیاتی مجموعه خود را به شیوه کاملاً قانونی و امن به حداقل برساند:
۱. بخش کشاورزی، دامپروری و شیلات (ماده ۸۱ ق.م.م)
طبق ماده ۸۱ قانون، درآمد ناشی از تمام فعالیتهای کشاورزی، دامپروری، پرورش طیور، پرورش ماهی، زنبورداری و صیادی بهطور کامل با نرخ صفر محاسبه میشوند. نکته اینجاست که صنایع تبدیلی و تکمیلی (مانند کارخانههای ربسازی یا لبنیات صنعتی) مشمول این ماده نیستند و تنها تولیدات اولیه زراعی و دامی از این تسهیلات منتفع خواهند شد.
۲. واحدهای تولیدی و معدنی در مناطق کمتر توسعهیافته (ماده ۱۳۲ ق.م.م)
شرکتهای تولیدی و معدنی که در شهرکهای صنعتی یا مناطق کمتر توسعهیافته دارای مجوز تاسیس یا بهرهبرداری هستند، از تاریخ بهرهبرداری به مدت ۵ تا ۱۰ سال (و در صورت استقرار در مناطق محروم تا ۲۰ سال) با نرخ صفر مالیاتی مواجه میشوند. این معافیت منوط به نگهداری بینقص دفاتر قانونی و ارسال فرمهای ترازنامه و سود و زیان در مهلت پایانی تیرماه است.
۳. شرکتهای دانشبنیان و هستههای فناور (قانون حمایت از شرکتهای دانشبنیان)
درآمدهای منتسب به محصولات و خدمات دانشبنیان مصوب کارگروه ارزیابی معاونت علمی ریاست جمهوری به مدت ۱۵ سال از پرداخت مالیات بر درآمد عملکرد معاف هستند. حسابداران این شرکتها موظفاند در دفاتر خود، حسابهای سود و زیان محصولات دانشبنیان را از محصولات عمومی کاملاً مجزا ثبت نمایند.
۴. درآمدهای ناشی از صادرات کالا و خدمات (ماده ۱۴۱ ق.م.م)
صد درصد درآمد حاصل از صادرات خدمات و کالاهای غیرنفتی و محصولات کشاورزی مشمول مالیات با نرخ صفر هستند. با این وجود، طبق ضوابط حاکم، برخورداری از هرگونه استرداد مالیات بر ارزش افزوده و اعمال نرخ صفر برای صادرکنندگان، مشروط به «بازگشت ارز حاصل از صادرات به چرخه اقتصادی کشور» در سامانه نیما یا بازارهای رسمی تحت نظارت بانک مرکزی است.
۵. موسسات فرهنگی، هنری، قرآنی و خیریهها (ماده ۱۳۹ ق.م.م)
فعالیتهای انتشاراتی، مطبوعاتی و قرآنی و همچنین موسسات خیریه که مجوز رسمی داشته باشند و هزینههای خود را صرف امور عامالمنفعه کنند، معاف از پرداخت مالیات شناخته میشوند. نظارت سازمان امور مالیاتی کشور بر دخلوخرج این موسسات با سختگیری فراوانی انجام میپذیرد.
دو مطالعه موردی واقعی از کارگاههای آموزشی حسابداری
برای درک بهتر اثر تصمیمهای مالیاتی، دو پرونده عینی که در جریان کارگاههای آموزش عملی و رفع اشکال کارآموزی شاهین تحلیل شدهاند را مرور میکنیم:
مطالعه موردی ۱: خطای ارسال فاکتور در شرکت توزیع نهادههای دامی و معافیتهای مالیاتی
صورت مساله: یک شرکت بازرگانی در استان فارس اقدام به توزیع ۵۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (پنج میلیارد تومان) نهادههای دامی معاف از ارزش افزوده نموده بود. حسابدار به تصور اینکه اقلام معاف نیازی به فوریت ثبت ندارند، صورتحسابهای الکترونیکی را دو ماه پس از موعد در کارپوشه ثبت کرد.
اقدام و تصحیح: ممیز اداره کل امور مالیاتی به استناد ماده ۲۲ قانون پایانههای فروشگاهی و نقض ماده ۱۴۶ مکرر، نرخ صفر را نپذیرفته و شرکت را مشمول جریمه عدم صدور معادل ۵٬۰۰۰٬۰۰۰٬۰۰۰ ریال (۵۰۰ میلیون تومان) و تشخیص درآمد بر مبنای حاشیه سود بازار کرد. تیم حسابداری با استفاده از مستندات انبار و ثبت لایحه دفاعیه در هیات حل اختلاف ماده ۲۳۸ توانست بخشی از جرایم را کاهش دهد، اما هزینه دیرکرد بهطور قطعی تثبیت شد.
درس عملی: حتی اگر کالایی معاف از مالیات باشد، تاخیر در انعکاس آن در سامانه مودیان، معافیت را باطل و کسبوکار را بدهکار میسازد.
مطالعه موردی ۲: استفاده موفق از سقف ماده ۱۰۱ در یک کارگاه تولیدی مشارکتی و معافیتهای مالیاتی
صورت مساله: دو برادر با راهاندازی کارگاه قالبسازی، سالانه سودی حدود ۳٬۵۰۰٬۰۰۰٬۰۰۰ ریال (۳۵۰ میلیون تومان) به ثبت رساندند. در سالهای نخست، به دلیل ثبت انفرادی پرونده مالیاتی، تنها یک سقف معافیت برای آنها لحاظ میشد.
اقدام و تصحیح: کارآموز ما پس از پایان دوره و ورود به بازار کار، پرونده را در درگاه ملی خدمات مالیاتی به شراکت رسمی تغییر داد و شماره صیادی هر دو برادر را ثبت کرد. بدین ترتیب در سال ۱۴۰۵، معادل ۲٬۴۰۰٬۰۰۰٬۰۰۰ ریال (۲۴۰ میلیون تومان، دو برابر معافیت پایه) از سود ابرازی کسر شد و مالیات مابقی درآمد با کمترین پله جدول ماده ۱۳۱ تسویه گردید. این اقدام کاملاً قانونی سالانه بیش از ۲۰۰ میلیون ریال (۲۰ میلیون تومان) صرفهجویی نقدی برای خانواده به همراه آورد.
جداول مقایسهای نرخها و پلههای مالیاتی ۱۴۰۵ و معافیتهای مالیاتی
برای تسهیل محاسبات شما، دو جدول مرجع زیر برای تعیین تکالیف حقوق و مشاغل تنظیم شده است:
جدول ۱: پلههای مالیات بر درآمد حقوق سال ۱۴۰۵ (ماده ۸۴ ق.م.م)
| ردیف | طبقه درآمد ماهانه (تومان) | سقف سالانه معادل (ریال) | نرخ مالیات |
|---|---|---|---|
| ۱ | از ۰ تا ۲۴ میلیون تومان | تا ۲٬۸۸۰٬۰۰۰٬۰۰۰ ریال | ۰٪ (معافیت پایه) |
| ۲ | مازاد بر ۲۴ تا ۳۵ میلیون تومان | از ۲٬۸۸۰٬۰۰۰٬۰۰۱ تا ۴٬۲۰۰٬۰۰۰٬۰۰۰ ریال | ۱۰٪ نسبت به مازاد |
| ۳ | مازاد بر ۳۵ تا ۵۰ میلیون تومان | از ۴٬۲۰۰٬۰۰۰٬۰۰۱ تا ۶٬۰۰۰٬۰۰۰٬۰۰۰ ریال | ۱۵٪ نسبت به مازاد |
| ۴ | مازاد بر ۵۰ تا ۷۰ میلیون تومان | از ۶٬۰۰۰٬۰۰۰٬۰۰۱ تا ۸٬۴۰۰٬۰۰۰٬۰۰۰ ریال | ۲۰٪ نسبت به مازاد |
| ۵ | مازاد بر ۷۰ میلیون تومان به بالا | بیشتر از ۸٬۴۰۰٬۰۰۰٬۰۰۱ ریال | ۳۰٪ نسبت به مازاد |
جدول ۲: مقایسه نظام اعمال معافیت در رژیمهای مالیاتی مختلف
| نوع رژیم مالیاتی | مستند قانونی | سقف معافیت ۱۴۰۵ (ریال) | شرط اساسی برخورداری |
|---|---|---|---|
| حقوقبگیران دولتی و خصوصی | ماده ۸۴ ق.م.م | ۲٬۸۸۰٬۰۰۰٬۰۰۰ سالانه | ارسال لیست حقوق ماهانه در موعد |
| مشاغل با اظهارنامه عادی | ماده ۱۰۱ ق.م.م | ۱٬۲۰۰٬۰۰۰٬۰۰۰ (انفرادی) | تسلیم به موقع اظهارنامه و ارائه اسناد |
| مشاغل با تبصره ماده ۱۰۰ | تبصره ماده ۱۰۰ | لحاظ شده در ضریب مقطوع | پذیرش فرم و پرداخت اقساطی |
| واحدهای تولیدی جدید | ماده ۱۳۲ ق.م.م | ۱۰۰٪ درآمد به مدت ۵ تا ۲۰ سال | پروانه بهرهبرداری و ارسال ترازنامه |
| بخش کشاورزی و دامداری | ماده ۸۱ ق.م.م | ۱۰۰٪ درآمد عملکرد | ثبت مشخصات و عدم کتمان درآمد |
محدودیتها و نکاتی که نباید نادیده بگیرید
با آنکه در این مقاله اصول بنیادین معافیتهای مالیاتی تشریح گردید، ضروری است به چند محدودیت اجرایی توجه داشته باشید:
- معافیتهای ماده ۱۰۱ تنها به مودیانی تعلق میگیرد که از پایانه فروشگاهی معتبر استفاده کنند یا حسابهای بانکی متصل به پرونده را شفاف سازند؛ در صورت تفکیک نکردن حساب شخصی از تجاری، ممیز میتواند کل معافیت را سلب نماید.
- نرخها و احکام معافیت در قانون بودجه سالانه ممکن است با ابلاغ آییننامههای تکمیلی سازمان امور مالیاتی در طول سال دستخوش تفاسیر جدید در شعب رسیدگی شوند.
- مقررات مناطق آزاد تجاری و ویژه اقتصادی در سالهای اخیر با چالشهای متعدد قانونی مواجه شده است و برخورداری از معافیتهای ۲۰ ساله مناطق آزاد نیازمند احراز شرایط محصور بودن و فعالیت صددرصدی در محدوده فیزیکی منطقه است.
پرسشهای متداول درباره معافیتهای مالیاتی سال ۱۴۰۵
آیا کسبوکارهای خانگی و اینترنتی هم از معافیت ماده ۱۰۱ برخوردار میشوند؟
بله، کسبوکارهای اینترنتی و خانگی دارای اینماد یا درگاه پرداخت رسمی در صورتی که پرونده مالیاتی تشکیل دهند، میتوانند تا سقف ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال (۱۲۰ میلیون تومان) از معافیت سالانه ماده ۱۰۱ ق.م.م استفاده کنند، مشروط بر آنکه در موعد مقرر فرم تبصره ۱۰۰ یا اظهارنامه خود را تسلیم نمایند.
اگر کارمند همزمان در دو شرکت مشغول به کار باشد، معافیت حقوق چگونه کسر میشود؟
معافیت سالانه ماده ۸۴ فقط یکبار و صرفاً توسط کارفرمای اصلی اعمال میگردد. کارفرمای دوم موظف است کل حقوق پرداختی را بدون کسر سقف معافیت و با نرخ مقطوع ۱۰ درصد به عنوان مالیات تکلیفی به اداره امور مالیاتی گزارش نماید.
آیا درآمد پزشکان و وکلا نیز مشمول معافیت ماده ۱۰۱ ق.م.م میشود؟
پزشکان و وکلا نیز در صورت استفاده از کارتخوان ثبتشده در مطب یا ثبت قراردادهای الکترونیکی میتوانند از معافیت ماده ۱۰۱ استفاده کنند؛ اما تخلف از استفاده پایانه فروشگاهی موجب محرومیت کامل آنها از هرگونه معافیت پایه خواهد شد.
مهلت قانونی تسلیم اظهارنامه جهت حفظ معافیتهای سال ۱۴۰۵ تا چه زمانی است؟
مهلت ارسال اظهارنامه اشخاص حقیقی و فرمهای تبصره ماده ۱۰۰ تا پایان خردادماه (یا مهلت تمدیدشده توسط سازمان) و مهلت ارسال اظهارنامه اشخاص حقوقی تا ۳۱ تیرماه سال بعد است. هرگونه تاخیر، معافیت را باطل میسازد.
تفاوت معافیت ماده ۱۰۱ انفرادی و شراکتی در سال ۱۴۰۵ چیست؟
در پروندههای انفرادی حداکثر یک معافیت سالانه (۱۲۰ میلیون تومان) کسر میشود، اما در مشارکتهای مدنی صرفنظر از تعداد شرکا، حداکثر دو معافیت پایه (مجموعاً ۲۴۰ میلیون تومان) قابل اعمال بر کل سود است.
گام بعدی شما: یادگیری کاربردی حسابداری و مسیر اشتغال و معافیتهای مالیاتی
تسلط بر جزئیات معافیتهای مالیاتی ۱۴۰۵ نشان میدهد که حسابداری مدرن، فراتر از ثبت بدهکار و بستانکار در دفاتر است. یک حسابدار زبده با اشراف بر مواد قانونی و توانایی پیادهسازی آنها در نرمافزارهای هلو، سپیدار و کارپوشه سامانه مودیان، ارزشمندترین دارایی هر مجموعه تجاری به شمار میرود.
سه درس محوری این مقاله را همواره در ذهن داشته باشید:
- معافیت مطلق وجود ندارد؛ همه چیز در چارچوب نرخ صفر و نیازمند تسلیم مدارک در مهلت مقرر است.
- سقف معافیت حقوق و مشاغل تنها زمانی نجاتبخش است که فاکتورها طبق فرمت مصوب صادر شده باشند.
- حسابدار بدون اشراف بر سامانههای الکترونیکی، توانایی صیانت از منافع قانونی کارفرما را نخواهد داشت.
اگر دانشجو، فارغالتحصیل یا علاقهمند به حسابداری هستید و میخواهید این مهارتها را در قالب پروندههای مالی واقعی و روی پروژههای اجرایی تمرین کنید ومعافیتهای مالیاتی را یاد بگیرید ، مسیر کارآموزی ما برای شما طراحی شده است. برای ورود به بازار کار و انتخاب بهترین نقشه راه، میتوانید با بررسی دورههای حسابداری کاربردی یا رزرو وقت از طریق صفحه ارتباط با آموزشگاه حسابداری شاهین گام عملی نخست خود را بردارید. همکاران مشاور ما آمادهاند تا شما را در پیمودن این مسیر تخصصی همراهی کنند.
یادآوری مهم: با نزدیک شدن به مهلتهای تسلیم گزارشهای فصلی و اظهارنامهها، تقویت مهارتهای اجرایی مهمترین برگ برنده شما در بازار اشتغال است.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.