
کالبدشکافی مفهوم حسابداری صنعتی و تفاوت با حسابداری مالی
بسیاری از حسابداران در ابتدای فعالیت حرفهای تصور میکنند اصول بهای تمامشده، سامانهای مستقل از دفترکل و ترازنامه است. این تصوری گمراهکننده است. حسابداری صنعتی (Cost Accounting) در عمل پلی مستحکم میان حسابداری مالی و حسابداری مدیریت میسازد. در حالی که حسابداری مالی نگاهی رو به گذشته دارد و کارنامهای برای اشخاص ثالث نظیر سازمان امور مالیاتی، سهامداران و بانکها مهیا میکند، حسابداری صنعتی به مدیر کارخانه میگوید ساختن این قطعه دقیقاً چند ریال تمام شد و تا چه اندازه ظرفیت رقابت با محصول مشابه در بازار وجود دارد.
اگر بخواهیم این مفهوم را بدون تعارف و پیچیدگی واژگانی بیان کنیم، یک کارگاه نجاری، یک واحد ریسندگی یا یک کارخانه شیمیایی بزرگ بدون داشتن سیستم حسابداری بهای تمامشده، با چشمبسته رانندگی میکند. مدیر این واحد نمیداند تخفیفی که به مشتری پیشنهاد میدهد، حاشیه سود او را نابود میکند یا همچنان صرفه اقتصادی دارد. اینجاست که نقش تخصصی کارشناس بهای تمامشده آشکار میشود.
«طبق استاندارد حسابداری شماره ۸ سازمان حسابرسی، بهای تمامشده موجودیها باید شامل تمام مخارج خرید، تبدیل و سایر مخارجی باشد که در جریان رساندن کالا به وضعیت و محل فعلی آن واقع شده است. مخارج غیرمرتبط با فرآیند تولید نظیر هزینههای توزیع و اداری عمومی، به عنوان هزینه دوره شناخته شده و نباید به دارایی محصول سرریز شوند.»
تفکیک بنیادین این دو شاخه را میتوان در جدول مقایسهای زیر به وضوح بررسی کرد:
| شاخص مقایسه | حسابداری مالی (Financial Accounting) | حسابداری صنعتی (Cost Accounting) |
|---|---|---|
| مخاطب اصلی گزارشها | برونسازمانی (دارایی، سهامداران، ممیزان، بانکها) | درونسازمانی (مدیران تولید، مدیرعامل، بازرگانی) |
| محدودیت زمانی گزارشگری | دورهای و مقطعی (فصلی و سالانه طبق تقویم مالیاتی) | پیوسته و هفتگی یا روزانه برای تصمیمگیری فوری |
| قواعد حاکم بر ثبتها | الزام ۱۰۰ درصدی به استانداردهای رسمی حسابداری | انعطافپذیر بر مبنای نیاز تصمیمگیری و بهینهسازی فرآیند |
| افق زمانی اطلاعات | گذشتهنگر و مبتنی بر اسناد قطعی پیشین | آیندهنگر و بر پایه برآورد، استاندارد و پیشبینی |
| محور تمرکز گزارش | کل وضعیت بنگاه و شرکت به صورت تجمیعی | تکتک ایستگاههای کاری، خطوط، قطعات و محصولات |
ارکان سهگانه بهای تمامشده و فرمولهای حیاتی محاسبات
هر کالایی که در کارگاهی ساخته میشود، از خودرو و میلگرد گرفته تا یک جعبه شیرینی، از سه جزء جداییناپذیر شکل میگیرد. در آموزشهای مقدماتی آموزشگاه حسابداری شاهین، همواره به کارآموزان تأکید میکنیم که مثلث طلایی تولید را در ذهن خود مجسم کنند. بدون تسلط بر مرزبندی این سه عنصر، محاسبه هیچ بهایی دقیق نخواهد بود.
۱. مواد اولیه مستقیم (Direct Materials)
به موادی اطلاق میشود که بخش فیزیکی و اصلی محصول نهایی را تشکیل میدهند و هزینه آنها به سادگی و بدون پیچیدگی ریاضی قابل رهگیری روی هر واحد کالا است. به عنوان مثال، چوب در ساخت میز کنفرانس یا ورق فولادی در تولید مخزن آب، مواد مستقیم تلقی میشوند. اما چسب یا سنبادهای که برای تمیزکاری به کار رفته، به دلیل ناچیز بودن هزینه و سختی اندازهگیری روی یک میز مشخص، در زمره مواد غیرمستقیم (سربار) طبقهبندی میگردد.
۲. دستمزد مستقیم تولیدی (Direct Labor)
حقوق و مزایای نیروهایی که مستقیماً روی تغییر شکل مواد اولیه یا مونتاژ قطعات کار میکنند. دستمزد جوشکار مخزن، خیاط لباس یا اپراتور دستگاه تراش CNC، نمونههای روشن دستمزد مستقیم هستند. در نقطه مقابل، حقوق سرپرست شیفت، کارشناس انبار مواد یا نگهبان درب کارخانه به عنوان دستمزد غیرمستقیم شناخته شده و تحت سرفصل سربار قرار میگیرد.
۳. سربار ساخت (Manufacturing Overhead)
چالشبرانگیزترین بخش حسابداری صنعتی، همین رکن سوم است. سربار ساخت شامل کلیه هزینههای کارخانه است به جز مواد مستقیم و دستمزد مستقیم. استهلاک دیگهای بخار و ماشینآلات، هزینه برق مصرفی خط تولید، روغنکاری تجهیزات، بیمه خط تولید و حقوق ناظر فنی کارخانه تماماً در این دسته قرار دارند. چالش اصلی حسابدار در این بخش، تخصیص عادلانه و استاندارد این هزینهها میان محصولات گوناگون با اصطلاح «تسهیم سربار» است.
برای طبقهبندی روابط میان این سه رکن، دو مفهوم بسیار کلیدی ابداع شده است که هر حسابداری باید فرمول آنها را در حافظه داشته باشد:
- هزینه اولیه (Prime Cost): نشاندهنده هزینههای ابتدایی و اصلی ساخت است:
هزینه اولیه = مواد مستقیم مصرفی + دستمزد مستقیم - هزینه تبدیل (Conversion Cost): نشاندهنده بهایی است که برای دگرگون ساختن مواد خام به کالای نهایی پرداخته میشود:
هزینه تبدیل = دستمزد مستقیم + سربار ساخت - بهای تمامشده کل تولید (Total Manufacturing Cost):
بهای تولید = مواد مستقیم + دستمزد مستقیم + سربار ساخت
توجه داشته باشید که دستمزد مستقیم عنصری دوگانه است که هم در هزینه اولیه حضور دارد و هم در هزینه تبدیل نقش ایفا میکند؛ نکتهای که در بسیاری از آزمونهای استخدامی مبنای طرح تستهای سنجش دقت قرار میگیرد.
دستهبندی رفتاری هزینهها: ثابت، متغیر و نیمهمتغیر
یکی از ظریفترین مهارتهایی که یک هنرجوی حسابداری باید کسب کند، درک رفتار هزینهها هنگام افزایش یا افت راندمان تولید است. اگر کارگاهی از ظرفیت اسمی ۵۰ درصدی به ظرفیت ۸۰ درصدی برسد، کدام هزینهها با سرعت جهش مییابند و کدام اقلام بدون تغییر باقی میمانند؟ این رفتارشناسی، کلید تصمیمگیری درباره نقطه سربهسر (Break-even Point) است.
هزینههای متغیر (Variable Costs)
هزینههایی هستند که در مجموع، نسبت مستقیم با حجم تولید دارند. اگر امسال در واحد قالبسازی ۱۰۰۰ قطعه تولید شود، به نسبت مشخصی مواد خام نیاز است؛ اگر تولید دو برابر شود، کل هزینه مواد خام نیز دو برابر خواهد شد. با این حال، توجه به یک نکته متناقضنما ضروری است: هزینه متغیر در کل افزایش مییابد، اما هزینه متغیر برای هر واحد کالا همواره ثابت میماند.
هزینههای ثابت (Fixed Costs)
مخارجی که در یک بازه زمانی معین و در محدوده ظرفیت مشخص کارخانه، با افزایش یا کاهش تعداد تولید دستخوش نوسان نمیشوند. اجاره زمین کارگاه، بیمه آتشسوزی سالانه تجهیزات و استهلاک خط به روش خط مستقیم، هزینههای ثابت هستند. ویژگی بارز آنها این است: هرچه تولید بیشتری صورت گیرد، سهم هزینه ثابت برای هر واحد محصول کاهش پیدا میکند و در نتیجه سود هر قطعه تقویت میگردد؛ پدیدهای که در اقتصاد به آن صرفه به مقیاس میگویند.
هزینههای نیمهمتغیر (Semi-Variable Costs)
هزینههایی که یک کف ثابت دارند و پس از عبور از آن سطح، با جریان تولید زیاد میشوند. بارزترین مثال در کارگاههای صنعتی، قبوض برق و گاز صنعتی است که دارای یک آبونمان یا هزینه دیماند ثابت بوده و بر اساس کیلووات ساعت مصرفی اضافه میشود. حسابداران صنعتی برای جداسازی این ارقام از تکنیکهای ریاضی نظیر روش «بالاترین و پایینترین نقطه» (High-Low Method) بهره میبرند.
روشهای هزینهیابی: سفارش کار در مقابل هزینهیابی مرحلهای
یک کارشناس بهای تمامشده باید با ارزیابی ماهیت فیزیکی خطوط، سامانه هزینهیابی درست را استقرار دهد. نمیتوان شیوه هزینهیابی یک پالایشگاه روغننباتی را در یک کارگاه ساخت تابلوهای برق فشارقوی اجرا کرد. دو فلسفه بنیادین در این زمینه وجود دارد:
۱. سیستم هزینهیابی سفارش کار (Job Order Costing)
این روش مخصوص صنایعی است که محصولات گوناگون، غیریکنواخت و با سفارشهای محدود و مشخص تولید میکنند. چاپخانههای تخصصی، کارگاههای قالبسازی صنعتی، کشتیسازیها و پیمانکاران سازههای فلزی از این شیوه استفاده میکنند. هسته اصلی مدارک در این شیوه، کارت هزینه سفارش است. به ازای هر سفارشی که از سمت کارفرما تایید میشود، یک شماره سریال اختصاص یافته و کلیه حوالههای انبار، برگههای زمانسنجی کارگران و نسبت سربار مستقیماً به نام همان کارت سند میخورد.
۲. سیستم هزینهیابی مرحلهای (Process Costing)
این شیوه در شرکتهایی کاربرد دارد که تولید یکپارچه، پیوسته و انبوه از محصولاتی یکنواخت دارند. کارخانههای تولید سیمان، قند و شکر، رنگسازیها و خطوط تولید لوله و اتصالات از این گروه هستند. در این ساختار، امکان تفکیک هزینه برای یک پاکت سیمان مشخص وجود ندارد؛ بنابراین هزینهها در هر دپارتمان یا ایستگاه جمعآوری شده و با تقسیم بر «معادل آحاد تکمیلشده» در پایان ماه، بهای تمامشده هر کیسه محصول استخراج میگردد.
| ابعاد فنی | هزینهیابی سفارش کار | هزینهیابی مرحلهای |
|---|---|---|
| نوع محصول | متنوع، سفارشی، متمایز و ناهمگن | استاندارد، کاملاً مشابه، همگن و تودهای |
| مبنای جمعآوری هزینه | برگه یا کارت هزینه سفارش مشخص | دپارتمان، فرآیند، ایستگاه تولیدی یا دوره زمانی |
| نحوه محاسبه بهای یک واحد | تقسیم هزینه کل سفارش بر تعداد اقلام سفارش | تقسیم هزینه ماهانه دپارتمان بر معادل آحاد تولید |
| سختی و پیچیدگی کنترل | رهگیری و ثبت اسناد بسیار تفصیلی برای هر برگه | گردش میانگین هزینهها و سهولت اسناد ماهانه |
| صنایع معمول | تعمیرات سنگین، دکوراسیون، مبلمان خاص، ریختهگری | صنایع شیمیایی، نساجی، فرآوری مواد غذایی، پالایشگاه |
راهنمای عملی گامبهگام پیادهسازی حسابداری صنعتی برای کارآموزان
وقتی به عنوان حسابدار تازه در یک شرکت تولیدی مشغول میشوید، هیچ کس از شما حل معادلات دیفرانسیل نمیخواهد؛ بلکه انتظار دارند بتوانید دفاتر را به شکل منطقی تنظیم کرده و چرخه صدور اسناد را سامان دهید. تیم حسابداران رسمی آموزشگاه شاهین این فرآیند را در پنج گام اجرایی تدوین کرده است:
- گام اول: تعریف کدینگ استاندارد انبار و مراکز هزینه در سیستم
پیش از آغاز هر رویداد، باید حسابهای ترازنامهای «موجودی مواد اولیه»، «کالای در جریان ساخت»، «موجودی کالای ساختهشده» و حساب کنترلی «سربار ساخت» به همراه کدینگ مراکز هزینه تفکیک گردند. تا زمانی که انبارهای مواد خام و محصولات از نظر فیزیکی و سیستمی به یک متصدی متعهد تحویل داده نشود، ورود به مرحله محاسبات بیفایده است. - گام دوم: صدور اسناد خروج مواد اولیه با حواله انبار تولید
هیچ قطعه یا مادهای نباید بدون برگه درخواست مواد و امضای سرپرست خط از انبار خارج شود. با صدور حواله، ثبت حسابداری زیر در دفاتر رقم میخورد:بدهکار: حساب کالای در جریان ساخت (مواد مستقیم)
بستانکار: حساب موجودی مواد اولیه - گام سوم: ثبت ناخالص دستمزد و تفکیک سهم تولید
در پایان هر ماه با دریافت جدول کارکرد پرسنل، زمانهایی که کارگران مستقیماً به ساخت محصول پرداختهاند از زمانهای پرت، اضافهکاری بخش پشتیبانی و نیروهای اداری تفکیک میشود:بدهکار: حساب کالای در جریان ساخت (دستمزد مستقیم)
بدهکار: حساب کنترل سربار ساخت (دستمزد غیرمستقیم/حقوق سرپرستان)
بستانکار: حساب حقوق و دستمزد پرداختنی - گام چهارم: شناسایی و جذب سربار بر مبنای نرخ مصوب پیشبینیشده
در طول سال مخارج واقعی سربار (برق، آب، استهلاک، روغن صنعتی) در بدهکار حساب «کنترل سربار» جمعآوری میشود. سپس با فرمول مصوب (مثلاً بر مبنای ساعت کارکرد ماشین)، سربار جذب خط میگردد:بدهکار: حساب کالای در جریان ساخت (سربار ساخت)
بستانکار: حساب سربار جذبشده ساخت
اختلاف حساب کنترل سربار و سربار جذبشده در پایان سال با عنوان «انحراف کسر یا اضافه جذب سربار» تحلیل و به بهای تمامشده بسته میشود. - گام پنجم: انتقال محصول نهایی به انبار کالای ساختهشده
هنگامی که واحد کنترل کیفیت (QC) خروجی خط را تأیید کرد و برگه رسید تحویل به انبار صادر شد، تمام مبالغ انباشتهشده در حساب کالای در جریان ساخت به دارایی ساختهشده منتقل میگردد:بدهکار: حساب موجودی کالای ساختهشده
بستانکار: حساب کالای در جریان ساخت
در لحظه فروش کالا، این مانده به سرفصل «بهای تمامشده کالای فروشرفته (COGS)» در سود و زیان راه مییابد.
جریان گردش اسناد و هزینهها در کارگاههای تولیدی
درک بصری فرآیند فوق، سنگ بنای تسلط بر سیستمهای مکانیزه است. شکل زیر نشان میدهد که چگونه فاکتورهای خرید مواد و ساعات کاری، پس از گردش در حسابهای میانی، ارزش نهایی دارایی ساختهشده را خلق میکنند:
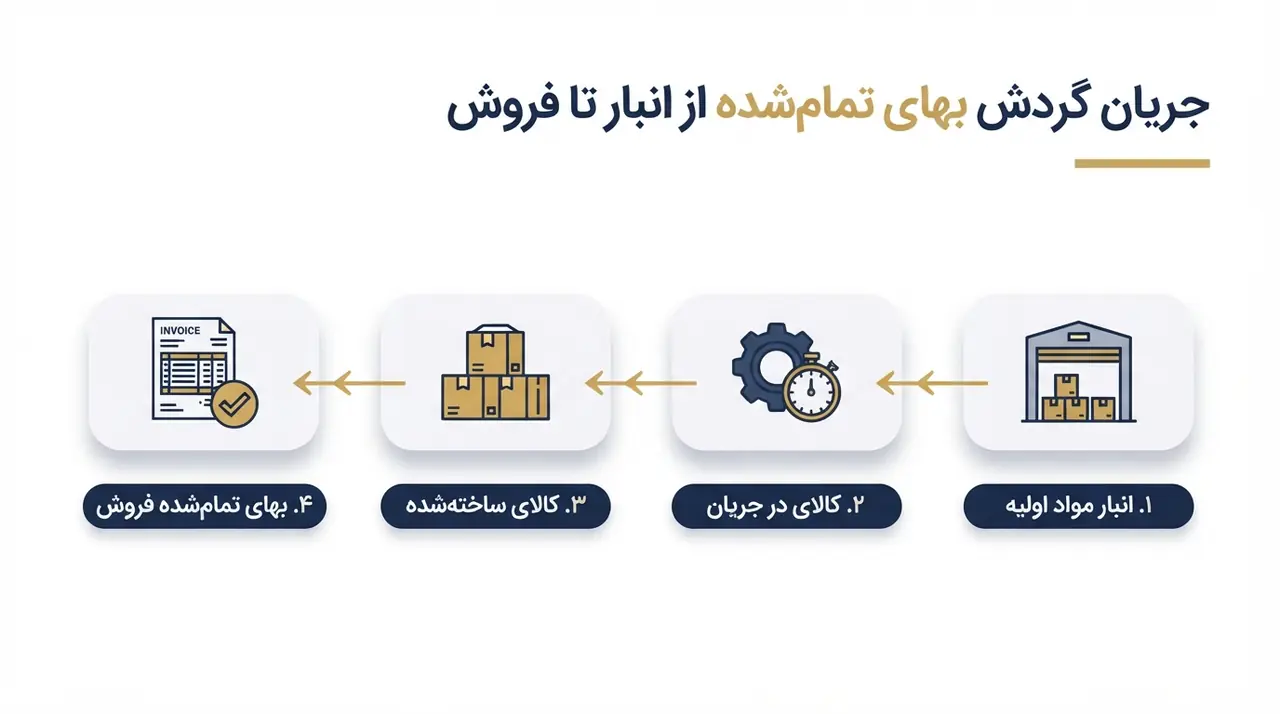
همانگونه که در تصویر مشخص است، توقف در هر یک از ایستگاههای اطلاعاتی، تراز آزمایشی انبار را به هم میریزد. این اختلال بیشتر در شرکتهایی نمایان میشود که سیستم کنترل مکانیزه انبار را با عملیات مالی لینک نکردهاند.
پنج اشتباه مهلک در بهای تمامشده و پیامدهای مالیاتی آن
در جلسات ممیزی و کارگاههای حل اختلاف مالیاتی در استان فارس و تهران، بارها شاهد بودهایم که بیتوجهی حسابداران به چند ضابطه ساده اداری، مبالغ هنگفتی مالیات تشخیصی و جرایم سنگین برای کارگاه رقم زده است. اگر میخواهید حسابداری حرفهای و قابل اتکا باشید، از این پنج تله فرار کنید:
۱. اشتباه در نرخگذاری حوالههای خروج انبار
استفاده از روشهایی که خلاف استانداردهای روز است یا تغییر متوالی روش خروج مواد (میانگین به فایفو و برعکس) بدون افشا در یادداشتهای پیوست صورت مالی، رد دفاتر را رقم میزند. طبق استانداردهای حسابداری، روش لایفو (LIFO) سالهاست که منسوخ شده و کاربرد ندارد.
۲. عدم تفکیک ضایعات عادی از ضایعات غیرعادی
ضایعات در هر فرآیند فیزیکی پدید میآید. اما حسابدار باید هوشیار باشد:
- ضایعات عادی (Normal Spoilage): ناشی از ذات تکنولوژی و ماشینآلات است (مانند خردهچوب در نجاری). این ضایعات بخشی از هزینه تولید محسوب شده و بهای آن بر گرده کالاهای سالم سرشکن میشود.
- ضایعات غیرعادی (Abnormal Spoilage): ناشی از سهلانگاری، قطعی ناگهانی برق به دلیل بیدقتی، خرابی قطعه به علت نقص اپراتور یا فساد مواد در انبار است. این ضایعات باید محاسبه، از بهای محصول کسر و در سرفصل «زیان ناشی از ضایعات غیرعادی» در سود و زیان بنشیند.
«طبق مقررات موضوع ماده ۱۴۸ قانون مالیاتهای مستقیم مصوب ۱۳۶۶ و اصلاحات بعدی، ممیزان سازمان امور مالیاتی تنها ضایعاتی را به عنوان هزینه قابل قبول میپذیرند که در حدود متعارف تولید بوده و مستند به صورتجلسات فنی و تاییدیههای مهندسی باشد. ثبت ضایعات ناشی از سوءمدیریت در سرجمع بهای تمامشده کالا، با برگشت هزینه و تعلق مالیات علیالرأس در آن بخش مواجه خواهد شد.»
۳. اختلاط هزینههای توزیع و اداری با سربار کارخانه
بارها دیدهایم که پاداش کارمندان فروش مرکزی یا پذیرایی دفتر مدیریت در سربار ساخت ادغام میشود تا سود سالانه ظاهراً مدیریت گردد. این خطایی بزرگ است. هزینههای فروش، بازاریابی و مدیریت اداری همواره «هزینه دوره» هستند و تحت هیچ شرایطی نباید وارد دارایی موجودی کالا شوند.
۴. غفلت از تطبیق فاکتورهای خرید با سامانه مودیان
در سال ۱۴۰۴ با استقرار کامل سامانه مودیان، دیگر ادعای خرید مواد اولیه بدون داشتن صورتحساب الکترونیکی معتبر در کارپوشه، پذیرفته نیست. اعتبارات ارزش افزوده موادی که برای خط خریداری شده در صورت عدم ثبت در سامانه، ابطال شده و به عنوان جریمه به کارگاه تحمیل میشود.
۵. اعمال نکردن ظرفیت واقعی در تسهیم سربار (هزینه ظرفیت بلااستفاده)
اگر کارخانهای توان تولید ۱۰۰٬۰۰۰ قطعه دارد اما به دلیل کمبود بازار تنها ۲۰٬۰۰۰ قطعه میسازد، تمام مخارج استهلاک و اجاره سالانه نباید به پای همین ۲۰٬۰۰۰ قطعه نوشته شود. سربار مازاد باید به حساب «هزینه ظرفیت بلااستفاده» منتقل گردد، در غیر این صورت بهای قطعه چنان نجومی نشان داده میشود که تصمیمگیرندگان را به تعطیلی غیرضروری خط هدایت میکند.
دو مطالعه موردی واقعی از کارگاههای آموزشی شاهین
برای نشان دادن اینکه یک خطای به ظاهر کوچک در فرمولها چه تبعاتی دارد، دو پرونده مستند را که در برنامههای حل مسئله تیم کارشناسان ما بررسی و بازنگری شده است مرور میکنیم (تمام اسامی اشخاص و جزئیات تجاری جهت حفظ محرمانگی حذف شدهاند):
مطالعه موردی ۱: خطای ۵۲۰ میلیون ریالی در تسهیم سربار کارگاه قطعهسازی
در سال ۱۴۰۳ یکی از واحدهای تولید قطعات صنعتی در شیراز به علت عدم هماهنگی با حسابدار قبلی، کل هزینه برق کارخانه را بر مبنای «ساعات کار مستقیم کارگران» روی دو محصول الف و ب تسهیم میکرد. محصول الف یک قطعه دستی با ۴ ساعت کار دستی و بدون نیاز به پرس سنگین بود؛ محصول ب تماماً توسط پرس هیدرولیک پرمصرف در نیم ساعت تولید میشد.
- چالش: محصول الف به دلیل ساعت کاری بالا، حجم سنگینی از هزینه برق را جذب کرده و قیمت تمامشده آن در بازار رقابتی بالا رفته بود؛ بنابراین مشتریان سفارش را لغو میکردند. در نقطه مقابل، محصول ب بسیار ارزان قیمتگذاری شده و با فروش بالا به شرکت زیان پنهان تحمیل میکرد.
- اقدام اصلاحی: کارآموزان دوره تخصصی ما با تفکیک مرکز هزینه و نصب کنتور فرعی روی دستگاه پرس، مبنای تسهیم سربار برق را به «ساعت کار ماشین» تغییر دادند.
- نتیجه: قیمت واقعی قطعه الف ۲۴ درصد کاهش یافت و دوباره بازار خود را به دست آورد. انحراف بهای پنهان به مبلغ ۵۲۰٬۰۰۰٬۰۰۰ ریال (۵۲ میلیون تومان) در پایان سال مالیاتی مهار و از زیان پیشبینینشده جلوگیری شد.
مطالعه موردی ۲: معضل ضایعات بستهبندی در خط فرآوری مواد غذایی
در یک واحد فرآوری و بستهبندی در استان فارس، ماهانه مقادیر زیادی از سلفونها به دلیل حرارت ناهماهنگ دستگاه شیرینگ از بین میرفت. حسابدار مجموعه کل این خسارت را به عنوان ضایعات عادی در بهای تمامشده حبس میکرد بدون اینکه تفکیک وزنی و مستندسازی صورت گیرد.
- چالش: اداره امور مالیاتی در جریان رسیدگی عملکرد سالانه، نسبت ضایعات سلفون را غیرعادی تشخیص داد و مبلغ ۴۵۰٬۰۰۰٬۰۰۰ ریال (۴۵ میلیون تومان) را از هزینههای تولید کسر و به درآمد مشمول مالیات اضافه نمود.
- اقدام اصلاحی: با طراحی فرم رسمی «گزارش روزانه ضایعات» و مشخص کردن حد مجاز ۲ درصدی ضایعات توسط واحد فنی، سهم ضایعات غیرعادی به طور هفتگی تفکیک و به عنوان جریمه عملکرد به واحد بهرهبرداری گزارش گردید.
- نتیجه: در سال بعد، اپراتورها اقدام به کالیبره کردن سنسور حرارتی نمودند، نرخ ضایعات کل به زیر ۱.۵ درصد رسید و اسناد به عنوان هزینه کاملاً مستند توسط ممیز تایید گردید.
مقایسه نرمافزارهای هلو و سپیدار در ماژول بهای تمامشده
امروزه حسابداری صنعتی با قلم و کاغذ انجام نمیشود. آشنایی کارآموزان با پیکربندی ماژولهای تولیدی در پلتفرمهای پرطرفدار بازار، اولین گام استخدام در شرکتهاست. جدول زیر دو نرمافزار پرکاربرد در کسبوکارهای ایرانی را از زاویه ماژول تولید مقایسه میکند:
| قابلیت کلیدی | نرمافزار هلو (نسخه تولیدی) | سپیدار سیستم (بسته تولیدی) |
|---|---|---|
| تعریف فرمول ساخت (BOM) | ساده، متناسب با کسبوکارهای کوچک و کارگاهی | چندسطحی، دقیق، با امکان ثبت نسخههای گوناگون |
| تسهیم اتوماتیک سربار | محدود بر پایه ضرایب ساده دستی | بسیار قدرتمند، بر اساس ساعت ماشین، کار یا مواد |
| رهگیری کالای در جریان ساخت | نیازمند صدور اسناد معین ابتکاری توسط کاربر | دارای کاردکس کاملاً مجزا و سیستماتیک |
| محاسبه انحرافات بهای تمامشده | امکانات پایه با گزارشهای عمومی | تفکیک انحراف نرخ و مصرف مواد، دستمزد و سربار |
| سهولت استقرار برای کارآموز | یادگیری سریعتر برای کارگاههای کوچک | استاندارد حرفهای شرکتهای متوسط و کارخانجات |
پرسشهای متداول همراه با پاسخهای صریح
حسابداری صنعتی چیست و چرا با حسابداری عمومی تفاوت دارد؟
حسابداری صنعتی شاخهای تخصصی برای ردگیری هزینههای تولید کالا شامل مواد، دستمزد و سربار است. در حالی که حسابداری عمومی کل هزینهها را به عنوان مخارج جاری ثبت میکند، حسابداری صنعتی این هزینهها را به ارزش ریالی موجودیهای کالا تبدیل میکند تا قیمت تمامشده دقیق استخراج گردد.
تفاوت فرمول هزینه اولیه و هزینه تبدیل در چیست؟
هزینه اولیه حاصل جمع مواد اولیه مستقیم و دستمزد مستقیم است و ساختار پایه فیزیکی محصول را نشان میدهد. هزینه تبدیل حاصل تجمیع دستمزد مستقیم و سربار ساخت است و مخارجی را محاسبه میکند که صرف دگرگون ساختن مواد خام به کالای نهایی شده است.
چگونه با ضایعات تولید در اظهارنامه مالیاتی برخورد کنیم؟
ضایعات عادی که ماهیت غیرقابل اجتناب خط تولید هستند، به بهای تمامشده کالای سالم سرشکن میشوند و هزینه جداگانهای ندارند. اما ضایعات غیرعادی ناشی از سهلانگاری یا حوادث باید به طور مجزا ثبت و در صورت داشتن مدارک فنی و صورتجلسات معتبر طبق ماده ۱۴۸ قانون مالیاتهای مستقیم پذیرفته شود.
آیا یادگیری نرمافزار اکسل برای حسابدار بهای تمامشده اجباری است؟
بله، نرمافزارهای حسابداری دادههای خام را استخراج میکنند، اما تحلیل تسهیم سربار، پیشبینی بودجه تولید و سناریوهای بهای سربهسر اغلب در شیتهای اکسل فرمولنویسی میشود. تسلط بر توابع آماری و فرمولهای شرطی اکسل برای این شغل ضروری است.
حقوق و درآمد حسابدار صنعتی در بازار کار چقدر است؟
به دلیل پیچیدگی فرمولها و کمبود نیروی متبحر، دریافتی حسابداران صنعتی در سال ۱۴۰۴ معمولاً بین ۳۰ تا ۵۰ درصد از همتایان خود در بخش بازرگانی و خدماتی بالاتر است و بسته به حجم کارخانه و توانایی هدایت مالیات و بهای تمامشده افزایش مییابد.
آیا بدون پیشزمینه کارگاهی میتوان حسابداری صنعتی را یاد گرفت؟
بله، مشروط بر آنکه آموزشها به جای روخوانی تعاریف، به شکل شبیهسازی کارگاهی و بررسی خطوط واقعی تولید باشد. کارآموزان با تمرین گردش اسناد از انبار تا فروش میتوانند در بازه کوتاهی تجربه لازم را به دست آورند.
محدودیتها و نکاتی که نباید نادیده گرفت
هرچند سیستمهای حسابداری بهای تمامشده ابزاری معجزهآسا برای مدیریت تلقی میشوند، اما اتکای کورکورانه به آنها بدون سنجش زمینه واقعی میتواند خطرساز باشد. روشهای سنتی هزینهیابی بر پایه حجم (مانند تخصیص تمام هزینهها بر مبنای ساعت کارگر) در عصر رباتیک و خطوط اتوماتیک کارایی گذشته را ندارند؛ زیرا در این صنایع سهم دستمزد مستقیم به زیر ۵ درصد رسیده و سهم استهلاک و نرمافزار به شدت جهش یافته است. از این رو، استقرار روشهای پیشرفتهتر مانند هزینهیابی بر مبنای فعالیت (ABC) نیازمند صرف هزینه استقرار بالا و همراهی کامل بدنه مهندسی کارخانه است.
قدم بعدی شما: ساختن آینده حرفهای در حسابداری تولیدی
حسابداری صنعتی اقیانوسی از فرصتهای مالی و اعتباری است، به شرط آنکه خاک کارگاه را در کلاسهای تمرینی تجربه کرده باشید. سه نکته طلایی این مبحث را دوباره مرور کنید:
- تفکیک دقیق هزینه اولیه و تبدیل، الفبای آنالیز قیمت محصول است.
- سربار، جعبه سیاه بهای تمامشده است؛ هرچه تخصیص آن شفافتر باشد، مدیریت موفقتر است.
- انضباط در انبار و صدور به موقع حوالهها، از جرایم مهلک مالیاتی پیشگیری میکند.
اگر علاقهمندید این مهارت حیاتی را بر روی پروژههای مستند کارگاهی بیاموزید و از سردرگمی میان کتب تئوریک خلاص شوید، دورههای حسابداری کاربردی آموزشگاه شاهین دقیقاً برای پر کردن این شکاف طراحی شدهاند. شما در کنار مربیان باسابقه، پشت سیستم مینشینید، اسناد واقعی شرکتها را ثبت میکنید و با آمادگی کامل وارد بازار کار میشوید.
برای دریافت راهنمایی پیرامون بهترین نقطه شروع متناسب با سابقه خود، هماکنون با مشاوران ما در ارتباط باشید:
درخواست مشاوره انتخاب مسیر کارآموزی و ثبتنام در آموزشگاه شاهین
یادآوری مهم: با توجه به الزام شرکتهای تولیدی برای ارائه صورتهای مالی دقیق در مهلت قانونی تیرماه، تسلط به سیستم بهای تمامشده بهترین برگ برنده شما برای استخدام در فصل پیشرو است. فرصت را از دست ندهید.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.