
خلاصه اجرایی حسابرسی مستقل در یک نگاه (TL;DR)
اگر زمان کمی دارید، مهمترین ارکان حسابرسی مستقل را در ۴ نکته کلیدی مرور کنید:
- ماهیت کار: بررسی اسناد، دفاتر و صورتهای مالی توسط حسابدار رسمی مستقل به منظور اعتباربخشی به گزارشهای مالی.
- مبنای قانونی: ماده ۲۷۲ قانون مالیاتهای مستقیم و استانداردهای ملی حسابرسی؛ عدم ارائه گزارش حسابرسی در موعد مقرر، معادل ۲۰٪ مالیات قطعی جریمه غیرقابل بخشودگی در پی دارد.
- نتیجه فرایند: صدور یکی از ۴ نوع گزارش (مقبول، مشروط، مردود یا عدم اظهارنظر) که مورد استناد بانکها، مراجع مالیاتی و سهامداران است.
- فرصت طلایی شغلی: تسلط بر کاربرگنویسی حسابرسی، سریعترین میانبر برای ارتقای حقوق کارآموزان و ورود به رده کمکحسابرس ارشد محسوب میشود.
کالبدشکافی مفهوم: حسابرسی مستقل دقیقاً چیست و چه فرقی با سایر حسابرسیها دارد؟
نخستین باری که با این موضوع روبهرو شدیم، تصور میکردیم وظیفه حسابرس کشف تکتک ریالهای جابهجاشده در دخل شرکت است؛ اما در کارگاههای تخصصی همیشه این حقیقت را تکرار میکنیم: حسابرس کارآگاه نیست، بلکه ارزیاب اطمینانبخش است. حسابرسی مستقل (Independent Audit) یک رسیدگی بیطرفانه است که توسط افرادی انجام میشود که هیچگونه وابستگی سازمانی، سهامداری یا نفع مالی مستقیم در بنگاه اقتصادی مورد رسیدگی ندارند. این رسیدگی بر اساس نمونهگیری آماری و سنجش کنترلهای داخلی انجام میگیرد تا اطمینان حاصل شود که صورتهای مالی، وضعیت شرکت را بهگونهای درست و منصفانه نمایش میدهند.
برای شفاف شدن موضوع، تفکیک سه اصطلاح رایج ضروری است. در جدول زیر، تمایزهای بنیادین حسابرسی مستقل را با حسابرسی داخلی و ممیزی مالیاتی مشاهده میکنید:
| شاخص مقایسه | حسابرسی مستقل | حسابرسی داخلی | رسیدگی مالیاتی (ممیزی) |
|---|---|---|---|
| مرجع انجامدهنده | موسسات حسابرسی عضو جامعه حسابداران رسمی | کارکنان حقوقبگیر شرکت (زیر نظر هیئتمدیره) | کارشناسان و ممیزان سازمان امور مالیاتی کشور |
| مخاطب اصلی گزارش | مجمع عمومی، سهامداران، بانکها و عموم | مدیرعامل و کمیته حسابرسی داخل شرکت | اداره امور مالیاتی برای تعیین بدهی قطعی |
| چارچوب حاکم | استانداردهای ملی حسابرسی ایران | شیوهنامههای داخلی و استانداردهای IIA | قانون مالیاتهای مستقیم و بخشنامهها |
| دامنه مسئولیت | اظهارنظر درباره درستی صورتهای مالی | بهبود کارایی، کشف تقلب و سنجش ریسک داخلی | تشخیص و وصول مالیات به همراه جرایم متعلقه |
| درجه استقلال | کاملاً مستقل و بیطرف از سازمان | استقلال نسبی در داخل چارت سازمانی | وابسته به منافع حاکمیتی وصول مالیات |
چه شرکتهایی مشمول حسابرسی مستقل اجباری هستند؟
آنچه معمولاً در آموزشهای رایج کمتر شفاف میشود، خط باریک بین حسابرسی اختیاری و حسابرسی اجباری است. هر کسبوکاری میتواند برای بهبود ساختار مالی خود درخواست حسابرسی دهد؛ اما برای گروهی از فعالان اقتصادی، انجام این فرایند تکلیف قانونی تخلفناپذیر است. بر اساس آییننامه اجرایی تبصره یک ماده ۲۷۲ قانون مالیاتهای مستقیم اصلاحی سال ۱۳۹۴، بنگاههای اقتصادی با احراز شرایط زیر مشمول ارائه صورتهای مالی حسابرسیشده هستند:
- شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس اوراق بهادار و فرابورس ایران به همراه شرکتهای تابعه آنها.
- شرکتهای سهامی عام و شرکتهای تابعه و وابسته به آنها.
- شرکتهای دولتی و نهادهای عمومی غیردولتی و شرکتهای تابعه موضوع قانون محاسبات عمومی.
- سایر اشخاص حقوقی و حقیقی که جمع درآمد ناخالص (فروش کالا و خدمات) آنها یا جمع داراییهای ترازنامه در آخرین اظهارنامه تسلیمی از نصابهای مصوب سازمان امور مالیاتی کشور عبور کند.
در سال ۱۴۰۴، اگر جمع فروش و خدمات شما بیش از ۳۰۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (معادل ۳۰ میلیارد تومان) باشد، یا جمع کل داراییهای ثبتشده در ترازنامه شما از ۵۰۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (معادل ۵۰ میلیارد تومان) فراتر رود، موظفید همراه با اظهارنامه یا حداکثر ظرف ۳ ماه پس از مهلت انقضای تسلیم اظهارنامه، گزارش حسابرسی مالی را تسلیم سامانه مالیاتی کنید. عدم توجه به این ضربالاجل، جریمهای برابر با ۲۰٪ مالیات متعلق را رقم میزند که بخشودگی قانونی نخواهد داشت.
راهنمای عملی و گامبهگام فرایند حسابرسی مستقل
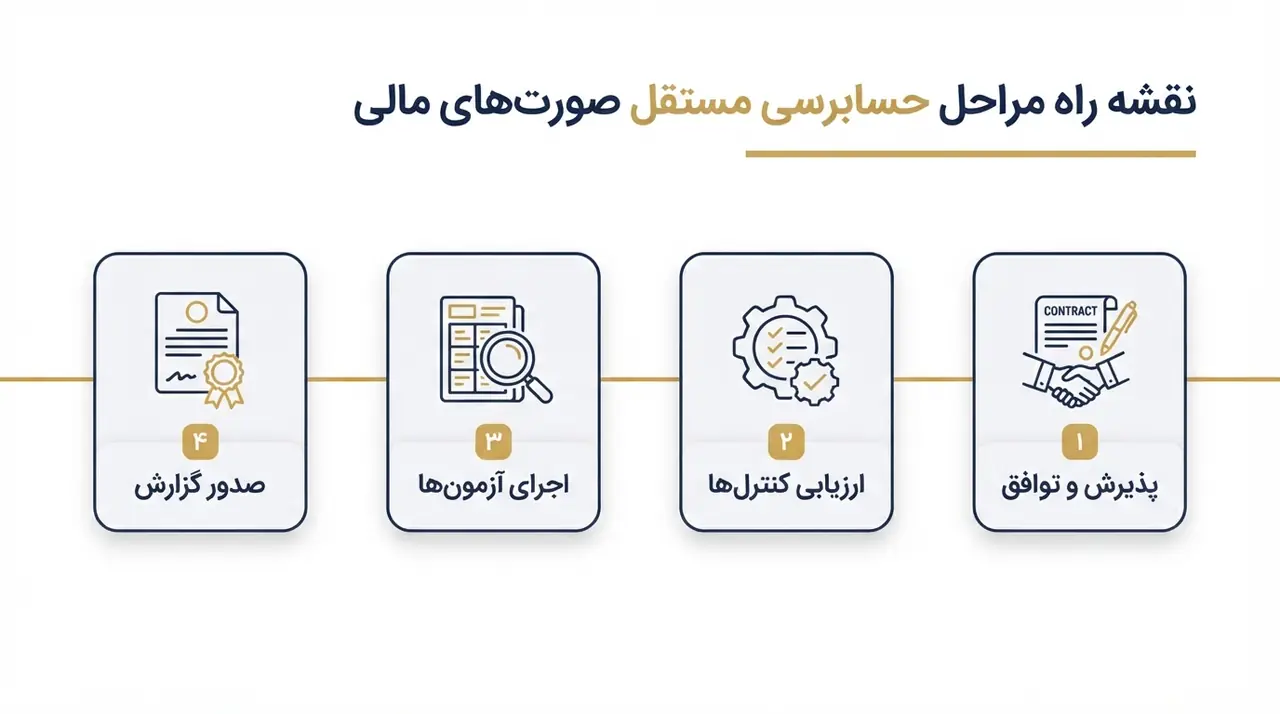
برای هنرجویان و همکارانی که سودای پیوستن به کادر رسیدگی را در سر دارند، هیچ چیز باارزشتر از آگاهی نسبت به زنجیره عملیات نیست. در محیط واقعی، حسابرسی یک پروسه خلقالساعه نیست، بلکه پروتکلی دقیق شامل ۸ گام متوالی است:
- پذیرش کار و ارسال قرارداد رسیدگی (Engagement Letter):
بررسی استقلال حسابرس، مذاکرات بدوی و تعیین حدود اختیارات و مسئولیتها در قالب قرارداد رسمی جامعه حسابداران رسمی ایران. - شناخت صنعت و محیط کنترلی بنگاه:
بررسی اساسنامه، پرونده دائمی، صورتجلسات هیئتمدیره، نمودار سازمانی و چرخه فروش، خرید و خزانهداری در نرمافزارهای مالی شرکت نظیر سپیدار یا هلو. - ارزیابی کنترلهای داخلی و تعیین سطح اهمیت (Materiality):
اجرای آزمونهای رعایت (Walk-Through Tests) برای راستیآزمایی اینکه آیا سیستم کنترل داخلی از بروز اشتباه جلوگیری میکند یا خیر؛ سپس محاسبه رقمی مشخص به عنوان مرز تحریفهای بااهمیت. - تدوین برنامه زمانبندی و راهبرد حسابرسی:
تخصیص حسابرسان، سرپرستان کار و تقسیم وظایف بر روی سرفصلهای ترازنامه و سود و زیان بر اساس بودجه زمانی تعیینشده. - نظارت بر انبارگردانی و شمارش فیزیکی داراییها:
حضور تیم حسابرسی در روزهای پایانی سال مالی در انبارها برای راستیآزمایی شمارش موجودی کالا و تطبیق آن با کاردکس مقداری و ریالی. - ارسال تأییدیههای برونسازمانی:
ارسال کاربرگهای رسمی تأییدیه به بانکها، بدهکاران، بستانکاران و وکلای حقوقی شرکت جهت دریافت ماندهحسابهای مستقیم و محرمانه. - اجرای آزمونهای محتوا و مستندسازی در کاربرگها:
سندرسی عمیق فاکتورها، انطباق با سامانه مودیان، استهلاکگیری و درج یافتهها در کاربرگهای عطفگذاریشده (سری ۶۰۲۰). - تشکیل جلسه با مدیریت، تعدیلات نهایی و صدور گزارش:
ارائه فهرست اسناد اصلاحی به مدیریت مالی، مذاکره درباره موارد اختلافبرانگیز و در نهایت نگارش گزارش حسابرس و بازرس قانونی.
رمزگشایی از انواع گزارشهای حسابرسی مستقل
شاید تعجبآور باشد، اما سرنوشت دریافت وامهای کلان، افزایش سرمایه و جلب اعتماد سهامداران همگی در ۲ صفحه انتهایی صورتهای مالی رقم میخورد؛ جایی که مهر حسابرس مستقل بر آن ثبت شده است. استانداردهای حسابرسی، گزارشها را در ۴ سناریوی مجزا تعریف کردهاند:
۱. گزارش مقبول یا بدون تعدیل (Clean / Unqualified Opinion)
بهترین دستاورد ممکن برای تیم مالی شرکت. این گزارش به این معناست که صورتهای مالی از تمام جنبههای بااهمیت، وضعیت مالی را طبق استانداردهای حسابداری منصفانه نشان میدهند و هیچ تحریف اساسی در اسناد مشاهده نشده است.
۲. گزارش مشروط (Qualified Opinion)
رایجترین گزارش در بازار ایران. حسابرس اعلام میکند صورتهای مالی به جز چند مورد مشخص (که در بندهای توضیحی موسوم به بند شرط تصریح شدهاند)، وضعیت درستی دارند. این موارد معمولاً ناشی از محدودیت در رسیدگی یا عدم رعایت استانداردهای حسابداری در محاسباتی مانند ذخیره مالیات یا کاهش ارزش موجودیهاست.
۳. گزارش مردود یا منفی (Adverse Opinion)
کابوس هیئتمدیره. حسابرس به شواهد محکمی دست یافته که نشان میدهد تحریفات و اشتباهات نهتنها بااهمیت، بلکه فراگیر (Pervasive) هستند؛ به طوری که کل صورتهای مالی را بیاعتبار و گمراهکننده ساختهاند.
۴. گزارش عدم اظهارنظر (Disclaimer of Opinion)
شدیدترین موضع حسابرس. هنگامی صادر میشود که محدودیت در رسیدگی به قدری گسترده و فراگیر باشد که حسابرس نتواند حتی به حداقل شواهد لازم برای قضاوت دست یابد (نظیر سوختن سرورها، نابودی اسناد یا ممانعت جدی مدیریت از دسترسی به اطلاعات).
| نوع اظهارنظر | ماهیت انحراف / محدودیت | درجه اثرگذاری (فراگیر بودن) | اثر مستقیم بر اعتبار تجاری شرکت |
|---|---|---|---|
| مقبول | عدم وجود تحریف بااهمیت | صفر یا بسیار ناچیز | اعتبار بانکی عالی و پذیرش بیدردسر در مراجع مالیاتی |
| مشروط | تحریف یا محدودیت در سرفصل مشخص | بااهمیت، اما غیرفراگیر | پذیرش مشروط در بانکها؛ نیازمند رفع بندهای شرط |
| مردود | تحریف عمیق و دستکاری عامدانه صورتها | بااهمیت و کاملاً فراگیر | سقوط اعتبار تجاری، انسداد خطوط اعتباری و رسیدگی علیالرأس مالیاتی |
| عدم اظهارنظر | عدم دسترسی به اسناد و ابهام مهلک | نامعلوم اما دارای پتانسیل فراگیری بالا | توقف نماد بورسی، پیگرد حقوقی مدیران و لغو صلاحیتهای رتبهبندی |
فرمول محاسبه هزینه و حقالزحمه حسابرسی مستقل در سال ۱۴۰۴
رایجترین پرسشی که در جلسات مشاوره با کارفرمایان شیراز و سراسر کشور مطرح میشود، این است: «تعرفه حسابرسی بر چه اساسی تعیین میشود؟» حقالزحمه حسابرسی مستقل مانند فروش کالای آماده نیست که برچسب قیمت ثابت داشته باشد؛ بلکه سازوکار آن بر مبنای جدول نفرساعت مصوب جامعه حسابداران رسمی ایران تعیین میگردد.
فرمول استاندارد محاسبه هزینه به این صورت است:
حقالزحمه پایه = مجموع (ساعت کار تخصیصیافته در هر رده شغلی × نرخ پایه ساعتی مصوب آن رده) + هزینههای بالاسری و نظارتی
تیم رسیدگی معمولاً شامل ۵ رده شغلی است: کمکحسابرس، حسابرس، حسابرس ارشد، سرپرست کار و شریک موسسه. در سال ۱۴۰۴، میانگین حقالزحمه بر اساس مقیاس بنگاهها به شرح تقریبی زیر است:
- شرکتهای کوچک (بازرگانی یا خدماتی ساده با یک انبار): بین ۲۵۰٬۰۰۰٬۰۰۰ تا ۴۰۰٬۰۰۰٬۰۰۰ ریال (معادل ۲۵ تا ۴۰ میلیون تومان).
- شرکتهای متوسط (تولیدی با شعب محدود و حجم اسناد متوسط): بین ۴۵۰٬۰۰۰٬۰۰۰ تا ۸۵۰٬۰۰۰٬۰۰۰ ریال (معادل ۴۵ تا ۸۵ میلیون تومان).
- شرکتهای بزرگ و هلدینگها (چندشعبهای، ارزی یا پیمانکاریهای کلان): بیش از ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال (معادل ۱۲۰ میلیون تومان به بالا).
پیچیدگی نرمافزارهای مورد استفاده، تعداد کدینگهای تفصیلی نامنظم، پراکندگی فیزیکی انبارها و عدم شفافیت در سامانه مودیان، متغیرهایی هستند که ساعت کار رسیدگی و به تبع آن رقم نهایی فاکتور حسابرسی را بالا میبرند.
اشتباهات مرگبار شرکتها در مواجهه با حسابرس مستقل و راهکارهای عبور از آن
اگر بخواهیم منصف باشیم، بیش از نیمی از بندهای شرط در گزارشهای مالیاتی، ناشی از کمکاری در مدارک است، نه ورشکستگی مالی. در آموزشگاه حسابداری شاهین هنگام بررسی پروندههای تجربی کارآموزان، پیوسته با ۵ خطای پرهزینه روبهرو میشویم:
- تأخیر در انطباق صورت مغایرت بانکی:
بسیاری از حسابداران تسویه چکهای پاسنشده یا واریزیهای نامشخص پایان سال را نادیده میگیرند. این امر حسابرس را وادار به ارسال بند شرط عدم تطبیق ماندههای نقد و بانک میکند. - عدم دریافت تأییدیه بدهکاران و بستانکاران:
تکیه بر تماس تلفنی بیفایده است. اگر شرکت نتواند فرم مکتوب امضاشده توسط طرف حساب تجاری را در موعد مقرر تحویل حسابرس دهد، حسابرس مجبور به اعمال محدودیت در رسیدگی خواهد شد. - قصور در ثبت ذخایر قانونی و سنوات پایان خدمت:
بیتوجهی به محاسبه دقیق ذخیره مالیات عملکرد، ذخیره مطالبات مشکوکالوصول و سنوات کارکنان، سرفصل بدهیها را دچار تحریف فاحش میکند. - ناهماهنگی بین موجودی انبار سیستمی و شمارش عینی:
وجود کسر یا اضافات انبار اثباتنشده در پایان اسفندماه بدون صدور اسناد اصلاحی، سند مستقیمی برای مشروط شدن گزارش حسابرس خواهد بود. - پنهانکاری تراکنشهای مرتبط با اشخاص وابسته (ماده ۱۲۹ اصلاحیه قانون تجارت):
عدم افشای وامها، مساعدهها یا خریدهای انجامشده بین شرکت و سهامداران، بار حقوقی فوقالعاده سنگینی بر دوش مدیران میگذارد.
مطالعات موردی واقعی از کارگاهها و پروژههای حسابرسی
هیچ مطلبی بهاندازه یک سناریوی واقعی در فضای مالی ارزش آموزشی ایجاد نمیکند. در ادامه دو چالش حلشده توسط تیمهای کارآموزی ما را مرور میکنیم:
مطالعه موردی ۱: کشف کسر انبار پنهان در کارگاه شبیهسازی بازرگانی
صورت مسئله: در یکی از کارگاههای عملی کارآموزی، صورتهای مالی یک شرکت عمدهفروشی تجهیزات شبکه با ترازنامه ۱۰ میلیارد تومانی مورد بررسی قرار گرفت. موجودی فیزیکی گزارششده توسط انباردار ۳ میلیارد تومان بود، اما کاردکس مقداری ریالی در نرمافزار هلو رقم ۳٬۴۵۰٬۰۰۰٬۰۰۰ تومان را نشان میداد. ۴۵۰ میلیون تومان مغایرت نامعلوم وجود داشت.
اقدام تیم حسابرسی: کارآموزان ارشد با رهگیری اسناد خروج کالا در دو هفته پایانی اسفند، متوجه شدند ۵ محموله امانی به ارزش ۳۸۰ میلیون تومان بدون ثبت سند بیع از انبار خارج شده و فاکتور فروش آنها در سال بعد صادر شده است. باقیمانده ۷۰ میلیون تومان نیز ناشی از ضایعات ثبتنشده در چرخه انبار بود.
نتیجه: با صدور ثبت اصلاحی بدهکار کردن حساب کالای امانی و بستانکار کردن موجودی، کاردکس انبار و دفاتر دقیقاً منطبق شدند و از صدور بند شرط کسر انبار در گزارش جلوگیری شد.
مطالعه موردی ۲: ذخیره مالیات معوق و جلوگیری از رد صلاحیت بانکی
صورت مسئله: یک واحد پیمانکاری تأسیساتی در استان فارس قصد دریافت تسهیلات ۲۰ میلیارد تومانی داشت، اما حسابدار شرکت هیچگونه ذخیرهای برای مالیات عملکرد سال ۱۴۰۲ در دفاتر لحاظ نکرده بود؛ با این استدلال که هنوز برگه تشخیص مالیات صادر نشده است.
اقدام تیم حسابرسی: تیم حسابرسی با استناد به استانداردهای حسابداری، سود مشمول مالیات را محاسبه و کسری ذخیرهای معادل ۱٬۴۰۰٬۰۰۰٬۰۰۰ ریال (۱۴۰ میلیون تومان) را برآورد نمود. مدیریت در بدو امر حاضر به درج این هزینه در حسابها نبود زیرا سود خالص را کاهش میداد.
نتیجه: حسابرس توضیح داد که عدم ثبت این ذخیره، مستقیماً منجر به صدور گزارش مشروط شده و بانک عامل پرونده وام را مسدود خواهد کرد. تعدیل پیشنهادی پذیرفته شد، ثبت ذخیره صادر گشت و گزارش مقبول به تایید بانک رسید تا تسهیلات به موقع جذب شود.
مسیر ورود به حرفه حسابرسی: چگونه از حسابداری مقدماتی به کمکحسابرس مستقل برسیم؟
واقعیت این است که دانشگاهها فقط تئوریهای حسابرسی را تدریس میکنند؛ کلماتی مانند «شک و تردید حرفهای» یا «شواهد کافی و مناسب»، تا زمانی که دستتان به کاربرگهای رسیدگی نخورد، تبدیل به درآمد و مهارت نمیشوند. در حال حاضر موسسات حسابرسی عضو جامعه حسابداران رسمی ایران با کمبود مفرط نیروی کاری مواجهند که بتواند در بدو ورود، آزمونهای محتوا و ردیابی اسناد را بدون سردرگمی اجرا کند.
اگر دانشجوی سال آخر یا حسابداری هستید که از ثبت اسناد ساده تکراری خسته شدهاید، تسلط بر حسابرسی مستقل سکوی پرتاب شماست. در آموزشگاه حسابداری شاهین، این مسیر را در قالب کارگاههای فشرده و اشتغالمحور سازماندهی کردهایم؛ جایی که کارآموز به جای روخوانی استانداردها، پشت سیستم مینشیند و کاربرگهای سرفصلهای نقد و بانک، موجودی کالا، داراییهای ثابت و حقوق و دستمزد را بر روی پروژههای واقعی کارگاهی پیادهسازی میکند. تسلط بر این تکنیکها شما را از موقعیت یک «ثبتزن ساده» مستقیماً به یک «متخصص ارزیابی مالی» ارتقا میدهد.
محدودیتها و آنچه نگفتیم (شفافیت حرفهای)
برای حفظ امانتداری علمی باید تأکید کنیم که حسابرسی مستقل ضامن بقای قطعی بنگاه اقتصادی نیست. هدف حسابرس، ارائه «اطمینان معقول» است نه «اطمینان مطلق». با توجه به اینکه رسیدگیها مبتنی بر نمونهگیری آماری است و مدیریت ممکن است دست به تبانی پیچیده یا تقلب سازمانیافته با جعل اسناد بزند، همواره این امکان وجود دارد که برخی خطاهای خاص از دیدرس حسابرس مخفی بماند. به علاوه، ارزیابی کارایی عملیاتی و استراتژیهای بازاریابی مدیران در حیطه وظایف این حسابرسی نبوده و به شاخه حسابرسی عملیاتی تعلق دارد.
پرسشهای متداول درباره حسابرسی مستقل
حسابرسی مستقل چیست و چرا شرکتها به آن نیاز دارند؟
حسابرسی مستقل یک بررسی بیطرفانه و رسمی از صورتهای مالی شرکت توسط حسابداران رسمی معتمد خارج از سازمان است. شرکتها به دو دلیل به آن نیاز دارند: الزام قانونی موضوع ماده ۲۷۲ قانون مالیاتهای مستقیم و دیگری اعتبارسنجی صورتهای مالی جهت اخذ تسهیلات بانکی، جذب سرمایهگذار و ارائه گزارش به سهامداران.
تفاوت حسابرس مستقل با بازرس قانونی چیست؟
بازرس قانونی طبق لایحه اصلاحی قانون تجارت توسط مجمع عمومی صاحبان سهام انتخاب میشود تا بر عملکرد هیئتمدیره نظارت کند؛ در حالی که حسابرس مستقل جنبه فنی صورتهای مالی را ارزیابی میکند. در اغلب موارد شرکتها وظیفه بازرس قانونی و حسابرس مستقل را همزمان به یک موسسه حسابرسی معتمد واگذار میکنند.
هزینه و حقالزحمه حسابرسی مستقل در سال ۱۴۰۴ چگونه محاسبه میشود؟
این هزینه بر اساس جدول رسمی جامعه حسابداران رسمی ایران با فرمول نفرساعت محاسبه میشود. ساعات حضور کارشناسان (از کمکحسابرس تا شریک موسسه) در نرخ پایه مصوب ضرب میشود. این رقم در سال ۱۴۰۴ برای شرکتهای کوچک از ۲۵ میلیون تومان شروع شده و در هلدینگها به بیش از ۱۲۰ میلیون تومان میرسد.
گزارش مشروط حسابرس چه پیامدی برای شرکت دارد؟
گزارش مشروط نشان میدهد شرکت دارای انحرافات مالی بااهمیت اما مهارشده است. پیامد آن سختگیری بانکها در ارائه سقف اعتباری، احتمال ورود دقیقتر ممیزان مالیاتی به سرفصلهای بند شرط، و وظیفه هیئتمدیره برای رفع ایرادات تا پیش از مجمع سال مالی آینده خواهد بود.
چگونه میتوان به عنوان کارآموز جذب تیمهای حسابرسی مستقل شد؟
برای شروع به کارآموزی در موسسات حسابرسی، داشتن دانش استانداردهای حسابداری، تسلط بر ثبت سندرسی و از همه مهمتر مهارت بستن کاربرگهای ۶۰۲۰ و آزمونهای تحلیلی ضروری است. آموزشهای کارگاهی در محیطهای شبیهسازیشده حسابداری بهترین شانس را برای استخدام سریع در این حرفه فراهم میسازند.
گام بعدی شما: پیوستن به دنیای حرفهای حسابرسان
سه حقیقت محوری این راهنما را در ذهن داشته باشید:
- حسابرسی مستقل مهر اعتبار نهایی بر سلامت گزارشهای مالی شماست.
- عدم تسلیم گزارش به مراجع مالیاتی، خسارت سنگین ۲۰ درصدی بدون بخشودگی در پی دارد.
- مهارت کاربرگنویسی و بازبینی اسناد، باارزشترین تخصص برای تثبیت آینده شغلی کارآموزان است.
اگر مایلید به جای حسابداری سنتی، به یک تحلیلگر کارکشته مالی و حسابرس مسلط تبدیل شوید، دوره کارآموزی حسابرسی در آموزشگاه حسابداری شاهین بستری بینظیر برای تجربه کار بر روی پروندههای واقعی و استخدام در موسسات معتبر است. برای بررسی سرفصلهای کارگاه و رزرو نوبت مشاوره مسیر شغلی، همین امروز با مشاوران ما از طریق صفحه تماس با ما ارتباط برقرار کنید.
مهلت تسلیم گزارشهای حسابرسی پایان دوره مالی منتهی به اسفند: حداکثر تا پایان مهرماه سال بعد. فرصت را برای مهارتآموزی و آمادهسازی دفاتر از دست ندهید!
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.