
در یک نگاه
- دوره حسابداری عملی، فاصلهی میان تئوری دانشگاه و کار واقعی را با تمرین روی اسناد واقعی پر میکند.
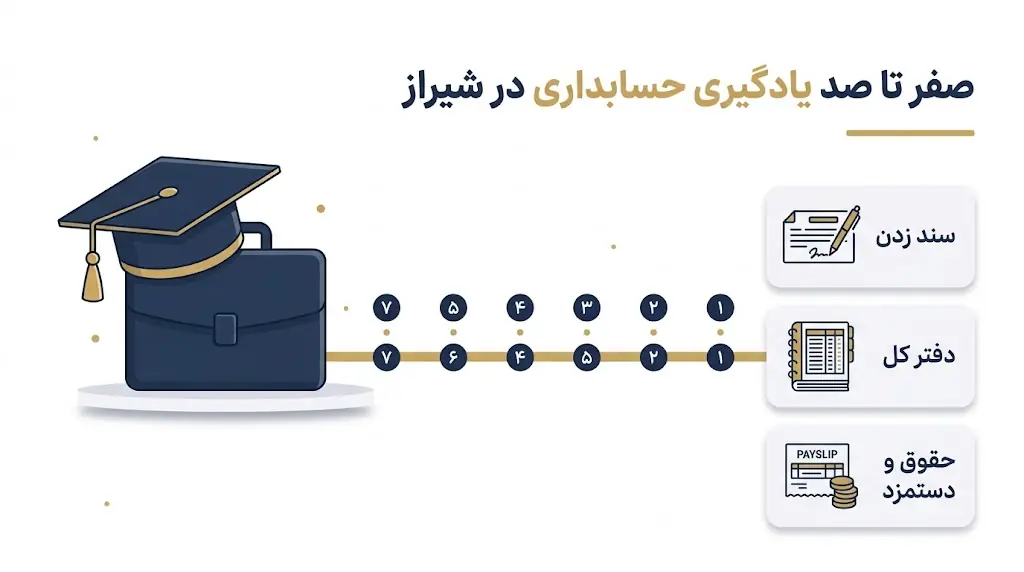
- مسیر یادگیری هفت گام دارد: اسناد اولیه، سند زدن، دفتر روزنامه و کل، تراز آزمایشی، بستن حسابها، نرمافزار سپیدار، و حقوق و دستمزد.
- حقوق و دستمزد حساسترین بخش کار است؛ مالیات حقوق و بیمهی تأمین اجتماعی هر کدام قاعدهی زمانی جداگانه دارند.
- میانگین زمان تسلط بر سند زدن در دورههای عملی، ۴ تا ۶ هفته تمرین روزانه است.
- مهارت عملی — نه مدرک — تعیینکنندهی ورود به بازار کار حسابداری ایران است.
دوره حسابداری عملی دقیقاً چه چیزی یاد میدهد؟
حسابداری عملی، سه لایه دارد و هر لایه بدون لایهی قبلی بیفایده است. لایهی اول، سواد سند است: تشخیص اینکه یک فاکتور خرید، چه اثری روی کدام حسابها میگذارد. لایهی دوم، چرخهی دفتری است: از دفتر روزنامه تا تراز آزمایشی و بستن حسابها. لایهی سوم، تکالیف دورهای است: حقوق و دستمزد، بیمه، مالیات بر ارزش افزوده و اظهارنامه.
بسیاری از هنرجوها لایهی اول را دستکم میگیرند. تصور میکنند «سند زدن» یعنی نوشتن چند عدد در دو ستون. در عمل، سند زدن یعنی ترجمهی یک رویداد اقتصادی به زبان حسابها. یک خرید نسیه، سه تصمیم پشتسرهم میسازد: کدام حساب بدهکار شود، کدام حساب بستانکار شود، و در چه تاریخی ثبت شود. اشتباه در هر کدام، در تراز آزمایشی خودش را نشان میدهد.
لایهی سوم، بیشترین شباهت را به کار واقعی دارد. حسابدار شرکت، ماهانه با سه سررسید ثابت روبهروست: لیست بیمه، مالیات حقوق، و اظهارنامهی ارزش افزوده. هر کدام فرم، مهلت و جریمهی جداگانه دارند. کسی که این سه را یکبار در دورهی عملی از صفر تا صد اجرا کرده باشد، در محیط کار فقط سرعتش بالا میرود — نه دانشش از صفر شروع میشود.
در کنار این سه لایه، یک مهارت چهارم هم لازم است که کمتر گفته میشود: کار با نرمافزار. شرکتهای کوچک و متوسط ایران عمدتاً با سپیدار کار میکنند. هنرجویی که سند را روی کاغذ میفهمد اما در نرمافزار گم میشود، در مصاحبهی کاری دستخالی میماند.
راهنمای گامبهگام: مسیر یادگیری از سند زدن تا حقوق و دستمزد
این هفت گام، ستون فقرات هر دورهی عملی حسابداری است. ترتیب گامها عمدی است؛ جابهجاییشان، یادگیری را سطحی میکند.
گام ۱: آشنایی با اسناد و مدارک اولیه
پیش از هر سندی، باید بدانید چه کاغذی در دست دارید. فاکتور رسمی فروش، فاکتور خرید، رسید بانکی، قبض هزینه، فیش حقوقی و صورتحساب الکترونیکی — هر کدام مسیر ثبت متفاوتی دارند. در این گام، هنرجو یاد میگیرد کدام مدرک قابل استناد است و کدام نیست. هزینهی بدون سند رسمی، در محاسبهی مالیات قابل قبول نیست — این یک قاعدهی ساده است که بسیاری از تازهکارها دیر یاد میگیرند.
گام ۲: سند زدن — بدهکار و بستانکار
اینجا قلب کار است. هنرجو با معادلهی اساسی حسابداری روبهرو میشود و تمرین میکند که هر رویداد را به دو طرف سند تبدیل کند. تمرینهای آغازین عمداً سادهاند: خرید نقدی، فروش نقدی، پرداخت اجاره. سپس پیچیدهتر میشوند: خرید نسیه با تخفیف، برگشت از فروش، پیشپرداخت.
قاعدهی طلایی این گام: هرگز سند را حفظ نکنید؛ منطقش را بفهمید. کسی که منطق بدهکار/بستانکار را درونی کرده باشد، سندهای پیچیده را هم میتواند بسازد. کسی که حفظ کرده باشد، با نخستین رویداد غیرمنتظره گیر میکند.
گام ۳: دفتر روزنامه و انتقال به دفتر کل
سندها به ترتیب تاریخ در دفتر روزنامه ثبت میشوند، سپس به حسابهای دفتر کل منتقل میشوند. این گام، مهارت دستهبندی را میسازد. هنرجو یاد میگیرد که هر حساب، یک شخصیت مستقل دارد و ماندهی آن در هر لحظه قابل استخراج است.
در دورههای عملی، این گام معمولاً روی دفترهای کاغذی تمرین میشود و بعد به نرمافزار منتقل میشود. دلیلش ساده است: وقتی دست مینویسید، خطاهایتان را میبینید. در نرمافزار، خطا پنهان میماند.
گام ۴: تراز آزمایشی و اصلاحات پایان دوره
تراز آزمایشی، آینهی کار حسابدار است. اگر جمع بدهکار و بستانکار برابر نباشد، جایی خطایی رخ داده. هنرجو در این گام یاد میگیرد اختلاف تراز را شکار کند — مهارتی که در محیط کار، تفاوت میان یک حسابدار تازهکار و یک حسابدار حرفهای است.
در پایان دورهی مالی، اصلاحات لازم است: ثبت هزینههای تحققیافته، تعدیل موجودیها، و شناسایی درآمدهای معوق. این بخش، نیازمند درک عمیق مفهوم اصل تطابق است.
گام ۵: بستن حسابها و تهیه صورتهای مالی
حسابهای موقت بسته میشوند تا حسابهای دائمی برای دورهی بعد آماده شوند. خروجی این گام، سه صورت مالی اصلی است: صورت سود و زیان، ترازنامه، و صورت جریانهای نقدی. هنرجو باید بتواند از یک مجموعه سند، این سه گزارش را استخراج کند.
گام ۶: ورود به نرمافزار سپیدار
اکنون زمان انتقال مهارتها به نرمافزار است. تعریف شرکت، تعریف حسابها، صدور سند، گزارشگیری — همهی اینها در سپیدار انجام میشود. هنرجویی که گامهای قبلی را روی کاغذ تمرین کرده باشد، در نرمافزار فقط با رابط کاربری درگیر میشود، نه با منطق حسابداری.
گام ۷: حقوق و دستمزد، بیمه و مالیات
حساسترین گام. هنرجو یک چرخهی کامل حقوق را از ابتدا تا انتها اجرا میکند: تهیهی لیست، محاسبهی مزایا و کسور، محاسبهی مالیات حقوق طبق ماده ۸۴ قانون مالیاتهای مستقیم، تهیهی لیست بیمه، و ارسال به سامانههای مربوطه.
نکتهای که در کارگاههای آموزشی بارها دیدهایم: بیشترین خطا در محاسبهی مالیات حقوق رخ میدهد، نه در محاسبهی بیمه. چون نرخ بیمه ثابت است (۷٪ سهم کارگر و ۲۰٪ سهم کارفرما)، اما مالیات حقوق پلهای است و با تغییر هر قلم از مزایا، عدد نهایی جابهجا میشود.
اشتباهات رایج کارآموزان و راهکار عملی
خطا در حسابداری طبیعی است؛ تکرار خطا، نه. این پنج مورد را در کارگاههای عملی بیش از همه دیدهایم.
۱. جابهجا زدن بدهکار و بستانکار
شایعترین خطای هفتههای نخست. نتیجهاش در تراز آزمایشی دیده نمیشود (چون جمعها برابر میماند) اما ماندهی حسابها را وارونه میکند. راهکار: پس از هر سند، یک بار دیگر اثر آن را روی معادلهی حسابداری بازبینی کنید.
۲. فراموش کردن مالیات حقوق در فیش
گاهی هنرجو مالیات را محاسبه میکند اما در سند ثبت نمیکند. نتیجه: فیش حقوقی با سند دفتر نمیخواند. راهکار: چکلیست ثابت برای هر فیش؛ مالیات همیشه آخرین قلم کسور است.
۳. عدم تطبیق لیست بیمه با فیش حقوقی
اگر لیست بیمه و فیش حقوقی همخوان نباشند، در بازرسیهای بیمه مشکل میسازد. راهکار: پیش از ارسال لیست، جمع مبلغ مشمول بیمهی فیشها را با لیست مقایسه کنید.
۴. ثبت هزینههای غیرقابل قبول در دفاتر
هزینهای که سند رسمی ندارد، در محاسبهی مالیات قابل قبول نیست. راهکار: دفاتر جداگانه برای هزینههای غیرقابل قبول؛ این کار در زمان رسیدگی مالیاتی، حجم اختلاف را کم میکند.
۵. اشتباه در واحد ریال و تومان
خطایی که ساده به نظر میرسد اما ده برابر رقم را جابهجا میکند. راهکار: واحد پول همیشه بهصورت صریح در سربرگ دفاتر و نرمافزار قید شود.
مقایسهی مسیرها و ابزارها
جدول ۱: تفاوت دورهی تئوری و دورهی عملی حسابداری
| معیار | دورهی تئوری | دوره حسابداری عملی |
|---|---|---|
| محیط تمرین | جزوه و کتاب | اسناد و نرمافزار واقعی |
| معیار موفقیت | نمرهی امتحان | توانایی بستن چرخهی ماهانه |
| مواجهه با خطا | کم و کنترلشده | روزانه، با اصلاح فوری |
| آمادگی استخدام | پایین | بالا |
| خروجی نهایی | نمرهی پایانترم | نمونهکار قابل ارائه در مصاحبه |
جدول ۲: اقلام اصلی حقوق و دستمزد و نکتهی اجرایی هر کدام
| قلم | مبنا | نکتهی اجرایی |
|---|---|---|
| حقوق پایه | مصوبهی سالانه شورای عالی کار | سالانه بازبینی و بهروز میشود |
| حق مسکن و بن کارگری | مصوبهی شورای عالی کار | مشمول کسر بیمه |
| اضافهکاری | ۱.۴ برابر نرخ ساعتی عادی | نیازمند تأییدیهی کارفرما |
| حق اولاد | ۳ برابر حداقل دستمزد روزانه بهازای هر فرزند | مشروط به داشتن سابقهی بیمه |
| بیمه سهم کارگر | ۷٪ از مبلغ مشمول | از حقوق کسر میشود |
| بیمه سهم کارفرما | ۲۰٪ از مبلغ مشمول | بر عهدهی کارفرما |
| مالیات حقوق | پلهای، طبق ماده ۸۴ قانون مالیاتهای مستقیم | از حقوق کسر و به سازمان امور مالیاتی پرداخت میشود |
جدول ۳: مهارت، تمرین پیشنهادی و نشانهی تسلط
| مهارت | حداقل تمرین پیشنهادی | نشانهی تسلط |
|---|---|---|
| ثبت سند ساده | ۱۰۰ سند | تشخیص بدهکار و بستانکار بدون مکث |
| دفتر کل و معین | ۳۰ چرخه | استخراج ماندهی هر حساب در چند دقیقه |
| تراز آزمایشی | ۱۵ بار | پیدا کردن اختلاف تراز زیر ۳۰ دقیقه |
| لیست حقوق و دستمزد | ۵ چرخهی کامل | تولید فیش بدون خطای محاسباتی |
| نرمافزار سپیدار | ۲۰ ساعت کار عملی | صدور سند و گزارشگیری مستقل |
سوالات متداول درباره دوره حسابداری عملی
دوره حسابداری عملی چقدر طول میکشد؟
بسته به شدت تمرین، بین ۲ تا ۴ ماه. هنرجویی که روزانه یک ساعت تمرین کند، معمولاً در پایان ماه دوم میتواند یک چرخهی کامل ماهانه را مستقل ببندد. تمرین مستمر مهمتر از تعداد جلسات است.
برای شرکت در دوره حسابداری عملی چه پیشنیازی لازم است؟
آشنایی مقدماتی با مفاهیم پایهی حسابداری کافی است؛ حتی اگر سالها از دوران تحصیل گذشته باشد. اگر پایهی نظری ضعیف باشد، مرور سریع مفاهیم پیش از شروع دوره توصیه میشود.
آیا در دوره حسابداری عملی با نرمافزار سپیدار کار میکنیم؟
بله. بخش قابل توجهی از تمرینها روی نرمافزار سپیدار انجام میشود؛ چون بیشتر شرکتهای کوچک و متوسط ایران با همین نرمافزار کار میکنند. تمرین کاغذی هم حفظ میشود تا منطق کار درونی شود.
حقوق و دستمزد در این دوره چطور آموزش داده میشود؟
بهصورت یک چرخهی کامل: تهیهی لیست، محاسبهی مزایا و کسور، محاسبهی مالیات حقوق طبق ماده ۸۴ قانون مالیاتهای مستقیم، تهیهی لیست بیمه، و ثبت اسناد مربوطه. هنرجو این چرخه را چند بار از صفر اجرا میکند.
تفاوت دوره حسابداری عملی با کارآموزی حسابداری چیست؟
در دورهی عملی، تمرینها شبیهسازیشده و کنترلشدهاند؛ خطا هزینهی واقعی ندارد. در کارآموزی، روی پروندههای واقعی زیر نظر حسابدار باتجربه کار میکنید. بهترین مسیر، ترکیب هر دو است: نخست دورهی عملی، سپس کارآموزی.
آیا پس از دوره، امکان ورود به بازار کار وجود دارد؟
دوره بهتنهایی تضمین استخدام نمیدهد، اما نمونهکار قابل ارائه میسازد. هنرجویی که در مصاحبه بتواند یک چرخهی کامل ماهانه را توضیح دهد و نمونهکار نشان دهد، شانس بسیار بیشتری نسبت به کسی دارد که فقط مدرک دارد.
محدودیتها و آنچه در این مسیر نگفتیم
هیچ دورهای جای تجربهی کار واقعی را نمیگیرد. در محیط کار، عواملی وارد میشوند که در تمرینهای شبیهسازیشده دیده نمیشوند: فشار زمانی پایان فصل، موکلی که مدارک را دیر میدهد، بخشنامهای که ناگهان قاعده را عوض میکند. دورهی عملی اینها را شبیهسازی میکند، نه بازتولید.
همچنین نرخها، مهلتها و سقفهای معافیت مالیاتی هر سال تغییر میکنند. اعداد و مادههای قانونی که در این متن آمدهاند، باید پیش از استفادهی عملی با آخرین بخشنامههای سازمان امور مالیاتی و سازمان تأمین اجتماعی تطبیق داده شوند. این متن یک نقشهی راه است، نه یک مرجع قانونی بهروز.
قدم بعدی شما
سه نکتهی کلیدی این مسیر را به خاطر بسپارید:
- سند زدن، مهارت پایه است؛ بدون آن، هیچ بخش دیگری از حسابداری جا نمیافتد.
- حقوق و دستمزد، حساسترین بخش کار است؛ مالیات و بیمه هر کدام قاعدهی زمانی جداگانه دارند.
- نرمافزار سپیدار، زبان مشترک بازار کار حسابداری ایران است.
اگر میخواهید حسابداری را عملی بیاموزید و مسیر کارآموزی را از همین امروز شروع کنید، میتوانید ثبتنام در دورههای حسابداری را بررسی کنید یا برای انتخاب مسیر مناسب، مشاوره انتخاب مسیر کارآموزی دریافت کنید. برای مطالعهی بیشتر دربارهی تکالیف مالیاتی، مقالات آموزش مالیاتی را ببینید.
منابع رسمی برای تطبیق قوانین: سازمان امور مالیاتی کشور و سازمان تأمین اجتماعی.
ظرفیت دورههای عملی هر ترم محدود است؛ ثبتنام زودهنگام، انتخاب ساعت کلاس را آسانتر میکند.
آموزشگاه حسابداری شاهین با تیم حسابداران رسمی و تجربهی میدانی در آموزش و کار حرفهای، مسیر یادگیری را از نخستین سند تا بستن چرخهی حقوق و دستمزد همراهی میکند.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.