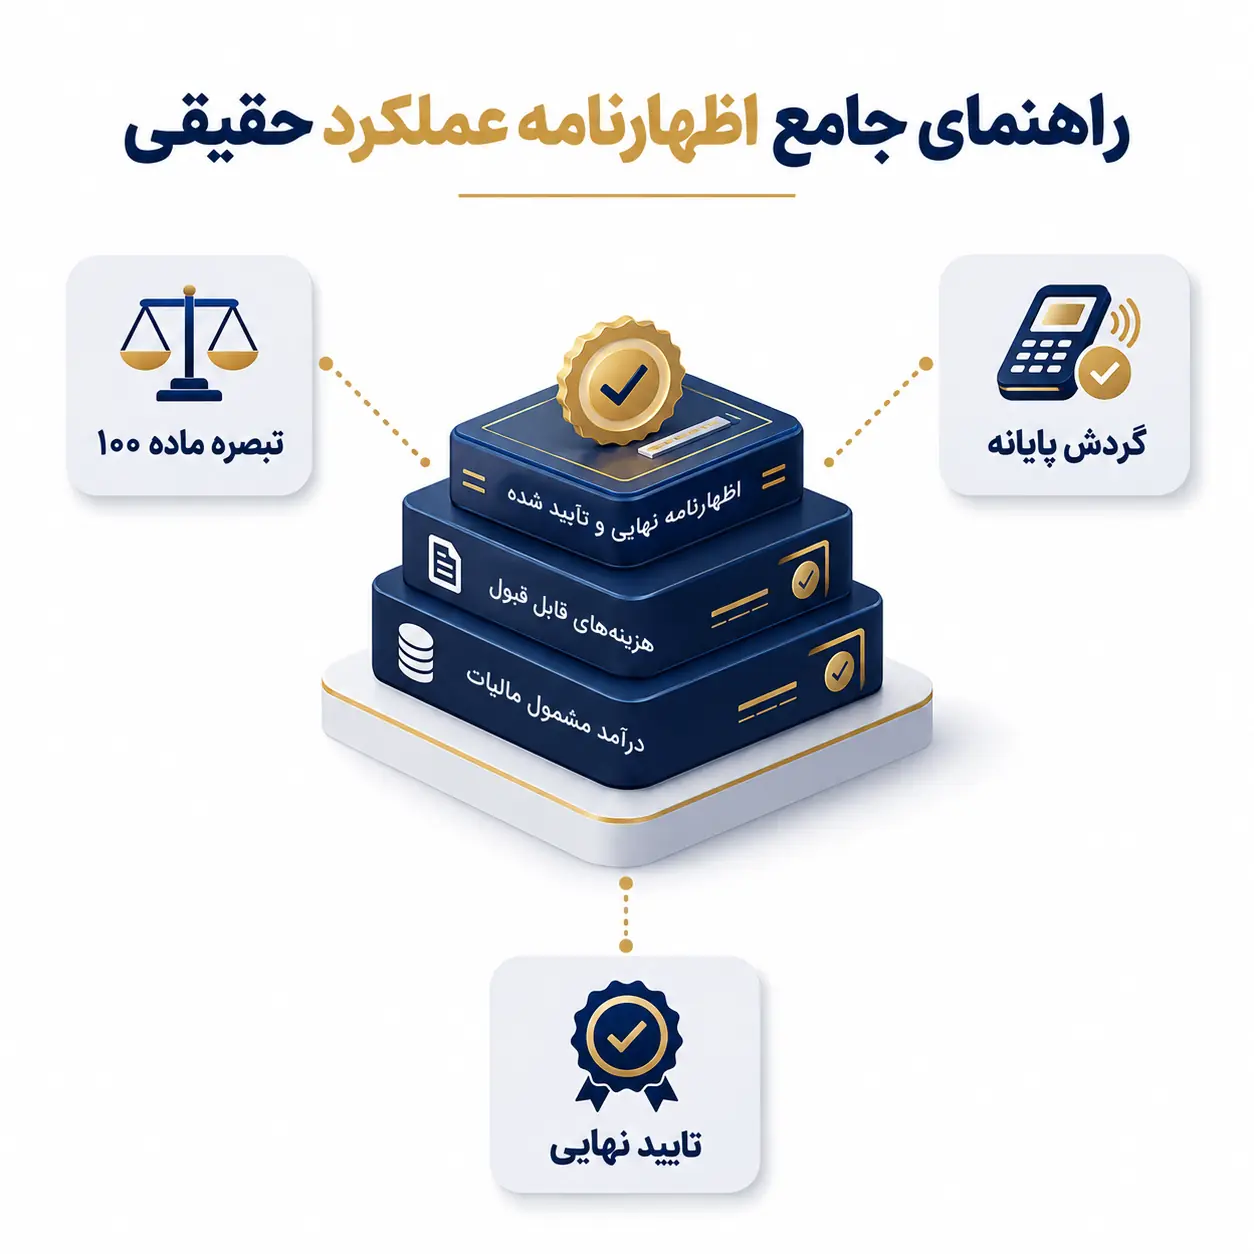
اظهارنامه عملکرد حقیقی چیست و ساختار قانونی آن چگونه شکل میگیرد؟
بر اساس فصل چهارم از باب سوم قانون مالیاتهای مستقیم، هر شخص حقیقی که از مسیر اشتغال به مشاغل تجاری، خدماتی یا تولیدی درآمدی کسب میکند، مکلف است کارنامه مالی یکساله خود را در قالبی مشخص به سازمان امور مالیاتی ارائه کند. اظهارنامه عملکرد حقیقی در واقع سند تسلیم درآمد ناخالص، هزینههای انجامشده جهت تحصیل درآمد، معافیتهای قانونی و در نهایت سود خالص قابل مالیات است. نظام مالیاتی کشور در سالهای اخیر از شیوه سنتی تشخیص علیالرأس فاصله گرفته و تمام تمرکز خود را بر روی ماده ۹۷ یعنی رسیدگی بر مبنای اسناد و مدارک یا ارزیابی سامانهای متمرکز کرده است.
پیش از ورود به جزئیات، باید بدانیم که اگر اظهارنامه در مهلت مقرر ارسال نشود، سازمان امور مالیاتی با استناد به اطلاعات پایگاههای دادهای خود، اقدام به تولید «اظهارنامه برآوردی» میکند. در این فرآیند، نه تنها ضریب فعالیت با بیشترین نرخ محاسبه میشود، بلکه امکان هیچگونه تعدیل و دفاعی بر پایه هزینههای واقعی نخواهید داشت. بنابراین خوداظهاری دقیق، اصلیترین سنگر دفاعی مودیان است.
گروهبندی سهگانه مشاغل در آییننامه اجرایی ماده ۹۵ ق.م.م
تکالیف شما در ارسال اظهارنامه به طور مستقیم به این بستگی دارد که در کدام یک از گروههای سهگانه مالیاتی قرار گرفتهاید. این تفکیک، حجم مستندات مورد نیاز را معین میکند:
- مشاغل گروه اول: اشخاصی که مجموع درآمد ابرازی (فروش کالا یا خدمات) آنها در اظهارنامه عملکرد دو سال قبل بیش از مبلغ ۳۰۰ میلیارد ریال (۳۰ میلیارد تومان) باشد، یا صاحبان مشاغل خاص مانند دارندگان کارت بازرگانی، کارخانهداران، بهرهبرداران معادن و هتلهای سه ستاره به بالا. این گروه باید صورتهای مالی کامل شامل ترازنامه و صورت سود و زیان منطبق با استانداردهای حسابداری ارائه کنند.
- مشاغل گروه دوم: مودیانی که درآمد ابرازی آنها بین ۱۰۰ میلیارد ریال (۱۰ میلیارد تومان) تا ۳۰۰ میلیارد ریال (۳۰ میلیارد تومان) باشد. این دسته از کسبوکارها موظف به ثبت ماهانه اسناد درآمد و هزینه هستند و اطلاعات تجمیعی درآمد و هزینه را ارسال میکنند.
- مشاغل گروه سوم: کلیه کسبوکارهای نوپا و کوچکی که در دو گروه قبلی جای نمیگیرند. این افراد نیاز به ثبت پیچیده دفاتر نداشته و فرم خلاصه درآمد و هزینه برای آنها کفایت میکند؛ همچنین این گروه کاندیدای اصلی تبصره ماده ۱۰۰ هستند.
دو راهی سرنوشتساز: تبصره ماده ۱۰۰ یا ارسال اظهارنامه انفرادی عادی؟
شاید بزرگترین چالش مشاوران مالیاتی در خردادماه، راهنمایی مودی بین پذیرش «مالیات مقطوع تبصره ماده ۱۰۰» و ارسال «اظهارنامه جامع عادی» باشد. مقایسه تحلیلی زیر دیدی همهجانبه برای اتخاذ تصمیم درست به شما میدهد:
| شاخص ارزیابی | تبصره ماده ۱۰۰ (مالیات مقطوع) | اظهارنامه انفرادی عادی |
|---|---|---|
| نیاز به ارائه فاکتور و اسناد هزینه | ندارد؛ مالیات بر پایه ضریب فروش تعیین میشود. | دارد؛ تمام هزینهها باید مستند و قانونی باشند. |
| رسیدگی توسط کارشناس مالیاتی | خیر؛ پرونده وارد چرخه بازرسی حضوری نمیشود. | احتمال بررسی سیستمی یا نمونهگیری میدانی بالاست. |
| انعطاف در تقسیط بدهی | بسیار بالا؛ امکان تقسیط تا ۵ الی ۹ قسط بانکی. | محدود؛ معمولاً تقسیط سختگیرانهتر انجام میپذیرد. |
| امکان اعتراض به مالیات تعیینشده | پس از پذیرش قطعی، حق اعتراض عمومی سلب میشود. | حق ورود به هیئتهای حل اختلاف ماده ۲۳۸ و ۲۴۴ محفوظ است. |
| مناسب برای شرایط رکود و زیان | نامناسب؛ زیرا مالیات حتی در صورت زیان قطعی اخذ میشود. | ایدهآل؛ با اثبات مدارک هزینهای، مالیات به حداقل میرسد. |
یک حسابدار خبره پیش از آنکه کلید پذیرش تبصره ۱۰۰ را بزند، ابتدا سود واقعی موکل را روی اکسل استخراج میکند. اگر سود واقعی کسبوکار از درصد سود پیشفرض سازمان کمتر است، پذیرش چشمبسته تبصره ۱۰۰ صرفاً تحمیل هزینه گزاف به کارفرماست.
پیشنیازها و مدارک الزامی پیش از ورود به my.tax.gov.ir
پیش از باز کردن پنجره مرورگر، این فهرست اطلاعاتی را روی سیستم آماده داشته باشید تا با وقفه نشست (Session Timeout) مواجه نشوید:
- ثبتنام نهایی و وضعیت کد رهگیری گام ۴: اطلاعات سجلی، نشانی و کد پستی تاییدشده در سامانه مودیان و پرونده ثبتنامی.
- شناسه یکتای پایانه فروشگاهی و حافظه مالیاتی: اطمینان از انتساب صحیح تمامی کارتخوانها و درگاههای پرداخت اینترنتی به پرونده فعال.
- فهرست کامل اینتاکد (INTA Code): ضریب سود فعالیت باید دقیقاً منطبق با رسته صنفی باشد؛ چرا که تفاوت یک رقم اینتاکد نرخ سود را جابهجا میکند.
- مجموع فاکتورهای فروش سامانه مودیان: تطابق ریالی میان بارگذاریهای فصلی و مبالغ ابرازی درون اظهارنامه عملکرد.
- گزارش جامع گردش حسابهای متصل تجاری: تفکیک مواردی چون انتقال وجه بینبانکی خود شخص، وصول چکهای قدیمی یا دریافت وامهای شخصی.
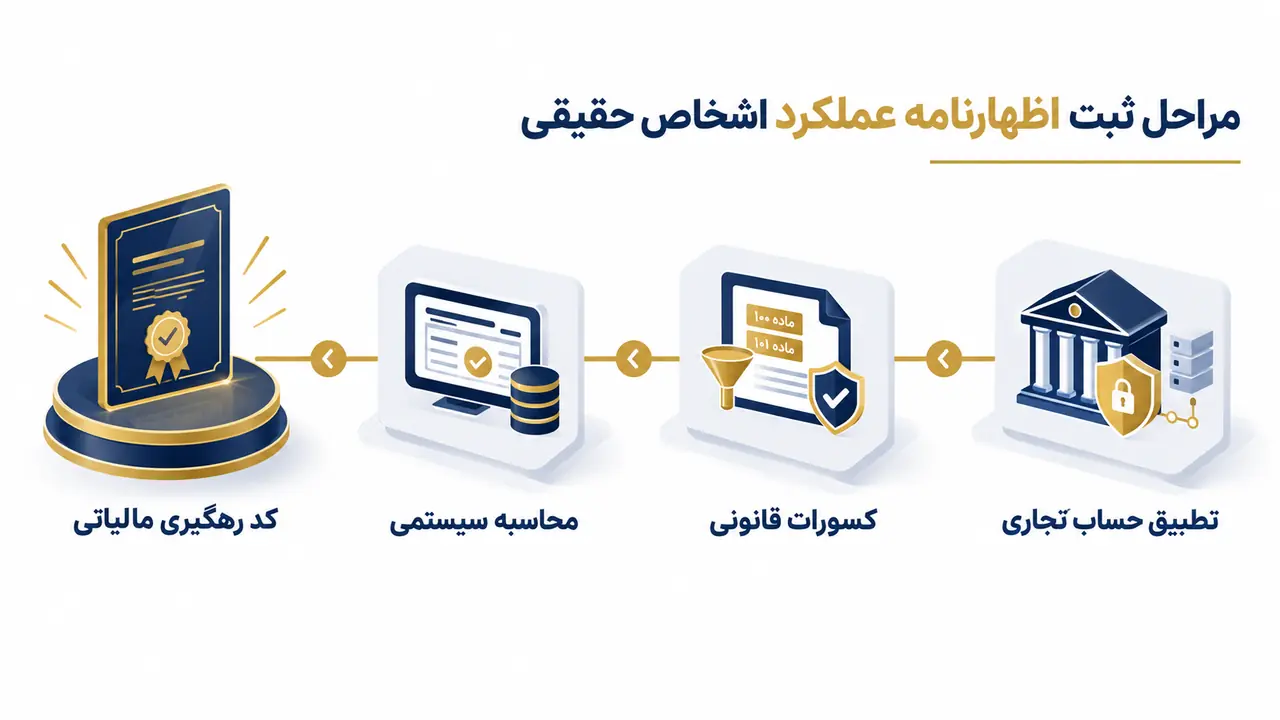
راهنمای عملی و گامبهگام ارسال اظهارنامه عملکرد اشخاص حقیقی
برای فرستادن اطلاعات مالی خود بدون نیاز به ایستادن در صفهای کافینتها، مسیر سازمانیافته زیر را در سامانه ملی درگاه خدمات الکترونیک به نشانی my.tax.gov.ir دنبال کنید:
- ورود به درگاه ملی و انتخاب پرونده: با وارد کردن شماره ملی، رمز عبور یکبارمصرف ارسالی به تلفن همراه متعلق به خود، وارد پیشخوان شوید و شماره ثبتنامی کسبوکار مربوطه را برگزینید.
- بررسی اطلاعات پایهای مودی و شرکا: در پروندههای مشارکتی حتماً درصد سهمالشرکه همکاران را کنترل نمایید؛ زیرا معافیت ماده ۱۰۱ به حداکثر دو شریک تعلق خواهد گرفت.
- انطباق و تعیین وضعیت دستگاههای پوز: مبالغ واریز شده از مسیر درگاه پرداخت اینترنتی و کارتخوان بانکی نمایش داده میشود؛ این ارقام کف میزان فروش شما قلمداد میگردند.
- ورود به کارپوشه اظهارنامه و درج اقلام تراز و سود و زیان: اگر جزو مشاغل گروه اول هستید، جداول ترازنامه را تراز کنید و در گروههای دوم و سوم، فیلدهای ناخالص درآمد فروش و سرفصلهای بهای تمامشده و هزینههای اداری را بادقت پر نمایید.
- اعمال کسورات قانونی و معافیتها: نرخ پایه معافیت سالانه ماده ۱۰۱ برای سال عملکرد مورد نظر را در جدول معافیتها درج کرده و مستندات موضوعه ماده ۱۳۷ (هزینههای درمان) در صورت وجود الحاق گردد.
- محاسبه سیستمی و اخذ پیشنویس: پیش از زدن دکمه تایید نهایی، خروجی PDF پیشنویس را دانلود کرده و ریال به ریال آن را با کاربرگهای مالیاتی آموزشگاه تطبیق دهید.
- ارسال نهایی و دریافت کد رهگیری و قبض پرداخت: پس از تایید، کد پیگیری ۱۶ رقمی صادر شده و شناسه قبض مالیاتی به همراه شناسه پرداخت تولید میشود که باید بایگانی گردد.
شش اشتباه فاحش در تکمیل اطلاعات که منجر به جرایم سنگین میشود
در فرایند داوری پروندههای پیچیده مالیاتی، با خطاهایی تکراری مواجه میشویم که مودیان را در تله جریمه میاندازد:
- کتمان فروش به بهانه واریز کارت به کارت: الگوریتمهای هوشمند بانکی سازمان مالیاتی در سال ۱۴۰۴ حسابهای مشکوک به فعالیت تجاری را رصد کرده و واریزیهای مکرر را به عنوان فروش محاسبه میکنند.
- انتخاب کد اینتاکد ناصحیح: ثبت شغلی با ضریب سود ۲۵ درصد بهجای ضریب واقعی ۱۰ درصد، مالیات مودی را تا دو و نیم برابر به ناحق بالا میبرد.
- عدم ثبت اظهارنامه به دلیل فعالیت نداشتن: اشخاصی که هیچ فروشی نداشتهاند، همچنان قانوناً موظف به تسلیم «اظهارنامه سفید یا عدم فعالیت» هستند؛ وگرنه مشمول جریمه عدم تسلیم خواهند شد.
- بیتوجهی به مهلت اصلاحیه: بر اساس ماده ۲۲۶ قانون مالیاتهای مستقیم، مودیان تنها تا یک ماه پس از انقضای مهلت تسلیم، فرصت ارسال اظهارنامه اصلاحی دارند.
- رد کردن مبالغ مغایر با صورتحسابهای الکترونیکی: اگر مجموع فروش اظهارنامه از مبالغ تاییدشده در کارپوشه سامانه مودیان کمتر باشد، سامانه بلافاصله پرونده را در وضعیت قرمز ریسک قرار میدهد.
- عدم تفکیک هزینههای شخصی از تجاری: هزینههای خانواده یا اقساط نامربوط صاحب کسبوکار به هیچ وجه از نظر ممیز جزو هزینههای قابل قبول ماده ۱۴۷ و ۱۴۸ نیست.
روایت تجارب میدانی کارگاههای عملی شاهین در اظهارنامه عملکرد حقیقی
برای ملموس شدن اثرات تسلط بر قانون، دو سناریوی واقعی حلشده در پروژههای تمرینی و کارآموزی آموزشگاه را مرور میکنیم:
مطالعه موردی ۱: خطای فاحش در پرونده فروشگاه قطعات صنعتی
صورت مسئله: صاحب یک واحد فروشگاهی قطعات صنعتی با واریزی پوز به مبلغ ۶۵٬۰۰۰٬۰۰۰٬۰۰۰ ریال (شش و نیم میلیارد تومان)، تصمیم گرفت بدون مشاوره از تبصره ماده ۱۰۰ استفاده کند. در محاسبات خودکار، مالیات وی بر اساس اینتاکد عمدهفروشی با ضریب بالا، بالغ بر ۳۸۰٬۰۰۰٬۰۰۰ ریال (سی و هشت میلیون تومان) اعلام شد، درحالیکه حاشیه سود واقعی این صنف به دلیل رقابت، کمتر از ۴ درصد بود.
اقدام کارآموز: یکی از هنرجویان دوره جامع کارآموزی شاهین با تحلیل دفاتر، متوجه شد که بخش عمدهای از واریزیها بابت استرداد وجه کالاهای مرجوعی و قرضهای بینهمکاران بوده است. با استخراج پیشفاکتورها و مدارک بهای تمامشده خرید، اظهارنامه عادی گروه دوم تسلیم شد و دفاتر هزینه به پیوست الصاق گردید.
نتیجه مالی: پس از رسیدگی سیستمی و ارائه مستندات شفاف، سود واقعی مودی به میزان استاندارد احراز گردید و مالیات نهایی به مبلغ ۱۱۰٬۰۰۰٬۰۰۰ ریال (یازده میلیون تومان) تعدیل یافت؛ یعنی صرفهجویی بیش از ۲۷ میلیون تومان تنها با یک تصمیم آگاهانه.
مطالعه موردی ۲: نجات واحد کارگاهی تولیدی از جریمه ماده ۱۹۲
صورت مسئله: یک کارگاه تراشکاری و ساخت قالب به دلیل اشکال فنی در توکن امضای دیجیتال و بیاطلاعی مدیران، ارسال اظهارنامه سال قبل خود را فراموش کرده بود و با صدور برگه تشخیص برآوردی با جریمه عدم تسلیم ۳۰ درصدی مواجه شد.
اقدام تیم مالیاتی: با بازبینی مستندات در کارگاه آموزشی، دادخواستی مبتنی بر مستندات عدم فعالیت برخی دستگاهها و تفکیک درآمد واقعی طراحی شد و به هیئت حل اختلاف ماده ۲۱۶ ارجاع گردید تا از توقیف حسابها ممانعت به عمل آید.
نتیجه مالی: جرایم مازاد ابطال شد و کارگاه مذکور توانست با پرداخت اصل مالیات در چند قسط، پرونده خود را بدون آسیب اعتباری ببندد.
جدول ارزیابی مودیان مالیاتی بر اساس ماده ۱۳۱ قانون مالیاتها
در صورتی که اظهارنامه عملکرد عادی ارسال کنید، نرخ تصاعدی محاسبه سود خالص به شرح جدول زیر است:
| پله درآمد مشمول مالیات (سود خالص پس از کسر معافیت ماده ۱۰۱) | نرخ مالیات متعلقه | توضیحات و مصادیق شمول |
|---|---|---|
| تا میزان ۲٬۰۰۰٬۰۰۰٬۰۰۰ ریال (۲۰۰ میلیون تومان) | ۱۵ درصد | کسبوکارهای با درآمد پایین و مشاغل انفرادی کوچک |
| نسبت به مازاد ۲٬۰۰۰٬۰۰۰٬۰۰۰ تا ۴٬۰۰۰٬۰۰۰٬۰۰۰ ریال | ۲۰ درصد | واحدهای صنفی با گردش کاری متوسط |
| نسبت به مازاد ۴٬۰۰۰٬۰۰۰٬۰۰۰ ریال (۴۰۰ میلیون تومان) به بالا | ۲۵ درصد | واحدهای خدماتی و بازرگانی پردرآمد حقیقی |
پرسشهای پرتکرار حسابداران و مودیان و اظهارنامه عملکرد حقیقی
مهلت نهایی ارسال اظهارنامه اظهارنامه عملکرد حقیقی در سال ۱۴۰۴ تا چه تاریخی است؟
مهلت قانونی تسلیم اظهارنامه عملکرد حقیقی تا پایان روز ۳۱ خردادماه ۱۴۰۴ است. هرچند در سنوات گذشته گاهی سازمان مهلت را تمدید کرده، اما اتکا به تمدید ریسک بالایی دارد و توصیه اکید ما ثبت اطلاعات تا نیمه خرداد است.
آیا فردی که چند شغل مستقل دارد باید چند اظهارنامه عملکرد حقیقی ارسال کند؟
بله؛ مودی مکلف است برای هر واحد شغلی یا هر محل کسب مستقل، یک ثبتنام در سامانه ایجاد کرده و اظهارنامه یا فرم تبصره ماده ۱۰۰ جداگانهای ارسال نماید.
در صورت عدم استفاده از معافیت ماده ۱۰۱، آیا امکان اصلاح اظهارنامه وجود دارد؟
تنها تا یک ماه پس از مهلت قانونی میتوانید اظهارنامه اصلاحی ارسال کنید. چنانچه بعد از این تاریخ اقدام نمایید، سیستم دسترسی به افزودن معافیت جدید را مسدود خواهد کرد.
آیا کارتخوانهای متصل به حساب تجاری به منزله درآمد قطعی تلقی میشوند؟
بله؛ طبق قوانین جاری، کلیه مبالغ واریزشده از مسیر ابزارهای پرداخت الکترونیکی به منزله فروش است مگر آنکه مودی مدارک قطعی مبنی بر غیردرآمدی بودن (وام، تسویه حساب شخصی) ارائه کند.
اگر مودی فرم تبصره ماده ۱۰۰ را تایید کند ولی توان پرداخت یکجا را نداشته باشد چه باید کرد؟
سامانه این امکان را تعبیه کرده تا مالیات تعیینشده در تبصره ۱۰۰ در چند قسط مساوی و به صورت آنلاین بدون نیاز به مراجعه حضوری پرداخت شود.
محدودیتهای سامانه و آنچه سیستم به شما هشدار نمیدهد
سامانه الکترونیکی مالیات صرفاً یک ابزار دریافت داده است و هرگز به شما نمیگوید که آیا اینتاکد انتخابی به نفع شماست یا ضرایب سود را بیش از اندازه برآورد کردهاید. همچنین، مغایرتهای میان کارپوشه سامانه مودیان و مبالغ اظهارنامه در زمان ثبت به شما آلارم قرمز نمیدهد، بلکه چند ماه بعد در قالب برگه متمم یا تشخیص با جریمه سرسامآور رونمایی میشود. تسلط بر فرآیندهای مالیاتی نیازمند بصیرت فنی حسابدار است، نه تکیه صرف به دکمههای کامپیوتر.
مسیر ورود به بازار کار و ارتقای حرفهای با آموزشگاه شاهین
تسلط بر اظهارنامه عملکرد حقیقی، ارسال اظهارنامههای ارزش افزوده و هدایت سامانه مودیان، دیگر صرفاً یک مبحث دانشگاهی نیست؛ بلکه خط مقدم بازار کار حسابداری در شیراز و سراسر کشور به شمار میرود. شرکتها و صاحبان کسبوکار به دنبال حسابدارانی هستند که با اعتمادبهنفس پشت سیستم بنشینند و صفر تا صد دفاعیات مالیاتی را هدایت کنند.
اگر دانشجوی حسابداری هستید، تازه فارغالتحصیل شدهاید، یا میخواهید از نقطه صفر این مهارتهای پردرآمد را بیاموزید، کارگاههای عملی و مسیر کارآموزی ما بستری است که در آن، کار با نرمافزارهای هلو و سپیدار و اجرای پروندههای زنده مالیاتی را تجربه خواهید کرد. برای اطلاع از سرفصلهای جامع، مشاهده دورههای حسابداری کاربردی و استفاده از فرصت طلایی کارآموزی، همین حالا با کارشناسان ما تماس بگیرید یا از بخش مشاوره انتخاب مسیر و ثبتنام گام اول خود را برای تبدیل شدن به یک حسابدار خبره بردارید.
فرصت را از دست ندهید؛ تسلط بر تکالیف مالیاتی تابستان، یعنی تضمین جایگاه شغلی شما برای سال پیش رو.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.