خدمات حسابداری در شیراز یکی از ارکان سرنوشتساز برای صیانت از سود عملیاتی و نجات کسبوکارها از جریمههای پنهان مالیاتی است. نرخ جریمه تاخیر در پرداخت مالیاتهای قطعی طبق ماده ۱۹۰ قانون مالیاتهای مستقیم معادل ۲.۵ درصد در ماه است؛ این عدد در گردش مالی چند صد میلیونی، بخش بزرگی از حاشیه سود را نابود میکند. اگر احساس میکنید با وجود فروش مداوم، پایان هر فصل حسابهای بانکی خالی است یا از پیامکهای سامانه مودیان واهمه دارید، بدانید که تنها نیستید. در این راهنمای جامع، نقشه راه استقرار انضباط مالی، تکنیکهای واقعی کاهش هزینهها در کارگاههای اجرایی و مسیر تربیت نیروی کارآمد برای اجرای این فرآیندها را بررسی میکنیم.
ریشهیابی هزینههای پنهان؛ چرا کسبوکارهای شیراز پول هدر میدهند -دفتر حسابداری در شیراز ؟
نخستین باری که دفاتر مالی یک واحد خدماتی را بررسی کردیم، مدیر مجموعه تصور میکرد تمام هزینهها تحت کنترل است؛ اما پس از تحلیل حسابها متوجه شدیم بیش از ۱۸ درصد نقدینگی صرف پرداخت هزینههای تکراری و جرایم مالیاتی میشد. خدمات حسابداری صرفاً صدور سند بدهکار و بستانکار در نرمافزارهای دفتری نیست، بلکه چیدمان دقیق جریان ورودی و خروجی سرمایه است. زمانی که فرآیندها شفاف نباشد، اولین ضرر از مسیر اشتباهات اداری رخ میدهد.
جریمههای عدم تسلیم صورتحساب در سامانه مودیان
طبق ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مودیان مصوب ۱۳۹۸، عدم صدور صورتحساب الکترونیکی مشمول جریمهای معادل ۱۰ درصد مجموع مبلغ فروش انجامشده یا بیست میلیون ریال (۲٬۰۰۰٬۰۰۰ تومان) خواهد بود که هر کدام بیشتر باشد اعمال میگردد. این جریمه طبق صراحت قانون غیرقابل بخشودگی است. بنابراین بنگاههای اقتصادی مستقر در استان فارس در صورت نادیده گرفتن استانداردهای کارپوشه، با زیانهای جبرانناپذیر روبهرو میشوند.
بسیاری از حسابداران کمتجربه به دلیل ناآشنایی با مهلت ۲۱ روزه تایید صورتحساب توسط خریدار، اعتبارات مالیات بر ارزش افزوده موکلان خود را با ابطال مواجه میکنند. خدمات مالی تخصصی این ریسک را با ایجاد تقویم واکنش هفتگی به صفر میرساند.
خطای دستهبندی اسناد و رد شدن هزینهها طبق ماده ۱۴۷ و ۱۴۸
آنچه معمولاً در آموزشهای صرفاً تئوری گفته نمیشود، واقعیت میز ممیزی مالیاتی است. هزینههای کسبوکار تنها در صورتی از درآمد مشمول مالیات کسر میشوند که شرایط ماده ۱۴۷ قانون مالیاتهای مستقیم مصوب ۱۳۶۶ با اصلاحات بعدی را دارا باشند: مستند به مدارک اثباتپذیر باشند و منحصراً مربوط به تحصیل درآمد در دوره مالی مربوطه باشند. ثبت فاکتورهای غیرمعتبر، هزینههای فاقد پرداخت بانکی مشخص یا اسناد فاقد شناسه رهگیری ملی، موجب رد دفاتر و تحمیل برگ تشخیص با مالیات علیالرأس سنگین میگردد.
نقشه راه خدمات حسابداری در شیراز برای نجات نقدینگی و سودآوری
اگر اکنون در کارگاههای مهارتآموزی ما حضور داشتید، مشاهده میکردید که کاهش هزینهها همیشه با کاهش حقوق یا کم کردن هزینههای تولید آغاز نمیشود؛ بلکه انضباط مالی منبع اصلی حفظ سود است. برای بنگاههای فعال در شیراز، ساماندهی جریان مالی مستلزم اجرای پنج فرآیند بنیادین است که تفاوت میان سود حسابداری و نقدینگی واقعی در بانک را آشکار میسازد.
استقرار ساختار بهای تمامشده و کنترل موجودی انبار
بسیاری از مدیران قیمتگذاری کالا و خدمات خود را بر اساس حدس و گمان انجام میدهند. در این شرایط، ضایعات تولید، هزینههای سربار پیشبینینشده و دیرکرد تامین قطعات، حاشیه سود را از بین میبرند. پیادهسازی سیستم بهای تمامشده، سهم دقیق دستمزد، سربار و مواد مستقیم را در هر واحد محصول آشکار میسازد. بر این اساس، مدیر متوجه میشود کدام خط تولید واقعاً سودآور است و کدام سفارش به زیان خاموش دامن میزند.
تنظیم انضباط فصلی در ارزش افزوده و گزارشهای فصلی ماده ۱۶۹
بر اساس قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰، ارسال اظهارنامهها در پایان هر فصل و تسویه دقیق بدهیها مستلزم مغایرتگیری کامل میان کارپوشه مودیان و سیستم حسابداری داخلی است. تاخیر در ارسال یا ثبت مبالغ مغایر، علاوه بر جرایم نقدی، کل پرونده را در فهرست بازرسیهای حضوری قرار میدهد. خدمات ساختاریافته مالی این دادهها را بهصورت هفتگی موازنه میکند تا هنگام فرارسیدن ضربالاجلهای قانونی، هیچگونه استرس یا جریمهای متوجه کسبوکار نشود.
راهنمای گامبهگام پیادهسازی سیستم حسابداری عملیاتی در بنگاههای اقتصادی –
برای ایجاد تحول مالی در یک مجموعه و مهار هزینههای سرگردان، باید این ۶ گام عملیاتی را به ترتیب طی کنید. حسابداران آیندهدار در کارگاههای تجربی این اصول را بارها تمرین میکنند:
- اصلاح و استانداردسازی کدینگ حسابها: طراحی جدول حسابها متناسب با صنف و فعالیت، به تفکیک داراییهای جاری، بدهیها، هزینههای اداری، توزیع و فروش.
- جداسازی قطعی حسابهای تجاری از شخصی: مسدود کردن واریزیهای شخصی مدیران به حساب پوز و کارتخوانهای متصل به پرونده مالیاتی برای شفافیت گردش وجوه.
- استقرار جریان تایید اسناد خرید و فروش: ثبت هیچ فاکتوری نباید بدون امضای انباردار، مسئول خرید و تطابق با پیشفاکتور رسمی در نرمافزار نهایی شود.
- پیکربندی نرمافزارهای تخصصی هلو و سپیدار: راهاندازی ماژولهای انبار، دریافت و پرداخت و ثبت دقیق اسناد استهلاک داراییها طبق ماده ۱۴۹ ق.م.م.
- اجرای مغایرتگیری هفتگی حسابهای بانکی: استخراج صورتحساب بانکی و مطابقت ریال به ریال آن با سرفصل اسناد دریافتنی و پرداختنی برای جلوگیری از خطاهای انسانی.
- بستن دورهای و صدور تراز آزمایشی فصلی: مقایسه تراز آزمایشی چهار ستونی با کارپوشه سامانه مودیان پیش از به پایان رسیدن مهلتهای قانونی تکالیف.
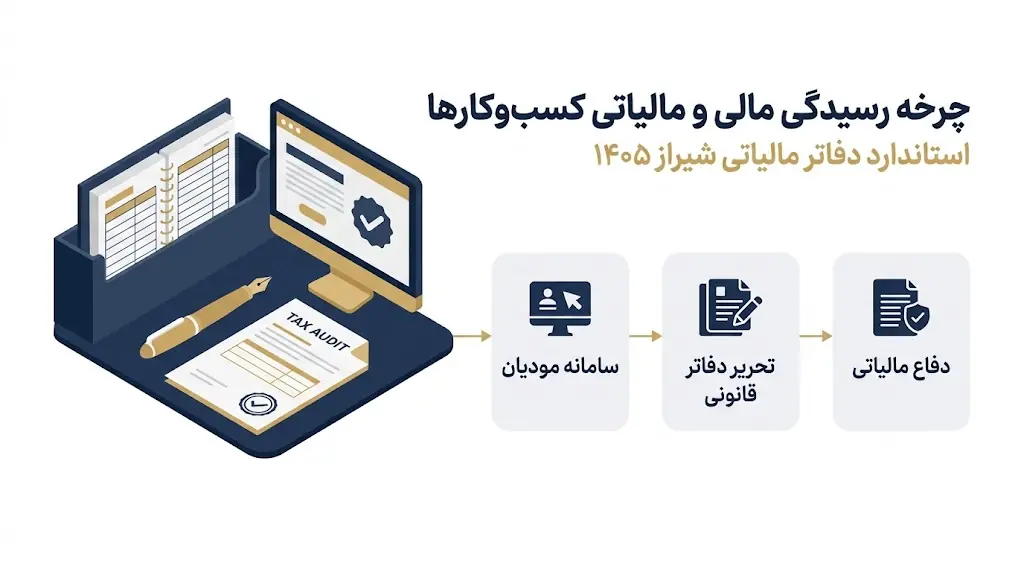
۵ اشتباه پرهزینه در مدیریت مالی که حسابداران تازهکار مرتکب میشوند
در جلسات رفع اشکال روز گذشته با گروهی از کارآموزان، چند اشتباه بهظاهر ساده بررسی شد که در واقعیت میتوانند صدها میلیون ریال خسارت به بار آورند. آشنایی زودهنگام با این تلهها، معیار تمایز یک حسابدار معمولی از یک کارشناس کاربلد است:
- عدم انطباق شناسه کالا و خدمت در صورتحساب الکترونیکی: انتخاب شناسه عمومی به جای شناسه اختصاصی یا نرخ نامربوط ارزش افزوده که منجر به رد شدن اعتبار خریدار میشود.
- نادیده گرفتن ماده ۱۳۱ قانون مالیاتهای مستقیم: محاسبه اشتباه پلکانهای مالیات بر درآمد مشاغل اشخاص حقیقی که مبالغ اضافه پرداخت یا کسری را ایجاد میکند.
- فراموشی مستندسازی قراردادهای برونسپاری: عدم کسر و پرداخت مالیات تکلیفی یا بیمه قراردادها که جرایم موضوع ماده ۱۶۹ و قوانین تامین اجتماعی را فعال میسازد.
- تعلل در ثبت هزینههای استهلاک داراییها: از دست دادن فرصت قانونی کسر هزینههای استهلاک از سود سالانه، که در عمل باعث پرداخت مالیات اضافه به دولت میگردد.
- عدم پیگیری رد یا تایید فاکتور در مهلت قانونی کارپوشه: بیپاسخ گذاشتن صورتحسابهای درجشده توسط طرف مقابل که پس از ۲۱ روز تایید خودکار تلقی میشوند.
مطالعه موردی واقعی: اصلاح ساختار مالی و جلوگیری از زیان سنگین در دفتر حسابداری در شیراز
ارقام واقعی همیشه گویاتر از تئوریهای کتابی هستند. در ادامه دو سناریوی حقیقی را که در بستر فعالیتهای آموزشی و مشاورهای تیم تجربه شدهاند بررسی میکنیم:
سناریوی اول: یک واحد تولیدی کارگاهی در شیراز
مسئله: یک کارگاه تولیدی با گردش سالانه حدود ۴۵٬۰۰۰٬۰۰۰٬۰۰۰ ریال (چهار میلیارد و پانصد میلیون تومان)، به دلیل عدم ارسال بهموقع صورتحسابهای الکترونیکی و ثبت اشتباه اقلام معاف، با برگ مطالبه مالیاتی و جریمهای معادل ۳۸۰٬۰۰۰٬۰۰۰ تومان روبهرو شده بود.
اقدام اجرایی: با بازبینی کامل کارپوشه، اصلاح صورتحسابهای ارجاعی در سامانه مودیان، ارائه اسناد مثبته و استفاده از تسهیلات ماده ۱۹۰ و بخشودگیهای فصلی مالیاتی، اسناد ثبت مجدد شدند. همزمان سیستم انبارداری سپیدار استقرار یافت تا خریدها بدون فاکتور رسمی ثبت نشوند.
نتیجه مالی: کل مبلغ جریمه به واسطه شفافسازی دفاتر به ۳۵٬۰۰۰٬۰۰۰ تومان کاهش یافت و کارگاه سالانه حدود ۱۲۰٬۰۰۰٬۰۰۰ تومان در هزینههای دوبارهکاری انبار صرفهجویی کرد.
سناریوی دوم: شرکت توزیعی و خدماتی محلی
مسئله: شرکت به دلیل مغایرت دائمی حسابهای بانکی و تنخواهگردان، سالانه ارقام قابل توجهی کسری صندوق و اختلاف با مشتریان داشت و حقوق پرسنل نیز به دلیل محاسبات نادرست مشمول خطای بیمهای میشد.
اقدام اجرایی: کدینگ حسابها استاندارد شد، آییننامه تنخواه و سقف پرداخت نقدی تدوین گردید و صورت مغایرت بانکی بهصورت هفتگی با نرمافزار هلو تنظیم شد.
نتیجه مالی: نشتیهای ناشناخته صندوق کاملاً مسدود گردید و شرکت توانست ترازنامه مالی شفافی برای اخذ تسهیلات سرمایه در گردش به بانک ارائه دهد.
مقایسه راهکارهای مدیریت مالی: برونسپاری، حسابدار داخلی یا تیم کارآموز مستعد؟
صاحبان بنگاههای اقتصادی و حسابداران جوان همواره بر سر انتخاب ساختار کاری ایدهآل پرسش دارند. جدول زیر رویکردهای گوناگون در بازار کار را مقایسه میکند:
| مدل مدیریت مالی | مزیت کلیدی برای کسبوکار | چالش احتمالی | مناسب برای کدام سازمان؟ |
|---|---|---|---|
| استخدام حسابدار ارشد تماموقت | حضور فیزیکی مداوم و تسلط لحظهای | هزینه بالای حقوق، بیمه و تجهیزات اداری | شرکتهای متوسط و بزرگ با تراکنش روزانه بالا |
| برونسپاری به دفاتر مالیاتی | دسترسی به تیم تخصصی بدون تعهد پرسنلی | کندی در مغایرتگیری و دسترسی غیرمستقیم | کسبوکارهای کوچک با تعداد سند ماهیانه محدود |
| ترکیب نظارت مالی با کارآموز ماهر | هزینه بهینه، انگیزه بالا و ثبت دقیق ریزعملیات | نیازمند آموزش کارگاهی اصولی در ابتدای مسیر | بنگاههای در حال رشد نیازمند انضباط مالی پایدار |
جدول زیر نیز بازتاب اثر انضباط حسابداری بر شاخصهای عملکرد مالی و بهای تمامشده بنگاهها را نشان میدهد:
| فرآیند مالی | وضعیت بدون حسابداری منظم | اثر اجرای خدمات حسابداری استاندارد |
|---|---|---|
| انبار و موجودی کالا | کسری نامشخص، خرید تکراری، خواب سرمایه | کاهش ۱۰ تا ۲۰ درصدی بهای تمامشده با مدیریت سفارشها |
| تکالیف سامانه مودیان | جریمه ۱۰ درصدی فروش و رد اعتبارات مالیاتی | استفاده از معافیتهای قانونی و رد نشدن هزینهها |
| مطالبات و چکها | سوخت شدن بدهیها و سردرگمی در تاریخ وصول | تقویم نقدینگی منظم و به حداقل رسیدن چکهای برگشتی |
سوالات متداول درباره خدمات حسابداری در شیراز
خدمات حسابداری در شیراز برای شرکتهای نوپا شامل چه مراحلی است؟
خدمات اولیه شامل تشکیل پرونده در سازمان امور مالیاتی کشور، ثبتنام در سامانه مودیان و دریافت کارپوشه، تهیه دفاتر پلمب تجاری، و پیادهسازی نرمافزار مالی متناسب با نوع فعالیت است تا از همان روز اول از ثبت اسناد فاقد مستندات جلوگیری شود.
چگونه اجرای دقیق حسابداری موجب کاهش هزینههای سالانه مالیاتی میشود؟
حسابداری اصولی با ثبت دقیق هزینههای قابل قبول بر مبنای مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، درآمد مشمول مالیات را به واقعیت نزدیک میکند و با ارسال بهموقع اظهارنامهها، امکان استفاده از معافیتها و جلوگیری از جریمههای سنگین دیرکرد را تضمین میسازد.
آیا یک کارآموز حسابداری میتواند امور اجرایی مالیاتی یک شرکت را به عهده بگیرد؟
کارآموزی که در کارگاههای پروژهمحور کار با سامانه مودیان، ثبت اسناد در نرمافزارهای هلو و سپیدار و بستن حسابها را بهصورت عملی آموخته باشد، تحت نظارت مشاوران مجرب میتواند امور روزمره و تکالیف فصلی را با دقتی بسیار بالاتر از افراد صرفاً تحصیلکرده در تئوری انجام دهد.
مهلت مجاز تایید صورتحساب در سامانه مودیان چقدر است؟
خریداران حداکثر ۲۱ روز از تاریخ درج صورتحساب در کارپوشه فرصت دارند نسبت به تایید یا رد آن اقدام کنند؛ پس از پایان این مهلت، صورتحساب به منزله تایید قطعی تلقی شده و اعتبارات و بدهیهای مالیاتی آن در سیستم ثبت نهایی میشود.
چرا حسابداری بهای تمامشده برای اصناف تولیدی شیراز حیاتی است؟
حسابداری بهای تمامشده با شناسایی ریز هزینههای سربار، مصرف واقعی مواد اولیه و ساعات کار مفید پرسنل، مانع از قیمتگذاری زیر قیمت واقعی یا اتلاف سرمایه در انبارها میشود و سود خالص هر کالا را روشن میسازد.
محدودیتها و مرزهای قانونی که باید صادقانه بدانید
هیچ فرمول جادویی برای فرار از مالیات وجود ندارد و هرگونه ادعای «صفر کردن تضمینی مالیات بدون سند» تلهای خطرناک است که تبعات کیفری ماده ۲۷۴ قانون مالیاتهای مستقیم را به دنبال خواهد داشت. خدمات حسابداری اصولی، مالیات قانونی شما را بر اساس واقعیت اقتصادی شفاف میکند، از پرداختهای مضاعف جلوگیری مینماید و هزینههای شما را در چارچوب قانون موجه جلوه میدهد. اما اگر مدیری تمایلی به مستندسازی فاکتورها یا رعایت گردش حساب رسمی نداشته باشد، حسابدار معجزه نمیکند.
مسیر تبدیل شدن به حسابدار متخصص؛ چگونه کارآموزی اصولی مرز درآمدی را جابهجا میکند؟
کسبوکارهای شیراز امروز بیش از هر زمان دیگری تشنه نیروهای مسلط به عملیات میدانی هستند. دانشجویان سال آخر و فارغالتحصیلانی که صرفاً اصول نظری حسابداری را در دانشگاه خواندهاند، هنگام روبهرو شدن با سیستم کارپوشه مودیان یا ثبت فاکتورهای واقعی در نرمافزار هلو و سپیدار دچار سردرگمی میشوند. حضور در پروژههای زنده، یادگیری نحوه مواجهه با ممیزان و بستن اسناد پایان سال مالی، حلقهای است که کارآموز را به یک کارشناس کارآمد تبدیل میکند.
در مجموعه ما، کارآموزان با اسناد شرکتهای واقعی تمرین میکنند، مغایرتهای مالیاتی را برطرف میسازند و با تسلط کامل بر سامانه مودیان وارد بازار کار میشوند تا به عنوان ستون انضباط مالی در شرکتها بدرخشند.
گام بعدی: یادگیری عملی و تبدیل شدن به حسابدار معتمد بازار کار دفتر حسابداری در شیراز
اگر صاحب کسبوکاری در شیراز هستید و میخواهید فرآیندهای مالی شما بر مبنای جدیدترین بخشنامههای ۱۴۰۵ استاندارد شود، یا اگر علاقهمندید با گذراندن دورههای جامع کارآموزی و یادگیری کاربردی سامانه مودیان، سپیدار و هلو به عنوان نیروی متخصص جذب شرکتهای معتبر شوید، مسیر از آموزش استاندارد آغاز میشود.
تیم مدرسان باسابقه و حسابداران رسمی ما در آموزشگاه حسابداری شاهین آمادهاند تا تجارب کارگاهی را در قالب دورههای مهارتی بازار کار به شما منتقل کنند. با نزدیک شدن به مهلتهای ارسال تکالیف فصلی، فرصت را برای تسلط بر مهارتهای درآمدزا از دست ندهید.
ساعات کاری و پذیرش: شنبه تا چهارشنبه از ساعت ۹:۰۰ الی ۱۹:۰۰ | پنجشنبهها از ۹:۰۰ الی ۱۴:۰۰
برای دریافت مشاوره رایگان انتخاب مسیر کارآموزی و ورود حرفهای به بازار کار، همین امروز از طریق صفحه ارتباط با ما اقدام کنید.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.