انتخاب یک مشاور مالیاتی در شیراز برای بنگاههای تجاری و تولیدی، تصمیمی حیاتی در حفظ نقدینگی و پیشگیری از جرایم سنگین سازمان امور مالیاتی است. نرخ مالیات بر درآمد اشخاص حقوقی طبق ماده ۱۰۵ قانون مالیاتهای مستقیم معادل ۲۵٪ از سود خالص است و هرگونه خطای ثبتی یا ناآگاهی از معافیتهای قانونی، این رقم را با جرایم مالیاتی غیرقابل بخشودگی تا دو برابر افزایش میدهد. واقعیت این است که مدیران کسبوکارها در استان فارس اغلب زمانی به فکر مشاوره میافتند که برگ تشخیص با ارقام نجومی صادر شده و کار از کار گذشته است. اضطراب ناشی از مواجهه با بازرسان مالیاتی، رسیدگی به اسناد و مهلتهای ضربالاجلی سامانه مودیان، انرژی بسیاری از فعالان اقتصادی را هدر میدهد. راهکار بنیادین، نه پرداخت حقالمشاورههای گزاف پس از وقوع بحران، بلکه تسلط بر مهارتهای پیشگیرانه و تربیت نیروهای حسابدار مسلط به قوانین دادرسی مالیاتی است. در این چارچوب تحلیلی، گامبهگام بررسی میکنیم چگونه برنامهریزی مالیاتی اصولی میتواند هزینههای رسمی مجموعه را بدون کوچکترین نقض قانون کاهش دهد.
در یک نگاه: کلیدهای طلایی کاهش هزینه مالیاتی در سال ۱۴۰۵
- تمایز حیاتی: برنامهریزی مالیاتی چینش قانونی رویدادهای مالی برای بهرهگیری از تخفیفها و معافیتها است، در حالی که فرار مالیاتی پنهانکاری مجرمانه با ضمانت اجرای کیفری محسوب میشود.
- انضباط در سامانه مودیان: صدور دقیق صورتحساب الکترونیکی بر اساس الگوهای مصوب از تحمیل جریمه غیرقابل بخشش ۱۰ درصدی ماده ۲۲ قانون پایانههای فروشگاهی پیشگیری میکند.
- بهرهگیری از ظرفیت ماده ۲۳۸: اعتراض مستند در مهلت ۴۵ روزه به مسئول مربوطه، ریسک ورود پرونده به هیئتهای حل اختلاف زمانبر را تا ۶۰٪ کاهش میدهد.
- سرمایهگذاری روی نیروی انسانی: تربیت کارآموزان و به کارگیری حسابداران متخصص در کارگاههای میدانی، نیاز مداوم به مشاوران گرانقیمت خارجی را برای همیشه برطرف میسازد.
کالبدشکافی تخصص مشاور مالیاتی و برنامهریزی قانونی در شیراز
نخستین تجربهای که بسیاری از مدیران در برخورد با برگهای تشخیص مالیاتی تجربه میکنند، سردرگمی عمیق در تفکیک مواد قانونی است. برنامهریزی مالیاتی یا Tax Planning فرایندی هوشمندانه و کاملاً منطبق بر قوانین جاری کشور است که ساختار درآمدها، هزینهها و قراردادها را بهگونهای تنظیم میکند که حداقل تعهد مالیاتی شفاف متوجه مودی شود. در نقطه مقابل، فرار مالیاتی متکی بر کتمان درآمد، ساخت فاکتورهای صوری و پنهانسازی فعالیتهای تجاری است که بر پایه ماده ۲۷۴ قانون مالیاتهای مستقیم جرمانگاری شده و پیگرد قضایی دارد.
یک مشاور مالیاتی خبره در حوزه عملکرد استان فارس به خوبی میداند که بخشنامههای محلی و رویه رسیدگی ممیزان در اداره کل امور مالیاتی فارس چه حساسیتهایی دارند. برای نمونه، شرکتهای فعال در حوزه فناوری، کشاورزی یا بستهبندی میتوانند طبق ماده ۱۳۲ قانون مالیاتهای مستقیم و احکام قانون جهش تولید دانشبنیان، از مشوقهای چندساله معافیت درآمدی برخوردار شوند. وقتی رویدادهای مالی بر اساس استانداردهای حسابداری رسمی ثبت شوند، هزینه استهلاک، ذخیره مطالبات مشکوکالوصول و هزینههای آموزشی کارکنان همگی بهعنوان هزینه قابل قبول موضوع ماده ۱۴۷ و ۱۴۸ پذیرفته خواهند شد.
ماده ۱۴۷ قانون مالیاتهای مستقیم: «هزینههای قابل قبول برای تشخیص درآمد مشمول مالیات به ترتیبی که ضمن مصوبات مقرر میشود عبارت است از هزینههایی که در حدود متعارف متکی به مدارک بوده و منحصراً مربوط به تحصیل درآمد مؤسسه در دوره مالی مربوط با رعایت حد نصابهای مقرر باشد.»
به اذعان کارشناسان رسمی حوزه مالی، بیش از ۷۰ درصد پروندههایی که به جریمههای گزاف منجر میشوند، ناشی از نبود ساختار مستندسازی و ضعف دانش پرسنل حسابداری مستقر در شرکتها هستند. زمانی که سیستم مالی شرکت نتواند ارتباط منطقی میان خرید مواد اولیه، اسناد انبار، فاکتورهای الکترونیکی و خروجی نهایی برقرار کند، ممیز مالیاتی راهی جز اعمال ضرایب سود برآوردی و رد هزینهها نخواهد داشت. از این رو، یک مشاور مجرب بهجای تکیه بر لابیگریهای بینتیجه، زیرساخت حسابداری بنگاه را مطابق با ضوابط سامانه جامع تجارت و سامانه مودیان پایهریزی میکند.
راهنمای عملی ۶ گام برنامهریزی مالیاتی قانونی برای شرکتها
پیادهسازی موفق طرح بهینهسازی مالیاتی نیازمند طی مراحلی منسجم است. تیمهای مالی با اجرای گامهای زیر میتوانند ریسک مالیاتی مجموعه را به صفر نزدیک سازند و نقدینگی را درون بنگاه حفظ نمایند:
- ممیزی داخلی اسناد و انطباق با ماده ۱۶۹ مکرر:
کلیه معاملات فصلی، فاکتورهای خرید و قراردادهای پیمانکاری باید پیش از ارسال، از حیث داشتن کداقتصادی معتبر، شناسه ملی خریدار و عدم درج طرف معامله در فهرست مودیان فاقد اعتبار (بلکلیست) راستیآزمایی گردند. - تطبیق کارپوشه سامانه مودیان با اسناد حسابداری:
در پایان هر هفته، تمامی صورتحسابهای الکترونیکی ثبتشده در کارپوشه اختصاصی سازمان مالیاتی با ثبتهای نرمافزارهای مالی (مانند سپیدار یا هلو) مغایرتگیری شوند تا تناقضی در ثبتهای ارزش افزوده پدید نیاید. - تفکیک هزینههای قابل قبول از هزینههای غیرقابل قبول:
حسابداران موظفند هزینههایی مانند پاداش هیئتمدیره فراتر از سقف قانونی، جریمههای دیرکرد بانکی و خریدهای فاقد سند رسمی بانکی را از سرفصل هزینههای عملیاتی جدا کرده و در اظهارنامه شفافسازی کنند. - مستندسازی حقوق و دستمزد منطبق با سامانه پرداخت متمرکز:
ارسال فهرست مالیات حقوق باید دقیقاً بر پایه دریافتی واقعی مندرج در لیست بیمه تامین اجتماعی تنظیم شود؛ چرا که تناقض میان حقوق پرداختی در بانک و لیست ارسالی به سازمان، آغازگر رسیدگیهای علیالرأس است. - استفاده از ظرفیت تبصرهها و معافیتهای منطقهای:
شناسایی پتانسیلهای موضوع ماده ۱۳۸ مکرر برای سرمایهگذاری مجدد سود تقسیمنشده در جهت توسعه کارگاه یا تأسیس خطوط جدید، که مالیات درآمد آن بخش را مشمول نرخ صفر میکند. - تنظیم لایحه دفاعی مقدماتی پیش از قطعی شدن برگ تشخیص:
بلافاصله پس از صدور برگ تشخیص، استخراج نقاط ضعف ادله ممیز و گردآوری اسناد پرداخت بانکی جهت ارائه در نشست دادرسی اداری ماده ۲۳۸ قانون مالیاتها در بازه ۴۵ روزه آغاز شود.
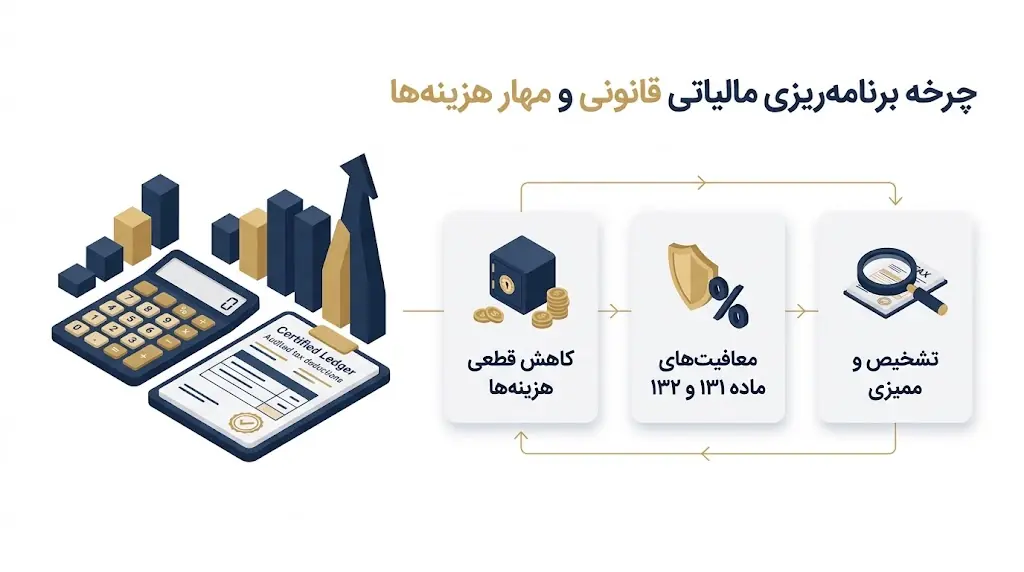
اشتباهات مرگبار در اظهارنامهها و جرایم مالیاتی غیرقابل بخشش مشاور مالیاتی در شیراز
بسیاری از حسابداران کمتجربه گمان میکنند پس از ارسال اظهارنامه، کار خاتمه یافته است. تجربه بررسی پروندههای متعدد در کارگاههای عملی نشان میدهد که برخی اشتباهات ساده منجر به خسارات جبرانناپذیر مالی میشوند:
- تأخیر در ارسال اظهارنامه عملکرد (ماده ۱۹۲):
ارسال اظهارنامه حتی با یک روز تأخیر پس از پایان تیرماه برای اشخاص حقوقی، موجب جریمه غیرقابل بخشش معادل ۳۰٪ مالیات قطعی خواهد شد. این جریمه مشمول هیچگونه بخشودگی و تسهیلاتی نیست. - ثبت نکردن گردش حسابهای تجاری در سامانه:
استفاده از حسابهای متفرقه یا دستگاههای کارتخوان ثبتنشده در پرونده مالیاتی بر اساس قانون پایانههای فروشگاهی، موجب جریمهای معادل ۱۰٪ مبلغ تراکنشهای آن حسابها میگردد. - عدم توجه به مهلت اعتراض ماده ۲۳۸:
بسیاری از مودیان به دلیل بیاطلاعی، مهلت ۴۵ روزه اعتراض اداری را از دست میدهند. در چنین شرایطی برگ تشخیص مستقیماً به برگ قطعی تبدیل شده و پرونده به دایره وصول و اجرا ارسال میشود. - استناد به فاکتورهای کاغذی قدیمی:
در سال ۱۴۰۵ هیچ فاکتور دستنویسی برای معاملات با ارقام متوسط و بزرگ مورد پذیرش ممیزین قرار نمیگیرد و اعتبار ارزش افزوده آنها بدون درنگ رد خواهد شد. - رد دفاتر تجاری به دلیل تقدم و تأخر ثبتها:
ثبت با تأخیر بیش از ۱۵ روز در دفاتر قانونی پلمپشده کل اعتبار دفاتر را مخدوش کرده و ممیز را مجاز به اعمال روشهای تخمینی برآورد درآمد میکند.
مطالعات موردی واقعی: حل بحران پروندههای مالیاتی در کارگاههای تخصصی
برای درک ملموس قدرت برنامهریزی مالیاتی و تسلط حسابدار بر فرایندهای دادرسی، دو پرونده بررسیشده در کارگاههای رفع اشکال آموزشگاه را مرور میکنیم:
پرونده اول: شرکت بازرگانی قطعات صنعتی
مشکل: شرکت با برگ تشخیص عملکرد ۴٬۵۰۰٬۰۰۰٬۰۰۰ ریال (۴۵۰ میلیون تومان) به همراه ۲٬۰۰۰٬۰۰۰٬۰۰۰ ریال (۲۰۰ میلیون تومان) جریمه کتمان درآمد مواجه شده بود؛ علت اصلی، عدم همخوانی واریزیهای پوز فروشگاهی با فاکتورهای الکترونیکی صادرشده بود.
اقدام دادرسی: تیم پروژه با تفکیک حسابهای شخصی از تجاری و تنظیم لایحه بر مبنای ماده ۲۳۸ ظرف مهلت قانونی ۳۰ روزه، فاکتورهای اصلاحی الکترونیکی را صادر کرد و گردش وجوه امانی را با اسناد بانکی به اثبات رساند.
نتیجه: ممیز کل مالیاتی در جلسه توافق، جریمه کتمان درآمد را بهطور کامل باطل کرد و اصل مالیات تشخیصی به ۴۰۰٬۰۰۰٬۰۰۰ ریال (۴۰ میلیون تومان) تقلیل یافت؛ صرفهجویی مالی بالغ بر ۶۱۰ میلیون تومان ثبت شد.
پرونده دوم: کارگاه تولید مصالح ساختمانی
مشکل: مدیریت کارگاه به دلیل عدم دریافت شناسه کالا و ثبت نکردن هزینههای مصرف انرژی و استهلاک ماشینآلات، با درآمد مشمول مالیات تخمینی به ارزش ۱۲٬۰۰۰٬۰۰۰٬۰۰۰ ریال (یک میلیارد و ۲۰۰ میلیون تومان) روبهرو شده بود.
اقدام دادرسی: یکی از کارآموزان دوره جامع با بازنگری جدول استهلاکات طبق ماده ۱۴۹ و اعمال معافیتهای بند (ر) تبصره ۶، پرونده را در هیئت بدوی حل اختلاف مالیاتی طرح کرد و جداول مصرف مواد استاندارد را به هیئت کارشناسی ارائه داد.
نتیجه: مالیات اعلامی از ۳ میلیارد ریال (۳۰۰ میلیون تومان) به ۶۵۰٬۰۰۰٬۰۰۰ ریال (۶۵ میلیون تومان) کاهش پیدا کرد و مابقی معافیتها به حساب دورههای مالی آتی منظور گردید.
تحلیل مقایسهای: رویکردهای مالیاتی و استراتژیهای مدیریت هزینه
در جدول زیر، تفاوت ماهوی میان سه رفتار مالیاتی در برخورد با تکالیف مودیان ترسیم شده است:
| شاخص مقایسه | فرار مالیاتی (Tax Evasion) | اجتناب مالیاتی (Tax Avoidance) | برنامهریزی مالیاتی (Tax Planning) |
|---|---|---|---|
| مشروعیت قانونی | کاملاً غیرقانونی و جرم | استفاده از خلاءهای قانون | ۱۰۰٪ قانونی و مورد تشویق |
| پیامدهای دادرسی | جرایم غیرقابل بخشش و حبس | ریسک بالای رد در هیئتها | تثبیت قطعی و پایداری مالیاتی |
| ابزار اجرایی | فاکتور صوری و دفتر دوم | قراردادهای صوری پیچیده | معافیتها، استهلاکات و مشوقها |
| دیدگاه ممیزین فارس | ارجاع مستقیم به دادستانی | سختگیری و اعمال ضریب حداکثر | پذیرش اسناد و تسریع در توافق |
از سوی دیگر، مسئله اصلی فعالان اقتصادی انتخاب میان پرداخت حقالزحمه به شرکتهای بیرونی یا توانمندسازی تیم داخلی است. جدول زیر برآورد واقعی هزینهها را نشان میدهد:
| سناریو | میانگین هزینه سالانه (ریال/تومان) | مزیت اصلی | ریسک بالقوه |
|---|---|---|---|
| مشاور مالیاتی پارهوقت در شیراز | ۸۰۰٬۰۰۰٬۰۰۰ ریال (۸۰ میلیون تومان) | تجربه قبلی در پروندههای مشابه | عدم حضور روزانه و تسلط نداشتن بر جزئیات فاکتورها |
| آموزش و تربیت کارآموز حسابداری مستقر | ۲۵۰٬۰۰۰٬۰۰۰ ریال (۲۵ میلیون تومان هزینه آموزش) | انضباط روزانه، نظارت لحظهای بر مودیان و وفاداری سازمانی | نیازمند دوره زمانی ۲ تا ۳ ماهه برای تکمیل کارآموزی |
پرسشهای متداول درباره برنامهریزی مالیاتی و خدمات مشاوره در شیراز
وظیفه اصلی یک مشاور مالیاتی در شیراز برای شرکتهای تازه تأسیس چیست؟
مشاور مالیاتی ساختار کدینگ حسابداری، ثبتنام در نظام مالیاتی، اتصال پایانههای فروشگاهی و کارپوشه سامانه مودیان را برپا میسازد تا از شکلگیری نخستین جرایم ثبتی و رد دفاتر پیشگیری نماید.
مهلت اعتراض به برگ تشخیص مالیاتی چقدر است و رسیدگی در شیراز چگونه انجام میشود؟
مودی ظرف ۴۵ روز پس از تاریخ ابلاغ برگ تشخیص فرصت دارد شخصاً یا از طریق نماینده قانونی اعتراض مکتوب خود را در چارچوب ماده ۲۳۸ قانون مالیاتهای مستقیم به ممیز کل یا رئیس امور مالیاتی تسلیم کند.
آیا کارآموزان حسابداری میتوانند مسئولیت دادرسی مالیاتی شرکتها را بر عهده بگیرند؟
بله، هنرجویانی که دورههای کارآموزی عملی و تحلیل پروندههای واقعی را پشت سر گذاشته باشند، به دلیل تسلط بر سامانههای الکترونیکی و بخشنامههای جدید، بسیار دقیقتر از نیروهای تئوریمحور عمل میکنند.
آیا بخشودگی جرایم مالیاتی شامل تمامی مالیاتها در سال ۱۴۰۵ میشود؟
خیر، طبق تصریح صریح قانون، جرایم مربوط به کتمان درآمد موضوع ماده ۱۹۲ و جرایم تاخیر در سامانه مودیان بههیچوجه مشمول بخشودگی نبوده و باید صددرصد تسویه شوند.
چگونه میتوان از معافیتهای مناطق کمتر توسعهیافته در استان فارس بهرهمند شد؟
شرکتهای تولیدی و معدنی مستقر در شهرکها یا نواحی مشمول جدول مناطق کمتر توسعهیافته بر اساس ماده ۱۳۲ مشمول نرخ صفر مالیاتی به مدت ۱۰ تا ۲۰ سال از تاریخ شروع بهرهبرداری خواهند بود، مشروط بر آنکه اظهارنامه عملکرد را در موعد مقرر تسلیم نمایند.
محدودیتها و آنچه در این راهنما نگفتیم
این مقاله چارچوبهای اصلی برنامهریزی مالیاتی بر مبنای قوانین عمومی مالیاتهای مستقیم و پایانههای فروشگاهی را تشریح کرد؛ اما پروندههای اشخاص مشمول مالیات بر درآمد اتفاقی، هلدینگهای چندرشتهای بورسی و شرکتهای حوزه صادرات نفت و گاز به دلیل دارا بودن آییننامههای تخصصی، تابع شرایط دادرسی خاص خود هستند. همچنین پروندههایی که به مرحله دادرسی در دیوان عدالت اداری یا شورای عالی مالیاتی ماده ۲۵۱ مکرر میرسند، نیازمند تنظیم لوایح حقوقی عمیقتری میباشند که خارج از حوصله این نوشتار راهنما است.
جمعبندی و نقشه ورود به بازار کار مالیاتی و مشاور مالیاتی در شیراز
تسلط بر اصول برنامهریزی مالیاتی، مهارتی نیست که با مطالعه صرف کتابهای دانشگاهی حاصل شود؛ بلکه به درک عمیق بخشنامهها، تجربه تنظیم اظهارنامه و حضور در پروندههای دادرسی زنده وابسته است. سه رکن اساسی برای مصون ماندن از بحرانهای مالیاتی عبارتند از:
- انضباط سختگیرانه در ارسال هفتگی فاکتورهای سامانه مودیان و مستندسازی پرداختهای بانکی.
- جداسازی شفاف هزینههای غیرقابل قبول و بهرهگیری شجاعانه از معافیتهای قانونی ماده ۱۳۲ و ۱۴۷.
- جایگزین کردن راهکارهای واکنشی با آموزش نیروی انسانی توانمند و حسابداران مجهز به دانش روز.
اگر دانشجو، فارغالتحصیل حسابداری یا علاقهمند به ورود جدی به بازار کار هستید، نشستن در انتظار استخدام سنتی نتیجهای نخواهد داشت. بازار کار امروز تشنه حسابدارانی است که فراتر از ثبت سند ساده، بتوانند همچون یک مشاور مالیاتی خبره از حقوق بنگاه دفاع کنند. ما در آموزشگاه حسابداری شاهین، بستر کارآموزی عملی روی پروندههای واقعی را فراهم آوردهایم تا در قالب پروژههای زنده، تنظیم اظهارنامه عملکرد، ارسال صورتحساب الکترونیکی و تنظیم لوایح دفاعی را تجربه کنید.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.