حسابداری فروشگاهی نبض تپنده هر واحد صنفی و خردهفروشی است؛ سیستمی دقیق که اگر درست چیده نشود، سود اسمی روی فاکتورها به زیان واقعی در کف حساب بانکی تبدیل خواهد شد. نخستین باری که دفاتر مالی یک فروشگاه شلوغ با بیش از دو هزار قلم کالا را بررسی میکردیم، مالک مجموعه با تعجب میپرسید چرا با وجود فروش روزانه بالا، در پایان ماه برای پرداخت چکهای خرید کالا با کسری نقدینگی مواجه است؟ پاسخ این پرسش در یک جمله خلاصه میشد: نبود یک سیستم مدون برای ثبت موجودی، تفکیک هزینهها و انطباق روزانه صندوق با ورودی دستگاه پوز.
حسابداری فروشگاهی چیست و چه فرقی با حسابداری بازرگانی کلان دارد؟
حسابداری فروشگاهی (Retail Accounting) زیرمجموعهای تخصصی از حسابداری بازرگانی است که تمرکز اصلی آن بر رصد خردهفروشی، فروش سریع، حجم بالای تراکنشهای روزانه با مبالغ خرد، و مدیریت لحظهای تنوع گسترده اقلام کالایی (SKU) قرار دارد. در شرکتهای بازرگانی بزرگ، معاملات اغلب به صورت اعتباری، با فاکتورهای رسمی تجمیعی و تعداد محدودی تراکنش در روز منعقد میشوند؛ اما در یک فروشگاه، در طول چند ساعت صدها مشتری با سبدهای خریدی شامل دهها کالای گوناگون با قیمتهای مختلف مواجه هستند.
بنابراین، ثبت اسناد در این حوزه نمیتواند به شیوه سنتی انتهای ماه موکول شود. کوچکترین تعلل در ثبت ورود کالا به انبار، تغییر قیمت خرید توسط تأمینکننده، یا ثبت نشدن یک تخفیف پای صندوق، کل تراز سود و زیان را مخدوش خواهد کرد. سیستم حسابداری فروشگاه باید بتواند به صورت بلادرنگ، سود ناخالص هر بارکد، میزان خروجی وجه نقد، و مانده ریالی موجودی قفسهها را نمایش دهد.
برای هنرجویان و کارآموزانی که قصد دارند به عنوان حسابدار پارهوقت یا تماموقت وارد اصناف و فروشگاهها شوند، فهم این نکته بنیادین است: شما در فروشگاه صرفاً با ارقام سر و کار ندارید؛ بلکه با جریان فیزیکی کالا، چشمان نگران فروشگاهدار نسبت به سرقت یا ضایعات، و الزامات سفتوسخت اداره کل امور مالیاتی روبهرو هستید.
چارچوب ۶ ضلعی شاهین برای استقرار حسابداری فروشگاهی
بر پایه تجربه آموزشی و پروژههای مستند کارگاهی در آموزشگاه حسابداری شاهین، سیستمی که بتواند آرامش خاطر فروشگاهدار و دقت کار حسابدار را تضمین کند، از یک مدل ۶ ستونه پیروی میکند. این چارچوب برای کلیه فروشگاههای هایپرمارکت، پوشاک، لوازم یدکی، آرایشی و الکترونیک کاربرد دارد:
- کدینگ و استانداردسازی بارکد کالاها: اختصاص کد حسابداری و تعریف ساختار گروهبندی (گروه اصلی، گروه فرعی و شناسه یکتای کالا) برای جلوگیری از تداخل نام اقلام مشابه.
- مدیریت اسناد خرید و هزینههای حمل: ثبت بلافاصله فاکتورهای ورودی تأمینکنندگان، تفکیک ارزش افزوده خرید، و سرشکن کردن هزینههای کرایه حمل روی بهای تمامشده خرید کالا.
- فرآیند فروش، بارکدخوان و صندوق مکانیزه: اتصال مستقیم بارکدخوان به نرمافزار، ثبت تخفیفهای ردیفی و کلی، و مشخص کردن کاربری صندوقداران با سطوح دسترسی محدود.
- انطباق پایانههای پرداخت و پوز: تسویه گزارش Z دستگاههای پوز در هر شیفت کاری با رقم ثبتشده در سیستم و شناسایی مابهالتفاوتهای احتمالی ناشی از خطای شبکه شتاب.
- انبارداری، کاردکس و کنترل موجودی: ثبت لحظهای نقطه سفارش برای هر قلم کالا، ارزیابی ریالی خروجیها و انجام انبارگردانیهای دورهای برنامهریزیشده.
- بستن دورهای و تکالیف سامانه مودیان: محاسبه سود ناخالص هفتگی و ماهانه، استخراج فایل خرید و فروش فصلی و ثبت صورتحسابهای مشمول در کارپوشه سازمان امور مالیاتی کشور.
راهنمای عملیاتی گامبهگام: چرخه ثبت رویدادها از خرید تا بستن شبانه صندوق
برای پیادهسازی این چرخه، مراحل زیر به عنوان رویه عملیاتی روزانه توسط حسابداران و فروشگاهداران اجرا میشود:
گام اول: ورود کالا و انطباق با فاکتور خرید
هنگام ورود بار به فروشگاه، برگه بارنامه و فاکتور تأمینکننده باید از حیث تعداد، تاریخ انقضا و بارکد با اقلام فیزیکی تطبیق داده شود. سند حسابداری این مرحله به شرح زیر است:
- بدهکار: موجودی کالا (به مبلغ خالص خرید پس از کسر تخفیفات به علاوه هزینههای حمل)
- بدهکار: مالیات و عوارض ارزش افزوده خرید (۱۰٪ در سال ۱۴۰۴ در صورت ارائه فاکتور رسمی)
- بستانکار: حسابهای پرداختنی تجاری / بستانکاران (نام تأمینکننده) یا موجودی بانک و صندوق در صورت پرداخت نقدی
گام دوم: برچسبگذاری و جانمایی در سیستم نرمافزاری
اگر کالا بارکد کارخانهای معتبر دارد، همان کد در سیستم خوانده و ذخیره میشود؛ در غیر این صورت، نرمافزار باید بارکد داخلی تولید کند تا لیبل پرینتر برچسب قیمت و بارکد را صادر نماید. هرگز اجازه ندهید کالایی بدون بارکد مشخص در قفسه چیده شود، زیرا در لحظه شلوغی فروشگاه، صندوقدار مجبور به ثبت دستی شده و اشتباه در ثبت کد، آمار موجودی سیستم را تخریب میکند.
گام سوم: ثبت عملیات فروش روزانه
با عبور بارکد از مقابل اسکنر، سند فروش به صورت خودکار در سیستم شکل میگیرد. در سیستمهای ادواری، صرفاً درآمد شناسایی میشود، اما در سیستم دائمی (که برای نرمافزارهای نوین فروشگاهی استاندارد است)، دو سند همزمان صادر خواهد شد:
- سند دریافت و درآمد: بدهکار شدن حساب صندوق / بانک (کارتخوان) و بستانکار شدن درآمد فروش و مالیات بر ارزش افزوده فروش.
- سند بهای تمامشده: بدهکار شدن بهای تمامشده کالای فروشرفته و بستانکار شدن حساب موجودی کالا به نرخ خرید.
گام چهارم: انطباق دستگاه کارتخوان با گزارش سیستم در پایان شیفت
در پایان هر نوبت کاری، صندوقدار یا مسئول فروش موظف است گزارش بستن ترمینال (گزارش جمع کل) را از دستگاه کارتخوان چاپ کند. سپس این رقم ریالی با گزارش «فروش بر اساس پوز» در نرمافزار مقابله میشود. تفاوتها اغلب ناشی از تراکنشهای لغو شده، پرداخت اشتباه مشتری یا تراکنشهای آفلاین ناموفق است که باید همان شب کشف و ثبت سند اصلاحی شود.
گام پنجم: شارژ تنخواه و هزینههای روزمره فروشگاه
پرداخت خریدهای جزئی، نظافت، چای و مایحتاج از محل دخل فروش اکیداً ممنوع است. تنخواهگردان مشخصی باید در ابتدای ماه تعریف شود و کلیه فاکتورهای هزینه پس از تجمیع و ارائه فاکتور خرید، با سند حسابداری مشخص در سیستم منظور گردند تا سود واقعی فروشگاه مخدوش نشود.
سیستمهای کنترل انبار، کاردکس کالا و ثبت کسری و فزونی
بزرگترین گلوگاه نشت مالی در فروشگاهها، بخش انبار و موجودی کالاست. طبق تجربیات ثبتشده در دورههای کارآموزی شاهین در بررسی وضعیت فروشگاههای مختلف، نبود سیستم کاردکس منجر به زیان خاموش ناشی از تاریخگذشتگی، سرقت، یا شکستگی اجناس میشود. کاردکس کالا به شما میگوید از هر قلم کالا، در چه تاریخی، با چه نرخی، چه تعدادی وارد شده و به چه بهایی خارج گشته است.
روشهای ارزیابی موجودی: میانگین موزون در برابر FIFO
در شرایط تورمی، انتخاب روش خروج کالا اهمیت دوچندان پیدا میکند. در روش اولین صادره از اولین وارده (FIFO)، کالاهایی که اول خریده شدهاند با همان قیمت قدیمی به فروش میرسند؛ بنابراین بهای تمامشده کالای فروشرفته کمتر شده و سود حسابداری و به تبع آن مالیات افزایش مییابد. در مقابل، روش میانگین موزون (Weighted Average) نوسانات قیمتی خریدهای متعدد را تعدیل کرده و سودی منطقیتر برای خردهفروشیها به نمایش میگذارد. بیشتر نرمافزارهای فروشگاهی بازار ایران روش میانگین موزون را به عنوان الگوی پیشفرض پیشنهاد میدهند.
سند تعدیل انبارگردانی و کسری/فزونی موجودی
حداقل در پایان هر فصل باید انبارگردانی شمارشی صورت گیرد. اگر موجودی واقعی کمتر از موجودی ثبتشده در سیستم باشد، سند «کسری انبار» به شکل زیر ثبت میگردد:
بدهکار: حساب کسری و فزونی موجودی کالا (بخش هزینههای دوره)
بستانکار: حساب موجودی کالا (به مبلغ خرید اقلام کسری)
در صورتی که موجودی واقعی بیشتر باشد، ثبت معکوس شده و حساب مذکور بستانکار میگردد. در پایان سال مالی، مانده این حساب به سرفصل بهای تمامشده کالای فروشرفته یا سود و زیان جاری منتقل خواهد شد.
تکالیف مالیاتی فروشگاهها، سامانه مودیان و ماده ۱۰۰ در سال 1405
در فضای اقتصادی کنونی ایران، فروشگاهداری دیگر بدون داشتن دانش مالیاتی مساوی با تحمیل جریمههای سنگین است. سازمان امور مالیاتی کشور با پیادهسازی کامل قانون پایانههای فروشگاهی و اتصال دستگاههای کارتخوان به شناسه ملی و کد پستی، گردش وجوه تمامی اصناف را زیر ذرهبین قرار داده است.
وضعیت دستگاههای پوز به عنوان پایانه فروشگاهی
طبق دستورالعملهای جاری، هر دستگاه کارتخوان بانکی متصل به پرونده مالیاتی، یک پایانه فروشگاهی شناخته میشود. این امر به معنای آن است که هر بار کشیدن کارت در مغازه، مستقیماً به عنوان فروش ثبت میشود و اگر مبالغی غیر از درآمد ناشی از فروش کالا (نظیر پس گرفتن وجه دستی، واریزهای خانوادگی یا فروش دارایی شخصی) به حساب کارتخوان وارد شود، بار مالیاتی به ناحق بر دوش فروشگاه قرار خواهد گرفت. بنابراین نخستین قانون طلایی، تفکیک کامل حساب کارتخوان تجاری از کلیه امور شخصی است.
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم
بسیاری از فروشگاههای خرد و متوسط میتوانند با استفاده از تسهیلات تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، بدون نیاز به ارائه دفاتر و اسناد هزینهای پرپیچوخم، مالیات مقطوع سالانه خود را بپذیرند و تسویه کنند. اما شرط بهرهمندی از این تبصره در سال ۱۴۰۴، رعایت سقف فروش سالانه اعلامی توسط سازمان و نبود مغایرت در سامانههای بانکی است. اگر ارقام فروش ثبتشده در نرمافزار شما با مبالغ ثبتشده در کارپوشه کارمزدی همخوانی نداشته باشد، پرونده از تبصره خارج شده و وارد فرآیند رسیدگی دقیق ممیزی خواهد شد.
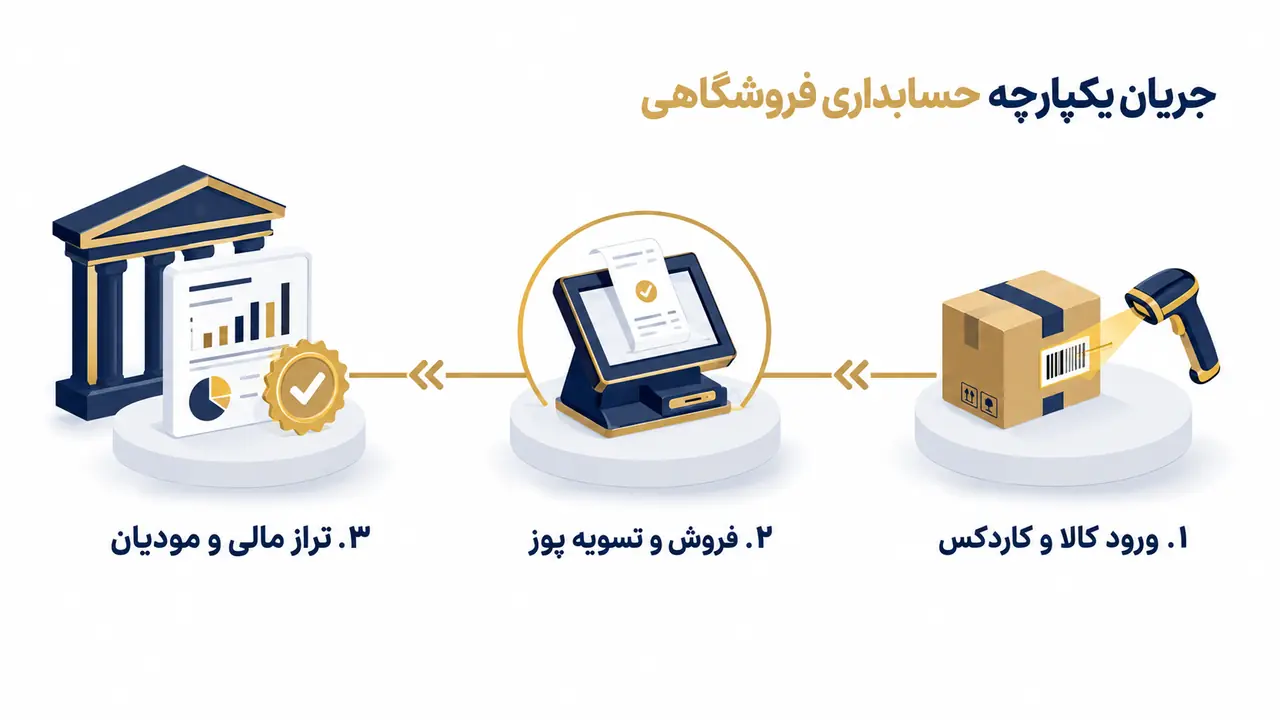
اینفوگرافیک معماری جریان حسابداری فروشگاهی
درک ارتباط میان بخش انبار، فاکتورهای خرید، تسویه پایانههای فروش و کارپوشه مالیاتی نیازمند یک نقشه راه بصری منسجم است. نمودار ساختاری زیر، جریان ورود تا تراز مالی را در یک نگاه نشان میدهد:
۵ اشتباه مرگبار در حسابداری فروشگاه و راهکارهای پیشگیری
طی سالها بازبینی میدانی دفاتر فروشگاههای گوناگون در کارگاههای مهارتافزایی آموزشگاه شاهین، پنج تله پرتکرار را شناسایی کردهایم که فروشگاهها را تا مرز ورشکستگی پیش میبرد:
۱. مخلوط کردن دخل مغازه با هزینههای شخصی مالک
برداشت مبالغ نقد برای خرج روزمره خانواده بدون ثبت در حساب «جاری شرکا»، تراز نقدینگی را کور میکند. راهکار عملی: تعریف یک حقوق یا مبلغ ثابت برداشت ماهیانه و انتقال رسمی آن به حساب شخصی مالک.
۲. غفلت از ثبت ضایعات، تاریخگذشتگی و سرقتهای خرد
اجناسی که فاسد یا شکسته میشوند، نباید در انبار رها شوند؛ این موارد باید سریعاً طی صورتجلسه کسر انبار به حساب «هزینه ضایعات» منظور شوند تا در پایان سال از سود مشمول مالیات کسر گردند.
۳. اعتماد محض به گزارش حسابداری صندوقداران بدون مغایرتگیری
تفاوت ۱۰۰٬۰۰۰ تومانی روزانه در صورت پیگیری نشدن، در سال به ۳۶٬۵۰۰٬۰۰۰ تومان زیان ثبتنشده تبدیل میشود. گزارش پایان روز دستگاه پوز باید هر شب توسط شخص مسئول یا حسابدار تطبیق داده شود.
۴. عدم تفکیک ارزش افزوده در فاکتورهای فروش حسابداری فروشگاهی
برخی صاحبان اصناف مالیات بر ارزش افزوده دریافتی را بخشی از درآمد خود تصور کرده و خرج هزینههای جاری میکنند؛ با سررسید مهلت تسلیم ارزش افزوده، ناتوانی در پرداخت باعث جریمه غیرقابل بخشش خواهد شد.
۵. ثبت نکردن فاکتورهای دستی و کالاهای امانی
کالاهای امانی متعلق به فروشگاه نیستند اما در انبار وجود دارند. اگر حسابداری برای آنها معین جداگانه با عنوان «کالای امانی دیگران نزد ما» تعریف نکند، در شمارش پایان دوره، سود کاذب ایجاد میشود.
دو مطالعه موردی واقعی از پروژههای کارآموزی در شیراز
مطالعه موردی ۱: نجات یک سوپرمارکت زنجیرهای کوچک از زیان انبار
صورت مسئله: یکی از کارآموزان دوره جامع ما در شیراز، پرونده مالی یک سوپرمارکت با سه شعبه را در دست گرفت. مالک فروشگاه از کسری نقدی دائمی گلایه داشت در حالی که فروش ماهیانه بیش از ۲٬۰۰۰٬۰۰۰٬۰۰۰ تومان (بیست میلیارد ریال) بود.
اقدام عملی کارآموز: کارآموز با استقرار چارچوب ۶ ضلعی، ابتدا انبارگردانی ضربتی انجام داد. مشخص شد بیش از ۲۳۰٬۰۰۰٬۰۰۰ تومان (دو میلیارد و سیصد میلیون ریال) کالای نزدیک به تاریخ انقضا در قفسههای پایینی پنهان مانده بود. ضمناً ۸ قلم کالای پرفروش به دلیل خطای اپراتور با قیمت خرید سال گذشته فاکتور میشدند.
نتیجه: اصلاح نرخهای فروش در سیستم بارکد و بازگرداندن اقلام مازاد به تأمینکنندگان، در مدت ۴۵ روز حاشیه سود ناخالص فروشگاه را از ۱۲٪ به ۱۹٪ ارتقا داد.
مطالعه موردی ۲: اصلاح پرونده کارتخوان یک فروشگاه لوازم خانگی حسابداری فروشگاهی
صورت مسئله: صاحب یک فروشگاه ابزار و لوازم ساختمانی به دلیل گردش حساب پوز بالغ بر ۷٬۸۰۰٬۰۰۰٬۰۰۰ تومان (هفتاد و هشت میلیارد ریال)، با مالیات برآوردی نجومی مواجه شده بود؛ علت این بود که دوستان و همکاران وی مبالغ قرضالحسنه را از دستگاه پوز او منتقل میکردند.
اقدام عملی: با راهنمایی اساتید آموزشگاه، تیم کارآموزی تمام فاکتورهای خرید رسمی و اسناد بانکی مرتبط را استخراج کرد، فاکتورهای واقعی فروش کالا را با کاردکس انبار تطبیق داد و برای مبالغ غیرتجاری مدارک واریز و برگشت وجه تهیه نمود.
نتیجه: با ارائه دفاعیه مستند در هیئت حل اختلاف مالیاتی اداره امور مالیاتی فارس، بدهی مالیاتی از ۴۸۰٬۰۰۰٬۰۰۰ تومان به مبلغ واقعی منصفانه بر مبنای حاشیه سود صنف کاهش یافت.
جداول مقایسهای: راهنمای انتخاب نرمافزار و روشهای ارزیابی موجودی
جدول ۱: مقایسه کاربردی نرمافزارهای حسابداری فروشگاهی پرطرفدار در ایران
| نرمافزار | مناسب برای کدام اصناف؟ | سهولت استفاده برای صندوقدار | امکانات سامانه مودیان | سرعت عملیات بارکد و فروش |
|---|---|---|---|---|
| هلو (نسخه فروشگاهی) | سوپرمارکتها، ابزارفروشی، پوشاک | بسیار آسان و سریع | پشتیبانی با ماژول اختصاصی | بالا (بهینه برای کیبورد) |
| سپیدار سیستم (بسته اصناف/فروشگاهی) | فروشگاههای زنجیرهای، هایپرها و قطعات | نیازمند آموزش اولیه تخصصی | کاملاً یکپارچه و استاندارد | بسیار بالا با پایگاه داده امن |
| دشت همکاران سیستم | اصناف عمومی، طلافروشی، آرایشی، پوشاک | رابط کاربری نوین و لمسی | اتصال مستقیم به سامانه | عالی در کار با سیستمهای Touch |
| پارسیان | کسبوکارهای کوچک و سنتی | متوسط و سنتی | ماژولهای پایه | متوسط |
| محک (سطح فروشگاهی) | مشاغل متمرکز بر انبارداری دقیق | کاربرپسند و گرافیکی | پشتیبانی مناسب | خوب با گزارشهای متنوع |
جدول ۲: مقایسه روشهای (TL;DR)ارزیابی موجودی کالا در حسابداری فروشگاه
| معیار سنجش | روش اولین صادره از اولین وارده (FIFO) | روش میانگین موزون (Weighted Average) | روش شناسایی ویژه (Specific Identification) |
|---|---|---|---|
| تاثیر در شرایط تورمی | نمایش سود ناخالص بالاتر و مالیات بیشتر | تعدیل اثر تورم و نمایش سود واقعیتر | نمایش دقیق سود بر مبنای تکتک اقلام |
| پیچیدگی محاسباتی | نیازمند رهگیری دقیق سریهای خرید | محاسبه مجدد نرخ پس از هر فاکتور خرید | بسیار بالا و وقتگیر |
| ارزیابی موجودی پایان دوره | نزدیکترین قیمت به بهای روز بازار | قیمت میانگین خریدهای انجامشده | دقیقاً بهای پرداختشده هر قطعه |
| صنف متناسب | کالاهای دارای تاریخ مصرف (مواد غذایی) | فروشگاههای عمومی، قطعات و ابزارآلات | گالری طلا، خودرو و عتیقهجات |
محدودیتها و آنچه در این راهنما حسابداری فروشگاهی نگفتیم
شفافیت نخستین اصل در حرفه حسابداری است. لازم است یادآوری کنیم که این راهنما چارچوب عمومی مدیریت مالی فروشگاهها را پوشش داده است. در صنایعی نظیر طلا و جواهر که مشمول قوانین خاص اجرت ساخت و مالیات بر ارزش افزوده طلای خام هستند، یا فروشگاههای اینترنتی که با درگاههای واسط و مباحث انبار مجازی سر و کار دارند، آییننامهها و فرمولهای پیچیدهتری وجود دارد که در حوصله این نوشتار نگنجیده است. همچنین تعیین دقیق ضریب سودآوری صنوف در رسیدگیهای مالیاتی تابع اینتاکد صادرشده از سوی اداره مالیات است که توصیه میشود در پروندههای خاص از نظرات کارشناسی مشاوران مالیاتی استفاده شود.
پرسشهای متداول فروشگاهداران و کارآموزان حسابداری فروشگاهی
حسابداری فروشگاهی را چگونه میتوان به صورت عملی و از صفر یاد گرفت؟
بهترین روش یادگیری، پرهیز از تئوریهای صرف و نشستن پای اسناد واقعی بازار است. دورههای کارآموزی مبتنی بر پروژه نظیر کارگاههای آموزشی آموزشگاه حسابداری شاهین به شما یاد میدهند چطور با فاکتورهای واقعی کار کنید، سند خرید و فروش بزنید، با بارکدخوان کار کنید و انطباق کارتخوان و سامانه مودیان را در نرمافزارهای هلو و سپیدار تمرین نمایید.
آیا رسید دستگاه پوز برای دارایی همان فاکتور الکترونیکی محسوب میشود؟
بله، بر اساس قانون مصوب، دستگاههای کارتخوان متصل به سازمان امور مالیاتی نقش پایانه فروشگاهی را ایفا کرده و رسید صادره توسط آنها حکم صورتحساب الکترونیکی نوع دوم را دارد؛ به این معنا که مشخصات خریدار ثبت نمیشود اما اطلاعات فروش در پرونده فروشنده منظور میگردد.
روش برخورد با کسری صندوق در انتهای شیفت کاری چیست؟
در گام اول باید بررسی شود که آیا مغایرت به دلیل خطای ثبت سیستمی بوده یا وجه نقد کمتر است. اگر ناشی از اشتباه شمارش صندوقدار باشد، معمولاً مبلغ در حساب «کسری و فزونی صندوق» بدهکار میشود. بسته به قرارداد کاری، این مبلغ یا از محل حق کسر صندوق پرداخت میشود یا از حقوق صندوقدار کسر خواهد شد.
برای یک مغازه تازهتاسیس نرمافزار هلو مناسبتر است یا سپیدار؟
اگر کسبوکار کوچک تا متوسط با تنوع بالای مشتری و فروش سریع پای صندوق است، نرمافزار هلو به دلیل کاربری آسان و تعریف راحت بارکد انتخابی رایج و سریع است. اما اگر قصد توسعه زنجیرهای، کنترل پیشرفته چند انبار و ایجاد کدینگ استاندارد مالی دارید، بسته اصناف سپیدار گزینه بسیار مطمئنتر و آیندهنگرانهتری خواهد بود.
چگونه سود خالص یک فروشگاه را در پایان ماه محاسبه کنیم؟
ابتدا با کسر بهای تمامشده کالای فروشرفته از درآمد فروش کل، «سود ناخالص» محاسبه میشود. سپس با کسر کلیه هزینههای عمومی و اداری (شامل اجاره مغازه، قبوض برق و گاز، حقوق پرسنل، تنقلات و هزینههای بستهبندی)، «سود خالص عملیاتی» حاصل میگردد.
آیا کارآموز حسابداری میتواند بلافاصله مسئولیت مالی یک فروشگاه را بپذیرد؟
بله، به شرط آنکه پیش از شروع کار روی اسناد واقعی تمرین کرده باشد. بازار کار فروشگاهی به دلیل نیاز مداوم و پرسنل گردشی، یکی از در دسترسترین و پولسازترین مدخلهای ورود به حرفه حسابداری برای فارغالتحصیلان و هنرجویان تازهنفس است.
قدم بعدی شما: تبدیل تئوری به مهارت درآمدزا
داشتن تسلط بر سیستمهای فروشگاهی، کلید ورود مطمئن به بازار کار پررونق اصناف در سراسر کشور است. ۳ گام اساسی را فراموش نکنید:
- نرمافزار فروشگاه خود را با بارکدخوان و کارتخوان همگامسازی کنید.
- مغایرتگیری روزانه صندوق را به عنوان یک وظیفه تخطیناپذیر ثبت نمایید.
- انبارگردانی فصلی را جایگزین فرضیات آماری نمایید.
اگر دانشجو، کارآموز یا هنرجوی حسابداری هستید و میخواهید این مهارتها را نه روی کاغذ، بلکه روی سیستمهای مجهز به بارکد، نرمافزارهای هلو و سپیدار و فاکتورهای واقعی بازار تمرین کنید، ما در کنارتان هستیم. برای اطلاع از سرفصلهای کارگاهی و ظرفیت دوره عملی، به صفحه دورههای حسابداری سر بزنید یا با کارشناسان ما در بخش مشاوره رایگان انتخاب مسیر کارآموزی گفتگو کنید.
همچنین صاحبان فروشگاهها میتوانند با مطالعه دیگر مقالات تخصصی ما در بخش وبلاگ آموزشگاه شاهین یا بازدید از صفحه اصلی آموزشگاه حسابداری شاهین از آخرین تغییرات قوانین مالیاتی و ترفندهای کنترل مالی بهرهمند شوند.
یادآوری مهم تقویم مالیاتی: عدم تسلیم اظهارنامه یا توافق تبصره ماده ۱۰۰ تا پایان خردادماه، معادل محرومیت از کلیه معافیتهای قانونی و جریمه ۳۰ درصدی غیرقابل بخشودگی خواهد بود؛ زمان را برای استقرار حسابداری فروشگاهی از دست ندهید.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.