
کتمان درآمد یکی از پرتکرارترین اصطلاحات در گفتگوهای مالیاتی است، اما تعریف حقوقی آن با تصور رایج حسابداران و صاحبان کسبوکار تفاوت اساسی دارد. تصور رایج این است که اگر درآمدی در دفاتر قانونی ثبت نشود، کتمان درآمد محقق شده است. اما دیوان عدالت اداری در رأی صریح خود این تصور را رد کرده و معیار را جای دیگری گذاشته است: عدم ابراز درآمد در اظهارنامه. همین تفاوت کوچک، مرز میان یک اشتباه دفتری و یک جرم مالیاتی با جریمه غیرقابل بخشودگی است.
در این مقاله، تعریف دقیق کتمان درآمد طبق قانون و رویه قضایی، تفاوت آن با «عدم ثبت در دفتر»، جریمه ۳۰٪ غیرقابل بخشودگی، و بخشنامه جدید سازمان امور مالیاتی (شماره ۲۰۰/۱۴۰۵/۱۴) بررسی میشود.
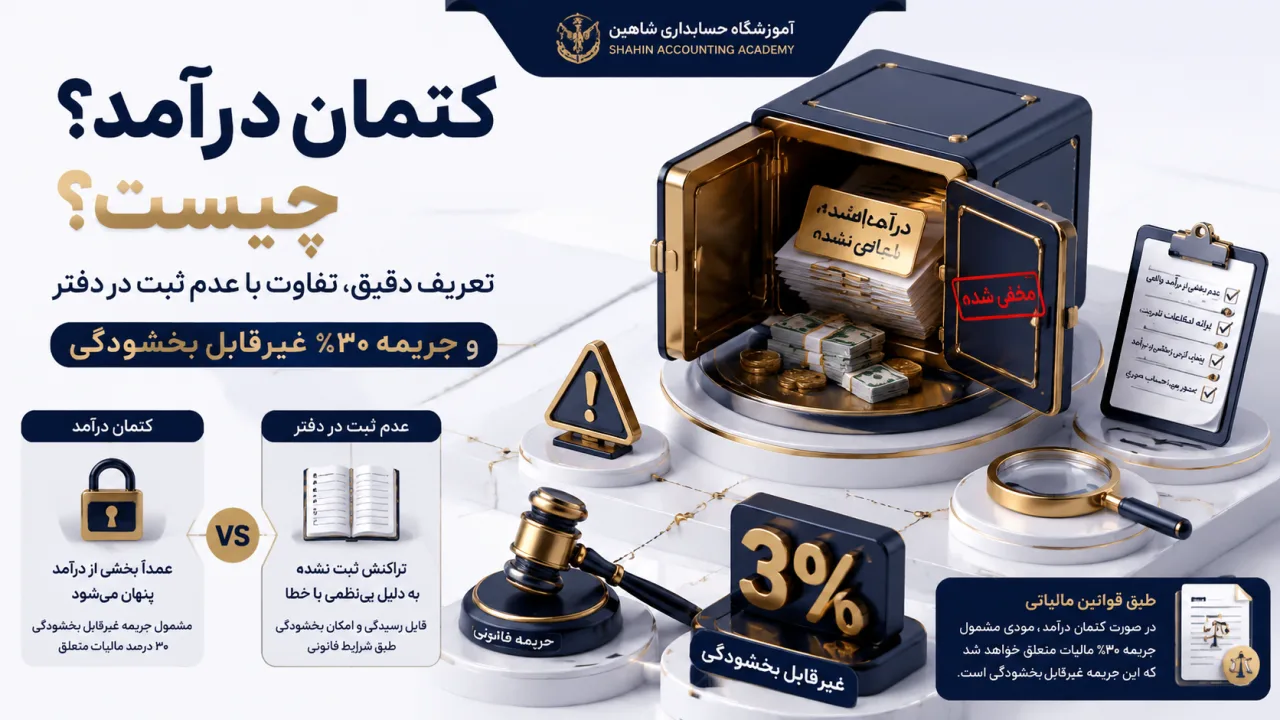
در یک نگاه: کتمان درآمد در ۵ نکته
کتمان درآمد یعنی ابراز نکردن درآمد در اظهارنامه مالیاتی — نه صرفاً ثبت نکردن آن در دفاتر قانونی.
جریمه پایه ۳۰٪ مالیات متعلقه برای اشخاص حقوقی و صاحبان مشاغل، طبق ماده ۱۹۲ قانون مالیاتهای مستقیم.
این جریمه غیرقابل بخشودگی است — برخلاف بسیاری از جرایم مالیاتی که تا ۱۰۰٪ قابل تخفیف هستند.
کتمان درآمد جرم مالیاتی است (بند ۲ ماده ۲۷۴) و مجازات درجه شش دارد.
بخشنامه جدید ۱۴۰۵/۰۲/۲۲: اگر پس از احراز کتمان، پرونده همچنان زیانده باشد، جریمه مطالبه نمیشود.
کتمان درآمد چیست؟ تعریف حقوقی دقیق
طبق ماده ۱۹۲ قانون مالیاتهای مستقیم (اصلاحی ۱۳۹۴)، حکم جریمه کتمان درآمد «در مورد درآمدهای کتمانشده در اظهارنامههای تسلیمی و یا هزینههای غیرواقعی نیز جاری است.» این عبارت کوتاه، معیار اصلی را مشخص میکند: درآمدی که در اظهارنامه ابراز نشده باشد، نه درآمدی که در دفتر ثبت نشده باشد.
بخشنامه قدیمی شماره ۱۷۹۴۰ سازمان امور مالیاتی (۱۳۸۴) تعریف دوگانهای ارائه داده بود: درآمدی که «در دفاتر قانونی ثبت نشده و در اظهارنامه نیز ابراز نشده باشد.» اما این تعریف در سال ۱۴۰۰ توسط هیئت عمومی دیوان عدالت اداری ابطال شد. دیوان با استناد به اصلاحیه ۱۳۹۴ ماده ۱۹۲ تصریح کرد: «موضوع کتمان درآمد در مقوله عدم ثبت در دفاتر اصولاً موضوعیت ندارد و صرفاً در موارد عدم ابراز درآمد در اظهارنامه تحقق مییابد.»
«با تصویب اصلاحات قانون مالیاتهای مستقیم در سال ۱۳۹۴، موضوع کتمان درآمد در مقوله عدم ثبت در دفاتر اصولاً موضوعیت ندارد و صرفاً در موارد عدم ابراز درآمد در اظهارنامه تحقق مییابد.» — دادنامه شماره ۱۴۰۰۰۹۹۷۰۹۰۵۸۱۳۱۶۸، هیئت عمومی دیوان عدالت اداری
چرا این تفاوت مهم است؟
تصور کنید حسابدار یک شرکت، فاکتوری را در دفاتر ثبت نکرده است — شاید به دلیل فراموشی، شاید به دلیل تأخیر در دریافت مدارک. طبق تعریف قدیمی، این «کتمان درآمد» محسوب میشد و جریمه ۳۰٪ غیرقابل بخشودگی به آن تعلق میگرفت. اما طبق تعریف فعلی، تا زمانی که آن درآمد در اظهارنامه ابراز شده باشد، کتمان محقق نشده است.
در عمل، این تفاوت میتواند اختلافی چند ده میلیون تومانی در جریمه ایجاد کند. به همین دلیل است که وکلای مالیاتی و حسابداران رسمی بر این تمایز دقیق تأکید میکنند: معیار کتمان، اظهارنامه است، نه دفتر.
جریمه کتمان درآمد چقدر است؟ (ماده ۱۹۲)
جریمه کتمان درآمد طبق ماده ۱۹۲ قانون مالیاتهای مستقیم:
مودی جریمه ویژگی
اشخاص حقوقی و صاحبان مشاغل موضوع قانون ۳۰٪ مالیات متعلقه غیرقابل بخشودگی
سایر مودیان ۱۰٪ مالیات متعلقه غیرقابل بخشودگی
تکرار کتمان (طبق قانون مالیات بر ارزش افزوده) تا ۳ برابر مالیات پرداختنشده ماده ۳۶ قانون ارزش افزوده
نکته کلیدی این است که این جریمه غیرقابل بخشودگی است. یعنی برخلاف جرایم دیگر مالیاتی که ممکن است تا ۱۰۰٪ تخفیف بگیرند، این ۳۰٪ به هیچ عنوان بخشیده نمیشود. سازمان امور مالیاتی در اطلاعیه رسمی خود نیز این سه جریمه غیرقابل بخشودگی را «کتمان درآمد، عدم تسلیم اظهارنامه و اعلام هزینههای غیرواقعی» معرفی کرده است.
بر اساس آمار رسمی، در هفتماهه سال ۱۴۰۳ حدود ۱۲۳ هزار میلیارد ریال از محل جرایم ماده ۱۹۲ (شامل کتمان درآمد، عدم تسلیم اظهارنامه و هزینه غیرواقعی) وصول شده است — رشدی ۱۸۸ درصدی نسبت به مدت مشابه سال قبل.
کتمان درآمد جرم است؟ مجازات کیفری آن چیست؟
بله. علاوه بر جریمه مالیاتی، کتمان درآمد جرم مالیاتی محسوب میشود. بند ۲ ماده ۲۷۴ قانون مالیاتهای مستقیم، «اختفای فعالیت اقتصادی و کتمان درآمد حاصل از آن» را جرم مالیاتی اعلام کرده و مرتکب را به مجازات درجه شش محکوم میکند.
مجازات درجه شش طبق قانون مجازات اسلامی شامل حبس از ۹۱ روز تا ۶ ماه، یا جزای نقدی بیش از یک میلیون تومان تا دو میلیون تومان، یا هر دو است. این یعنی کتمان درآمد میتواند پرونده کیفری برای مودی باز کند.
تفکیک دقیق این دو مسیر مهم است:
مسیر مالیاتی: جریمه ۳۰٪ غیرقابل بخشودگی (ماده ۱۹۲).
مسیر کیفری: مجازات درجه شش (ماده ۲۷۴).
این دو مسیر جداگانه طی میشوند و یکی مانع دیگری نیست.
تفاوت «کتمان درآمد» و «اختفای فعالیت اقتصادی»
هر دو عنوان در بند ۲ ماده ۲۷۴ ذکر شدهاند، اما به دو وضعیت متفاوت اشاره دارند:
وضعیت تعریف مثال
اختفای فعالیت اقتصادی مودی هیچ اطلاعی از فعالیت خود به سازمان مالیاتی نداده است شخصی کسبوکار راه بیندازد و اصلاً ثبتنام نکند
کتمان درآمد مودی فعالیت را اعلام کرده، اما بخشی از درآمد را در اظهارنامه ابراز نکرده است فروشگاهی اظهارنامه بدهد اما فروش نقدی برخی روزها را اعلام نکند
طبق تحلیل حقوقدانان، اختفای فعالیت اقتصادی حالتی است که «هیچ اطلاعی از فعالیت اقتصادی خود به سازمان امور مالیاتی ندادهاند و درآمد حاصل از آن فعالیت را کتمان مینمایند.» این تفکیک در دکترین حقوقی مالیاتی ایران پذیرفته شده و در رویه قضایی نیز قابل مشاهده است.
بخشنامه جدید ۱۴۰۵: تکلیف جریمه در پروندههای زیانده
در ۲۲ اردیبهشت ۱۴۰۵، رئیس کل سازمان امور مالیاتی بخشنامه شماره ۲۰۰/۱۴۰۵/۱۴ را ابلاغ کرد که یکی از ابهامات قدیمی را برطرف کرد: اگر پس از احراز کتمان درآمد، پرونده همچنان زیانده باشد، آیا جریمه ۳۰٪ تعلق میگیرد؟
پاسخ صریح بخشنامه: خیر.
منطق حقوقی این تصمیم روشن است: جریمه کتمان درآمد بر پایه «مالیات متعلقه» محاسبه میشود. اگر پس از محاسبه، مالیاتی به پرونده تعلق نگیرد (زیان تأیید شود)، مبنایی برای محاسبه ۳۰٪ وجود ندارد. متن بخشنامه میگوید: «از آنجایی که این دسته از مؤدیان در نهایت فاقد مالیات متعلقه میباشند، لذا جریمه کتمان درآمد موضوع ماده ۱۹۲ نیز قابل محاسبه و مطالبه نخواهد بود.»
اما اگر احراز کتمان یا هزینه غیرواقعی، پرونده را از زیان به سود ببرد و مالیات مطالبه شود، «صرفاً جریمه مربوط به مالیات مطالبهشده» تعلق میگیرد — نه جریمه جداگانه اضافه.
ترتیب محاسبات طبق بخشنامه جدید
ابتدا هزینههای غیرقابل قبول، معافیتها، بخشودگیها و نرخ صفر اعمال میشود.
سپس درآمد ناشی از کتمان درآمد یا هزینه غیرواقعی به درآمد مشمول مالیات اضافه میشود.
اگر نتیجه نهایی همچنان زیان باشد، جریمه ماده ۱۹۲ تعلق نمیگیرد.
اگر نتیجه به سود و مالیات برسد، جریمه فقط بر همان مالیات مطالبهشده اعمال میشود.
کتمان درآمد چگونه شناسایی میشود؟
سازمان امور مالیاتی در سالهای اخیر به شدت روی «دادهمحوری» سرمایهگذاری کرده است. شناسایی کتمان درآمد عمدتاً از طریق این کانالها انجام میشود:
تقاطع اطلاعاتی: تطبیق اظهارنامهها با اطلاعات ثالث (بانکها، دفاتر اسناد رسمی، سامانههای دولتی).
تراکنشهای بانکی: بررسی گردش حسابهای بانکی مودی و تطبیق آن با درآمد ابرازشده.
گزارش معاملات فصلی: تطبیق خرید و فروش ابرازشده با اطلاعات ثالث.
سامانه مودیان: صورتحسابهای الکترونیکی ثبتشده در سامانه و مقایسه با اظهارنامه.
یکی از پروندههای شاخص در این زمینه، مربوط به شرکت شیرازمرغ است که در سال ۱۳۸۴ به دیوان عدالت اداری رفت. شاکی استدلال میکرد که کتمان درآمد در صورتهای مالی، نباید بهعنوان «عدم تسلیم صورتهای مالی» تلقی شود و موجب لغو معافیت مالیاتی ماده ۱۳۲ گردد. هرچند رأی نهایی به نفع سازمان مالیاتی صادر شد، اما این پرونده نشان میدهد که مرزهای کتمان درآمد از دهه ۱۳۸۰ محل نزاع حقوقی بوده و همچنان در رویه قضایی در حال تثبیت است.
اشتباهات رایج درباره کتمان درآمد
«ثبت نکردن در دفتر = کتمان درآمد» — رد شد. دیوان عدالت اداری در رأی ۱۴۰۰/۱۲/۰۳ این تساوی را ابطال کرد.
«جریمه ۳۰٪ قابل بخشودگی است» — غلط. ماده ۱۹۲ صراحتاً «غیرقابل بخشودگی» است.
«اگر پرونده زیانده باشد، کتمان اصلاً مهم نیست» — نادرست. کتمان احراز میشود، اما جریمه مطالبه نمیشود (طبق بخشنامه ۱۴۰۵).
«کتمان درآمد فقط جریمه مالیاتی دارد» — ناقص. جرم مالیاتی هم هست (بند ۲ ماده ۲۷۴).
«فقط درآمدهای بزرگ کتمان محسوب میشوند» — بیپایه. هر درآمدی که در اظهارنامه ابراز نشود، کتمان است، هرچند مبلغ آن کم باشد.
سوالات متداول
کتمان درآمد یعنی چه؟
کتمان درآمد به معنای ابراز نکردن درآمد در اظهارنامه مالیاتی است. اگر مودی درآمدی کسب کرده باشد اما آن را در اظهارنامه ابراز نکند — حتی اگر در دفاتر قانونی ثبت کرده باشد — کتمان درآمد محقق شده است. تعریف حقوقی دقیق این مفهوم در ماده ۱۹۲ قانون مالیاتهای مستقیم اصلاحی ۱۳۹۴ آمده و دیوان عدالت اداری در رأی ۱۴۰۰/۱۲/۰۳ بر آن تأکید کرده است.
جریمه کتمان درآمد چقدر است و قابل بخشودگی است؟
جریمه کتمان درآمد طبق ماده ۱۹۲ قانون مالیاتهای مستقیم، ۳۰٪ مالیات متعلقه برای اشخاص حقوقی و صاحبان مشاغل و ۱۰٪ برای سایر مودیان است. این جریمه غیرقابل بخشودگی است؛ یعنی برخلاف بسیاری از جرایم مالیاتی که تا ۱۰۰٪ قابل تخفیف هستند، این جریمه به هیچ عنوان بخشیده نمیشود. سازمان امور مالیاتی این موضوع را بهصراحت اعلام کرده است.
اگر پرونده زیانده باشد، جریمه کتمان درآمد تعلق میگیرد؟
خیر. طبق بخشنامه شماره ۲۰۰/۱۴۰۵/۱۴ سازمان امور مالیاتی (اردیبهشت ۱۴۰۵)، اگر پس از احراز کتمان درآمد یا هزینه غیرواقعی، نتیجه رسیدگی همچنان منجر به تأیید زیان شود، جریمه ماده ۱۹۲ قابل مطالبه نیست. منطق این تصمیم این است که جریمه بر پایه «مالیات متعلقه» محاسبه میشود و اگر مالیاتی تعلق نگیرد، مبنایی برای جریمه وجود ندارد.
آیا کتمان درآمد جرم است؟
بله. بند ۲ ماده ۲۷۴ قانون مالیاتهای مستقیم، «اختفای فعالیت اقتصادی و کتمان درآمد حاصل از آن» را جرم مالیاتی اعلام کرده و مرتکب را به مجازات درجه شش محکوم میکند. مجازات درجه شش شامل حبس از ۹۱ روز تا ۶ ماه یا جزای نقدی است. این مسیر کیفری جدا از جریمه مالیاتی ماده ۱۹۲ است.
تفاوت کتمان درآمد و عدم ثبت در دفاتر چیست؟
عدم ثبت در دفاتر به تنهایی کتمان درآمد محسوب نمیشود. دیوان عدالت اداری در رأی ۱۴۰۰/۱۲/۰۳ تصریح کرد که پس از اصلاحیه ۱۳۹۴ قانون مالیاتهای مستقیم، «موضوع کتمان درآمد در مقوله عدم ثبت در دفاتر اصولاً موضوعیت ندارد و صرفاً در موارد عدم ابراز درآمد در اظهارنامه تحقق مییابد.» بنابراین معیار کتمان، اظهارنامه است نه دفتر.
محدودیتها و آنچه در این مقاله نگفتیم
این مقاله تعریف، جریمه و بخشنامه جدید را پوشش داده است. اما چند موضوع مرتبط نیازمند بررسی جداگانه است: تشریفات دقیق دادرسی در هیئتهای حل اختلاف مالیاتی، نحوه اعتراض به برگ تشخیص کتمان درآمد، تعامل کتمان درآمد با قانون پایانههای فروشگاهی و سامانه مودیان (که جرایم جداگانهای دارد)، و رویههای اجرایی وصول جریمه در پروندههای واقعی. برای تصمیمگیری در پرونده مشخص، مشاوره با یک حسابدار رسمی یا وکیل مالیاتی ضروری است.
نتیجهگیری و قدم بعدی
کتمان درآمد یک مفهوم دقیق حقوقی است که با تصور عمومی تفاوت دارد. سه نکته را به خاطر بسپارید:
معیار کتمان، اظهارنامه است نه دفتر. عدم ثبت در دفتر، به تنهایی کتمان محسوب نمیشود.
جریمه ۳۰٪ غیرقابل بخشودگی است و مسیر کیفری جداگانه (مجازات درجه شش) نیز دارد.
بخشنامه ۱۴۰۵: اگر پرونده پس از احراز کتمان همچنان زیانده باشد، جریمه مطالبه نمیشود.
اگر دانشجو، حسابدار تازهکار یا کارآموز حسابداری هستید و میخواهید این مفاهیم را نه از روی متن قانون، بلکه با تحلیل پروندههای واقعی یاد بگیرید، دورههای آموزشی آموزشگاه حسابداری شاهین مسیر عملی و گامبهگام ورود به بازار کار حسابداری را فراهم میکند. در جلسه مشاوره انتخاب مسیر، میتوانید بر اساس سطح فعلی خود، بهترین نقطه شروع را پیدا کنید.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.