ارسال فاکتور به سامانه مودیان دغدغه روزمره هر حسابداری است که مسئولیت بستن دفاتر، مدیریت خریدهای شرکتی یا ساماندهی اسناد بنگاههای اقتصادی را به دوش میکشد. نخستین باری که با ارسال یک صورتحساب مواجه میشوید، شاید مواجهه با واژههایی مانند شناسه یکتای حافظه مالیاتی، امضای دیجیتال، کلید CSR و الگوهای هفتگانه فاکتور برایتان شبیه ورود به یک شبکه رمزنگاری پیچیده به نظر برسد. اما واقعیت این است که پس از شکستن این فرآیند به مراحل مشخص، ارسال صورتحساب به یک روتین حسابداری بسیار مطمئن و بدون استرس بدل خواهد شد.
طبق قانون پایانههای فروشگاهی و سامانه مودیان مصوب سال ۱۳۹۸ و الحاقات قانون تسهیل تکالیف مودیان، مهلت ارسال صورتحساب الکترونیکی دقیقاً ۲۱ روز پس از تاریخ صدور فاکتور تعیین گردیده است و عدم اقدام بهموقع، جریمه سنگین ۱۰ درصدی از ارزش کل فروش فاکتور را برای مودی رقم میزند. بسیاری از حسابداران تازهکار به دلیل هراس از این جرایم مالیاتی و سردرگمی میان کارپوشه، شرکتهای معتمد و نرمافزارهای شرکتی دست به آزمون و خطاهایی میزنند که مبالغ قابل توجهی جریمه غیرقابل بخشودگی روی دست کسبوکارها باقی میگذارد.
در این مقاله تخصصی از آموزشگاه حسابداری شاهین، گامبهگام و از دیدگاه مربیانی که صدها ساعت پروژه عملی کارگاهی را با کارآموزان پیش بردهاند، تمام زوایای فنی را واکاوی میکنیم. از اخذ گواهی مهر سازمانی تا استخراج کلید عمومی، تنظیم سپیدار و هلو، رفع کدهای خطای سامانه و مدیریت فاکتورهای ابطالی، همهچیز را شفاف خواهیم ساخت.
کالبدشکافی سامانه مودیان؛ فلسفه وجودی و ارکان اصلی
پیش از پرداختن به دکمههای نرمافزار و دستورات سیستمی، درک ساختار تبادل اطلاعات میان فعال اقتصادی و سازمان امور مالیاتی کشور الزامی است. سامانه مودیان با هدف شفافیت کامل زنجیره ارزش اقتصادی، جلوگیری از صدور فاکتورهای کاغذی صوری و مهار فرار مالیاتی پیادهسازی شده است. در نظام جدید مالیاتی، فاکتور تا زمانی که شناسه منحصربهفرد مالیاتی بیست و دو رقمی دریافت نکرده و در پایگاه اطلاعاتی سازمان ثبت نشده باشد، از نظر ممیزان مالیاتی سندیت قطعی ندارد.
در ساختار این شبکه ملی سه رکن حیاتی وجود دارد که هر کارآموز و حسابدار حرفهای باید نسبت به آنها شناخت دقیق داشته باشد:
- کارپوشه مالیاتی: محیط کاربری مودی در درگاه ملی خدمات الکترونیک مالیاتی است که کارنامه مالیاتی، حد مجاز فروش و وضعیت صورتحسابهای خرید و فروش در آن تجمیع میشود.
- شناسه یکتای حافظه مالیاتی: کد شش کاراکتری منحصربهفردی که به هر مودی اختصاص داده شده و سرآغاز تولید شناسه ۲۲ رقمی هر فاکتور فروش است.
- کلیدهای نامتقارن رمزنگاری (Public & Private Keys): سازوکار امنیتی بر پایه استاندارد RSA که نشان میدهد فاکتور ارسالی بدون دستکاری و مستقیماً از سوی شخص مجاز صادر شده است.
«ماده ۱ قانون پایانههای فروشگاهی و سامانه مودیان: سامانه مودیان سامانهای است تحت مدیریت سازمان که در آن به هر مودی، کارپوشهای اختصاص داده شده و تبادل اطلاعات میان مودیان و سازمان منحصراً از طریق آن انجام میشود.»
به اذعان بسیاری از حسابداران، تغییر سیستم فاکتورهای دستی به فاکتورهای رمزنگاریشده در ابتدا دلهرهآور به نظر میرسید، اما تسلط بر ابزارهای صدور و ارسال نشان میدهد که این تحول، ریسک رد دفاتر در زمان رسیدگیهای مالیاتی را تا حد قابل توجهی کاهش داده است.
پیشنیازهای ۴ گانه راهاندازی و تولید کلیدهای رمزنگاری (CSR)
پیش از آنکه بتوانید فاکتوری را از سیستم مالی ارسال کنید، طی کردن چهار مرحله زیرساختی غیرقابل اجتناب است. کارآموزان در جلسات کارگاهی آموزشگاه بارها با مواردی برخورد میکنند که علت خطای ارسال فاکتور، نه در ارقام فاکتور بلکه در گامهای اشتباه ثبت اولیه کلیدها بوده است.
۱. دریافت گواهی امضای دیجیتال و توکن سختافزاری یا نرمافزاری
نماینده قانونی شرکت یا شخص حقیقی ابتدا باید به سامانه مرکز صدور گواهی الکترونیکی ریشه (سامانه عمومی gica.ir) مراجعه کرده و درخواست گواهی امضای متقاضی را ثبت نماید. برای اشخاص حقوقی، گواهی از نوع «مهر سازمانی» و برای اشخاص حقیقی از نوع «امضای شخص متقاضی مستقل» صادر خواهد شد. پس از تایید آنلاین، با مراجعه به یکی از دفاتر پیشخوان دولت یا دفاتر اسناد رسمی در سطح کشور، هویت فیزیکی احراز و گواهی نهایی میشود.
۲. تولید زوج کلیدها (Private Key و Public Key) و فایل CSR
تولید فایل CSR (Certificate Signing Request) و کلید اختصاصی را میتوان با دستورات استاندارد OpenSSL یا نرمافزارهای کمکی مجاز انجام داد. اگر اکنون در جلسه مشاوره کارآموزی حضور داشتید، توصیه میکردیم از نرمافزارهای تولید کلید معتبر ارائهشده توسط شرکتهای رسمی نرمافزاری استفاده کنید تا از انتشار تصادفی کلید اختصاصی جلوگیری شود. به یاد داشته باشید که کلید اختصاصی (Private Key) همانند رمز عبور بانکی کسبوکار است و تحت هیچ عنوانی نباید در اختیار افراد ناشناس یا سامانههای غیرمطمئن قرار گیرد.
۳. ورود به درگاه ملی خدمات مالیاتی و دریافت شناسه یکتای حافظه
پس از دریافت کلید عمومی، وارد کارپوشه خود در سامانه my.tax.gov.ir شده و به بخش عضویت و ابزارهای پرداخت مراجعه کنید. با انتخاب گزینه «شناسه یکتای حافظه مالیاتی»، نحوه ارسال صورتحساب (توسط مودی یا توسط شرکت معتمد) را تعیین کنید. با بارگذاری کلید عمومی (فایل متنی با پسوند .txt یا .crt)، سامانه مودیان یک شناسه ۶ کاراکتری یکتا به شما تحویل میدهد. این شناسه سنگبنای پیکربندی تمامی سیستمهای مالی است.
۴. استخراج شناسههای کالا و خدمات اختصاصی یا عمومی
برای هر ردیف کالا یا خدمتی که در فاکتور میفروشید، به یک شناسه ۱۳ رقمی نیاز است. مودیان میتوانند از شناسههای عمومی موجود در پورتال stuffid.tax.gov.ir استفاده کنند و یا در صورت داشتن کالاهای تولیدی خاص و وارداتی، از سامانه جامع تجارت شناسه اختصاصی دریافت نمایند. عدم تطابق کد کالا با نرخ مالیات بر ارزش افزوده یکی از دلایل اصلی رد فاکتورها در کارپوشه است.
راهنمای گامبهگام ارسال فاکتور فروش به سامانه مودیان
پس از تکمیل مراحل پیشنیاز، نوبت به ثبت و روانهسازی فاکتورها میرسد. در این قسمت فرآیند استاندارد ۶ مرحلهای را که در کارگاههای تجربی تدریس میشود، بررسی میکنیم.
- بررسی وضعیت خریدار و تعیین الگوی صورتحساب:
نخست مشخص کنید خریدار شما فعال اقتصادی دارای پرونده مالیاتی است یا مصرفکننده نهایی. اگر معامله با شخص حقیقی یا حقوقی دارای شماره اقتصادی صورت میپذیرد، باید «صورتحساب نوع اول الگوی اول (فروش عمومی)» انتخاب شود تا امکان احراز خریدار و درج کد اقتصادی فراهم باشد. در غیر این صورت، از «صورتحساب نوع دوم» استفاده میشود.
- تطبیق نرخ مالیات بر ارزش افزوده با آخرین اصلاحات قانون:
مطمئن شوید نرخ مالیات بر ارزش افزوده در سیستم مالی روی نرخ مصوب سال جاری (۱۰ درصد نرخ استاندارد مصوب بودجه کشور) تنظیم شده باشد. برای اقلام معاف مصرح در ماده ۹ قانون ارزش افزوده مصوب ۱۴۰۰، نرخ باید دقیقاً صفر درج شده و شناسه کالای معاف متناظر بارگذاری شود.
- تکمیل اطلاعات الزامی و پرداخت صورتحساب (نقدی / نسیه):
درج نحوه تسویه وجه فاکتور نقشی تعیینکننده در پذیرش اعتبار مالیاتی دارد. اگر فاکتور نسیه یا ترکیبی (نقدی/نسیه) ثبت شود، مبالغ مربوط به هر بخش باید در فیلدهای مجزا ذکر شود و تا زمان تایید نسیه توسط خریدار در کارپوشه، بار تسویه کامل نشده است.
- تولید شناسه منحصربهفرد مالیاتی ۲۲ رقمی:
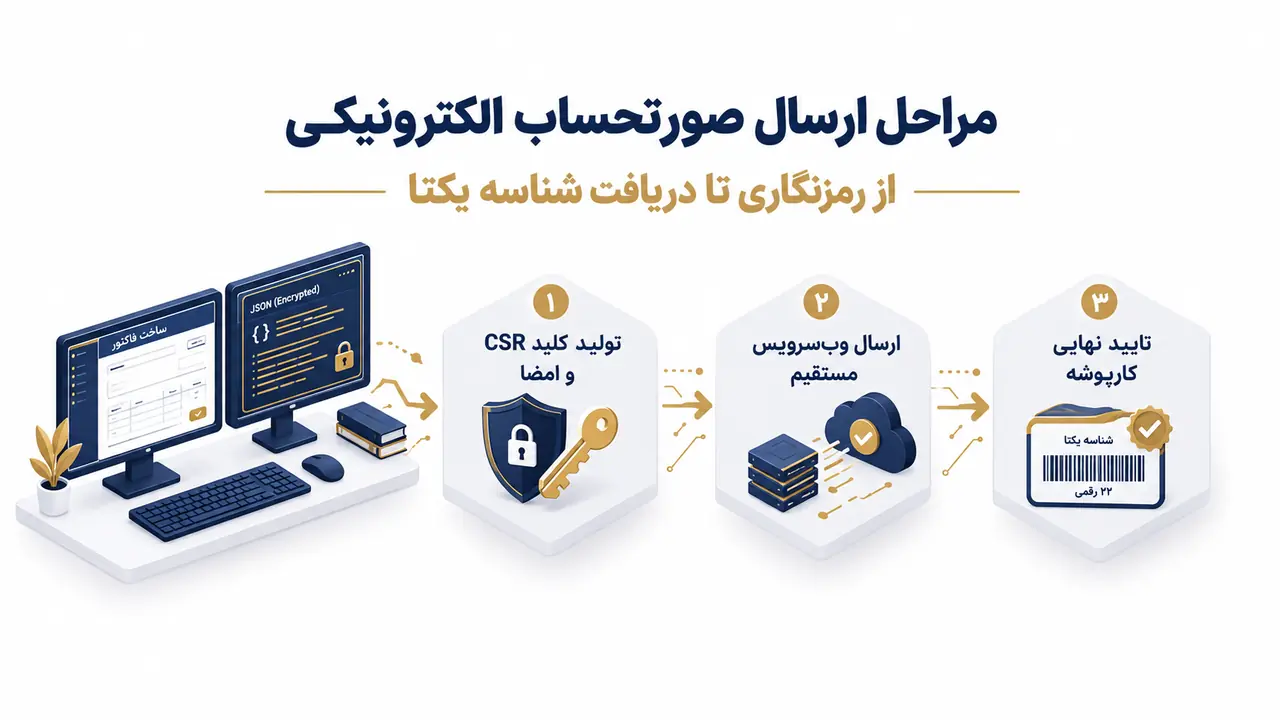
نرمافزار حسابداری شما با ادغام شناسه یکتای حافظه، تاریخ به مبنای روزهای گذشته از مبدا استاندارد (Julian day)، و شماره سریال داخلی فاکتور، این کد بیست و دو رقمی را تولید کرده و سپس با کلید خصوصی رمزنگاری میکند.
- ارسال بسته دادهها (Payload) از طریق وبسرویس مستقیم یا معتمد:
بسته اطلاعاتی به فرمت JSON تولید شده و پس از امضای دیجیتال، از طریق API مستقیم به سرورهای سازمان امور مالیاتی یا کارگزار معتمد مالیاتی ارسال میشود. سرور بلافاصله یک «کد پیگیری» (UID) صادر میکند.
- استعلام بازخورد و ثبت شماره پیگیری در دیتابیس مالی:
حداکثر ظرف چند دقیقه تا چند ساعت، سامانه وضعیت فاکتور را از حالت «در حال پردازش» به یکی از حالتهای «موفق»، «ناموفق با ذکر کد خطا» یا «در انتظار اقدام خریدار» تغییر میدهد. استخراج و ذخیره کد رهگیری سیستمی در سیستم حسابداری داخلی الزامی است.
ارسال مستقیم با نرمافزار یا ارسال از طریق شرکتهای معتمد (TSP)؟
یکی از پرتکرارترین مباحثی که در کارگاههای آموزشگاه شاهین با کارآموزان و مدیران مالی کسبوکارهای شیراز بررسی میکنیم، دوراهی انتخاب بین «ارسال مستقیم نرمافزاری» و «واگذاری به شرکتهای معتمد» است. هر یک از این مسیرها اقتضائات و هزینههای خود را دارد.
در ارسال مستقیم، نرمافزارهای شناختهشده بازار ایران نظیر هلو و سپیدار با ماژول اختصاصی سامانه مودیان به وبسرویس وصل میشوند. در این حالت استقلال کسبوکار حفظ شده و هیچ شخص ثالثی به محتوای فاکتورهای فروش شما دسترسی ندارد. در مقابل، شرکتهای معتمد ارائهکننده خدمات مالیاتی (TSP) نظیر دادهپردازی کیسان، تندر نور، معتمد اول سیستمی و غیره مسئولیت تبادل فنی دادهها را بر عهده میگیرند، اما معمولاً کارمزد سالانه دریافت کرده و انتقال دادهها به سرورهای واسط میتواند دغدغههای محرمانگی تجاری را به همراه داشته باشد.
| شاخص مقایسه | ارسال مستقیم نرمافزاری (سپیدار / هلو) | ارسال از طریق شرکتهای معتمد (TSP) |
|---|---|---|
| امنیت و محرمانگی دادهها | بسیار بالا — تبادل مستقیم بین سیستم شرکت و دارایی | متوسط — ذخیره و انتقال موقت در سرورهای واسط |
| هزینههای سالانه مستمر | پایین (صرفاً پشتیبانی نرمافزار حسابداری) | متوسط تا بالا (آبونمان سالانه یا هزینه به ازای هر فاکتور) |
| سرعت در عیبیابی خطاها | نیازمند دانش فنی حسابدار در تحلیل لاگها | پشتیبانی تلفنی و سیستمی از سوی اپراتور معتمد |
| امکان ارسال فاکتور گروهی | بسته به نسخه ماژول حسابداری (امکانپذیر) | بسیار مطلوب از طریق داشبوردهای تحت وب و اکسل |
| پیشنهاد برای کارآموزان | یادگیری مستقیم واجبترین مهارت برای تصاحب شغل است | ابزار پشتیبان برای شرکتهای فاقد نرمافزار یکپارچه |
۵ اشتباه مهلک در ارسال فاکتور و جریمههای مالیاتی متناظر
در حسابداری مدرن، یک غفلت کوچک میتواند کسبوکار را با زیانهای مالی چشمگیر روبهرو کند. تحلیل خطاهای پرتکرار در اسناد پروژههای کارآموزی ما نشان میدهد که بیشتر مودیان در اثر ناآگاهی از مواد قانونی زیر متضرر شدهاند:
- تأخیر در ارسال و گذر از مرز ۲۱ روزه:
طبق ماده ۲۲ قانون پایانههای فروشگاهی، عدم ارسال فاکتور جریمه ۱۰ درصدی از مبلغ کل فروش را در پی دارد. در صورتی که فاکتور ۲۰۰ میلیون تومانی (معادل ۲ میلیارد ریال) پس از ۲۱ روز ارسال شود، مشمول ۲۰ میلیون تومان جریمه مقطوع غیرقابل بخشودگی خواهد شد و امکان بهرهمندی از تسهیلات ماده ۱۹۰ قانون مالیاتهای مستقیم از بین میرود.
- صدور صورتحساب نوع دوم برای خریداران عمده و تجاری:
اگر به جای صورتحساب نوع اول (که حاوی اطلاعات اقتصادی خریدار است) صورتحساب نوع دوم صادر کنید، طرف مقابل قادر به دریافت اعتبار مالیاتی ارزش افزوده پرداختی خود نخواهد بود. این موضوع منجر به اختلافات حقوقی شدید بین خریدار و فروشنده میگردد.
- عدم توجه به حد مجاز ماده ۶ قانون پایانههای فروشگاهی:
سازمان مالیاتی سقفی برای صدور صورتحساب بر اساس نسبت فروش دورههای گذشته تعیین کرده است. اگر مبلغ صورتحسابهای صادرشده از این حد عبور کند، صدور فاکتور متوقف شده یا خریدار نمیتواند از اعتبار ارزش افزوده آن استفاده کند، مگر اینکه مودی مالیات پرداختنشده دوره قبل را تسویه یا وثیقه تودیع نماید.
- ثبت نادرست فاکتورهای اصلاحی، ابطالی و برگشت از فروش:
هنگامی که نیاز به تغییر در مبلغ یا اقلام فاکتور دارید، نباید فاکتور جدید بدون ارجاع صادر کنید. سامانه گزینههای اختصاصی «ابطالی» (برای لغو کلی)، «اصلاحی» (برای ویرایش مقادیر یا مبالغ با حفظ اقلام) و «برگشت از فروش» (برای مرجوعی کالا) تدارک دیده است. نقض این زنجیره به دو برابر نشان دادن فروش در سوابق مودی میانجامد.
- ثبت کالاهای با ارزش افزوده مشمول تحت شناسه کالای معاف:
سوءاستفاده یا اشتباه در انتخاب شناسه کالای معاف برای فرار از ثبت ۱۰ درصد ارزش افزوده، مصداق بارز کتمان درآمد و تخلف مشمول رسیدگی جرایم سنگین در مراجع حل اختلاف مالیاتی خواهد بود.
| نوع صورتحساب ارجاعی | کاربرد عملیاتی | اثر بر اظهارنامه ارزش افزوده |
|---|---|---|
| صورتحساب اصلی | فروش اولیه کالا یا خدمت به مشتری | ایجاد بدهی مالیات ارزش افزوده برای فروشنده و اعتبار برای خریدار |
| صورتحساب ابطالی | لغو کامل معامله به دلیل اشتباه در طرف حساب یا انصراف قرارداد | صفر کردن کامل تعهد مالیاتی صورتحساب مبنا در کارپوشه |
| صورتحساب اصلاحی | تغییر قیمت واحد، تعداد یا تخفیف بدون تغییر ماهیت طرفین | تعدیل مثبت یا منفی بدهی ارزش افزوده در دوره مالیاتی مربوطه |
| صورتحساب برگشت از فروش | مرجوع شدن بخشی از کالا پس از نهایی شدن معامله | کسر مبالغ مرجوعی از فروش ناخالص و کاهش متناظر اعتبار خریدار |
مطالعات موردی از محیطهای آموزشی و کارگاهی ارسال فاکتور به سامانه مودیان
برای درک بهتر آنچه در میدان عمل رخ میدهد، دو سناریوی واقعی برگرفته از پروژههای نظارتی تیم شاهین بر عملکرد دفاتر کارآموزان را بررسی میکنیم.
مطالعه موردی ۱: نجات شرکت بازرگانی از جریمه ۶۵۰ میلیون ریالی (۶۵ میلیون تومانی)
مسئله: یکی از کارآموزان دوره پیشرفته که مدیریت مالی یک شرکت عمدهفروشی تجهیزات برق صنعتی را در استان فارس پذیرفته بود، متوجه شد که سیستم حسابداری به مدت ۳۵ روز به دلیل خطای اتصال توکن قطع بوده و فاکتورهای فروش به ارزش ۶٬۵۰۰٬۰۰۰٬۰۰۰ ریال (۶۵۰ میلیون تومان) ارسال نشده است. کارفرما در آستانه تحمل جریمه ۱۰ درصدی یعنی ۶۵ میلیون تومان قرار داشت.
اقدام تخصصی: با مشورت مربیان کارگاه، ابتدا لاگ خطای وبسرویس استخراج گردید؛ مشخص شد کلید عمومی ثبتشده در کارپوشه منقضی شده بود بدون آنکه حسابدار قبلی مطلع باشد. سریعاً یک کلید CSR جدید تولید و با بهروزرسانی شناسه حافظه در نرمافزار سپیدار، فاکتورهای دورهای با استفاده از ترتیبات اعتراضی و ارسال لایحه فنی توجیهی نقص سیستمی به اداره امور مالیاتی استان ارسال شد تا پیش از قطعیت جریمه، در کمیسیونهای مربوطه ثبت شود.
نتیجه: فاکتورها با ثبت سابقه قطعی نقص ارتباط نرمافزاری تایید شدند و با پیگیری لایحه، شرکت از پرداخت ۹۰ درصد جریمههای عدم ارسال معاف گردید.
مطالعه موردی ۲: چالش رد فاکتور به دلیل عبور از سقف مجاز ماده ۶ ارسال فاکتور به سامانه مودیان
مسئله: یک کارگاه تولید قطعات پلاستیکی پس از برنده شدن در یک مناقصه، فاکتوری به مبلغ ۱۲٬۰۰۰٬۰۰۰٬۰۰۰ ریال (یک میلیارد و دویست میلیون تومان) صادر کرد. سیستم به هنگام ارسال فاکتور به سامانه مودیان خطای «عبور از سقف مجاز ماده ۶» داد و فاکتور در کارپوشه در وضعیت تعلیق قرار گرفت. خریدار از تسویه فاکتور به دلیل عدم تایید اعتبار ارزش افزوده ۱۲۰ میلیون تومانی امتناع میکرد.
اقدام تخصصی: کارآموز با راهنمایی مشاوران شاهین وارد کارپوشه شد و مشاهده کرد سقف فروش مودی بر اساس دوره مشابه سال قبل فقط ۳۰۰ میلیون تومان تعیین شده بود. فوراً فرم درخواست افزایش حد مجاز در کارپوشه تکمیل گردید و معادل ۵۰ درصد مالیات بر ارزش افزوده فاکتور جدید به صورت علیالحساب پرداخت و فیش در سامانه بارگذاری شد.
نتیجه: ظرف کمتر از ۴۸ ساعت سقف فروش آزاد گردید، فاکتور در کارپوشه خریدار پدیدار شد و تایید رسمی برای وصول مطالبات به دست آمد.
جدول عیبیابی خطاهای رایج ارسال فاکتور به سامانه مودیان
هنگام ارسال فاکتور، ممکن است با خطاهای سروری مواجه شوید که سیستم مالی آنها را به صورت کد بازمیگرداند. جدول زیر راهنمای سریع رمزگشایی از این هشدارهاست:
| کد یا عنوان خطا | علت بروز در سامانه | راهکار رفع سریع |
|---|---|---|
| Invalid fiscalId | عدم تطابق شناسه یکتای حافظه با کلید عمومی بارگذاریشده | بررسی مجدد کلید عمومی در کارپوشه و بازنویسی کد ۶ کاراکتری در نرمافزار |
| Signature verification failed | نقص در امضای دیجیتال بسته یا استفاده از کلید خصوصی اشتباه | بررسی صحت فایل کلید خصوصی (Private Key) و یکسان بودن آن با زوج کلید CSR |
| Invalid item id | شناسه کالا یا خدمت غیراستاندارد، غیرفعال یا نامعتبر است | استعلام وضعیت شناسه کالا در پرتال stuffid.tax.gov.ir و جایگزینی با شناسه فعال |
| Date out of range | تاریخ صدور صورتحساب با ساعت جهانی یا مهلت ۲۱ روزه مغایرت دارد | تنظیم دقیق ساعت و تاریخ سرور و ارسال فاکتورهای جدیدتر از ۲۱ روز |
| Buyer national code invalid | شناسه ملی یا کد پستی خریدار در پایگاه ثبت احوال یا ثبت شرکتها همخوانی ندارد | استعلام شناسه ملی شرکت در ilenc.ir و تطبیق دقیق با کد پستی ثبتشده |
پرسشهای متداول حسابداران درباره ارسال فاکتور به سامانه مودیان
آیا مهلت ۲۱ روزه ارسال فاکتور به سامانه مودیان تمدید میشود؟
خیر؛ طبق مصوبه قانون تسهیل تکالیف مودیان، مهلت ۲۱ روزه از زمان صدور صورتحساب یک موعد قانونی قطعی است. به تاخیر انداختن ارسال به روزهای پایانی ماه یا پایان فصل خطر قطعی سیستم و تحمیل جریمه غیرقابل بخشودگی ۱۰ درصدی ماده ۲۲ را در پی دارد.
تفاوت صورتحساب الکترونیکی نوع اول و نوع دوم چیست؟
صورتحساب نوع اول دارای اطلاعات شناسایی کامل خریدار (کد اقتصادی، شناسه ملی، کد پستی) و جزئیات تسویه است و خریدار میتواند ارزش افزوده آن را به عنوان اعتبار مالیاتی منظور کند. اما صورتحساب نوع دوم صرفاً با اطلاعات فروشنده صادر شده و خریدار اجازه استفاده از اعتبار مالیاتی آن را ندارد.
اگر خریدار صورتحساب ارسالی را در کارپوشه تایید نکند چه میشود؟
خریدار ۳۰ روز تقویمی از تاریخ بارگذاری فرصت دارد تا نسبت به تایید یا رد صورتحساب اقدام کند. اگر در این مدت پاسخی ثبت نشود، سیستم به صورت اتوماتیک صورتحساب را «تایید شده» فرض میکند. البته در معاملات نسیه تا زمان تایید فعال خریدار، بدهی نسیه در گزارشها درج نخواهد شد.
چگونه فاکتور ثبتشده با مبلغ اشتباه را در سامانه مودیان ویرایش کنیم؟
امکان ویرایش فیزیکی فاکتور ثبتشده وجود ندارد. در این شرایط باید یک «صورتحساب اصلاحی» با درج شماره منحصربهفرد مالیاتی ۲۲ رقمی فاکتور مبنا صادر نموده و مبالغ اصلاحشده را وارد نمایید تا تغییرات در دفاتر الکترونیکی اعمال گردد.
آیا اشخاص حقیقی و مشاغل کوچک هم موظف به ارسال فاکتور هستند؟
بر اساس فازبندیهای قانون، تمامی مودیانی که فروش سالانه آنها از نصاب مشخصشده در قانون بودجه سنواتی عبور کند یا مشمول مالیات بر ارزش افزوده باشند، مکلف به صدور صورتحساب نوع اول یا دوم در سامانه مودیان هستند.
محدودیتها و آنچه در این راهنما نگفتیم
بهطور صادقانه، حوزه مالیاتی ایران مدام در حال صدور بخشنامههای تعدیلی است. در این نوشتار تمرکز ما بر الگوهای رایج فروش کالا و خدمات تجاری بود. الگوهای فوقتخصصی مانند صورتحساب طلا و جواهر (با فیلدهای اجرت و حقالعمل)، فاکتورهای پیمانکاری با صورتوضعیت تاییدشده، الگوهای ارزی شرکتهای صادراتی و سازوکار ویژه بنکداران نیازمند فرمولهای محاسباتی خاصی هستند که در دورههای تخصصی جداگانه آموزش داده میشوند.
نتیجهگیری و ورود عملی به بازار کار حسابداری با شاهین
تسلط بر ارسال فاکتور به سامانه مودیان دیگر یک مزیت تئوریک در رزومه نیست؛ بلکه اولین و اصلیترین محک مهارت اجرایی هر حسابدار در محیطهای کاری واقعی به حساب میآید. کارفرمایان امروز به دنبال حسابدارانی هستند که بدون هدر دادن زمان، خطاهای وبسرویس را شناسایی کرده، حد مجاز ماده ۶ را مدیریت نمایند و از ثبت جریمههای ۱۰ درصدی پیشگیری کنند.
در آموزشگاه حسابداری شاهین، ما آموزش را از روی تعاریف خشک کتابخانهای پیش نمیبریم. در کارگاههای پروژهمحور و مسیرهای کارآموزی شاهین، کارآموزان با اسناد زنده دستوپنجه نرم میکنند، با توکنهای واقعی کلیدهای امنیتی میسازند و صورتحسابها را مستقیماً از نرمافزارهای هلو و سپیدار به محیطهای آزمایشی و عملیاتی سازمان مالیاتی روانه میکنند.
فرصت یادگیری مهارتی که بلافاصله استخدام میسازد
اگر دانشجو یا فارغالتحصیل حسابداری هستید یا قصد دارید کسبوکار خود را از خطرات جرایم مالیاتی مصون بدارید، هماکنون برای دورههای کارآموزی عملی ثبتنام کنید. ظرفیت کارگاههای صفر تا صد سامانه مودیان و پایانههای فروشگاهی به دلیل ماهیت کارگاهی و سیستمی محدود است.
مشاهده دورهها و ثبتنام کارآموزی حسابداری
برای دریافت مشاوره رایگان انتخاب مسیر کارآموزی با کارشناسان آموزشگاه شاهین تماس بگیرید | ساعات پاسخگویی: ۸:۳۰ الی ۲۰:۰۰
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.