
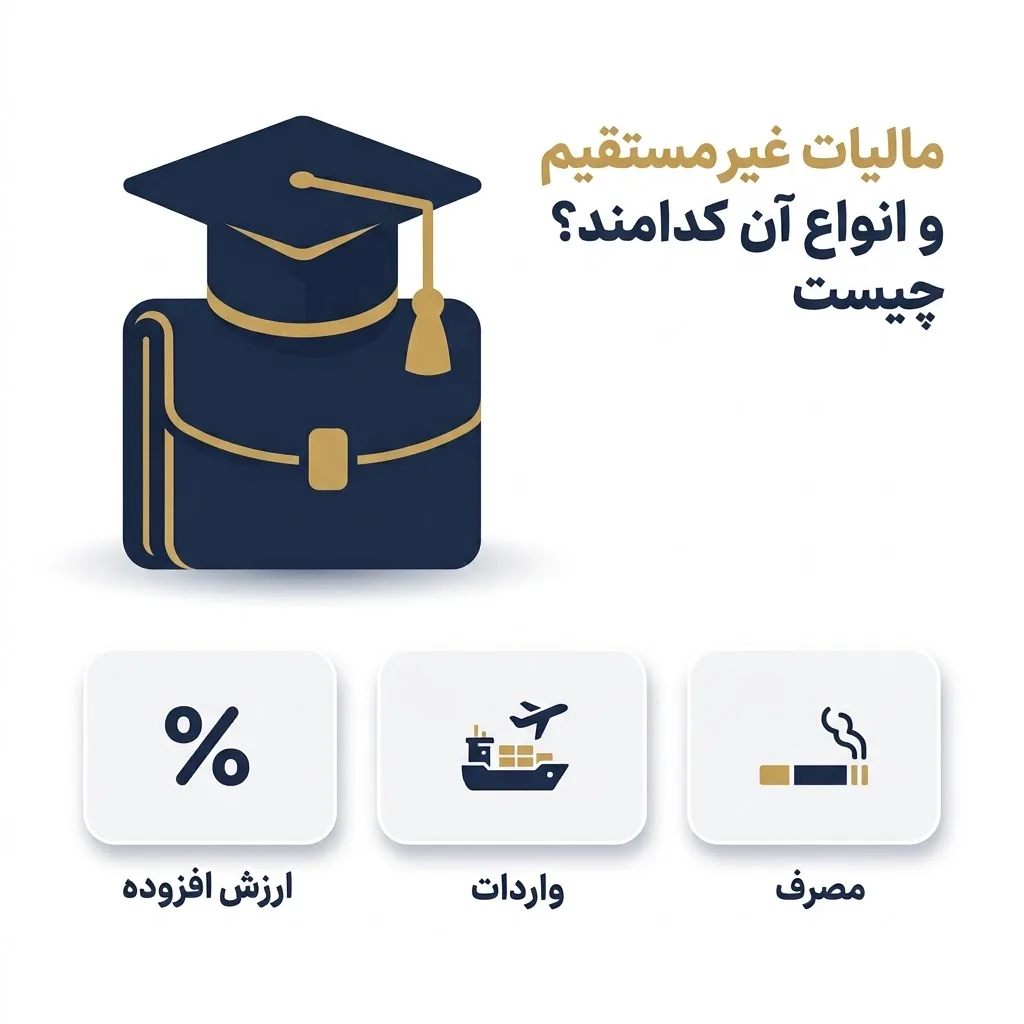
سه نوع اصلی مالیات غیر مستقیم در ایران
در نظام مالیاتی ایران، مالیاتهای غیر مستقیم عمدتاً بر پایه مصرف وضع میشوند و به سه دسته اصلی تقسیم میشوند. در ادامه هر یک را دقیقتر بررسی میکنیم.
۱. مالیات بر ارزش افزوده
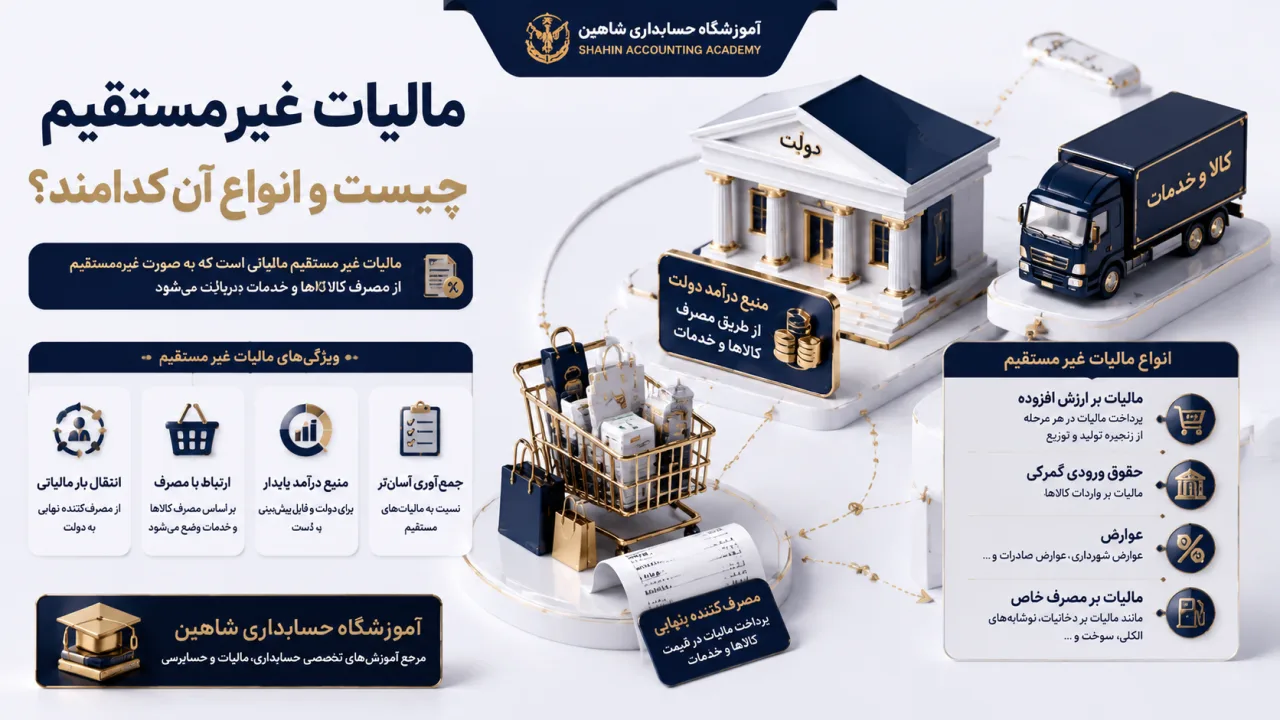
مالیات بر ارزش افزوده مهمترین و فراگیرترین نوع مالیات غیر مستقیم در ایران است. این مالیات بر هر مرحله از فرآیند تولید و توزیع کالا و خدمات اعمال میشود و در نهایت توسط مصرفکننده نهایی پرداخت میگردد. فروشندگان تنها وظیفه وصول و واریز آن به دولت را بر عهده دارند.
نرخ و مهلتها: نرخ رایج این مالیات در سال ۱۴۰۴ حدود ۱۰٪ است. مهلت تسلیم اظهارنامه و پرداخت آن، ۱۵ روز پس از پایان هر فصل است. جریمه عدم تسلیم اظهارنامه در موعد مقرر معمولاً معادل ۴۰٪ مالیات متعلقه است.
معافیتها: اقلام اساسی و برخی کالاها و خدمات فرهنگی از این مالیات معاف هستند. این فهرست شامل محصولات کشاورزی فرآورینشده، شیر، پنیر، ماست، آرد و نان، انواع گوشت، شیرخشک کودکان، صنایعدستی دارای مجوز، دارو و واکسن، لوازم مصرفی درمانی، خدمات درمانی و حملونقل درونشهری میشود.
۲. مالیات بر واردات
این نوع مالیات که با عنوان حقوق گمرکی نیز شناخته میشود، بر کالاهای وارداتی و صادراتی وضع میگردد. این مالیات در حال حاضر توسط گمرک وصول میشود. هدف اصلی آن، علاوه بر درآمدزایی برای دولت، حمایت از صنایع داخلی در برابر رقابت کالاهای خارجی است.
در ایران، حقوق گمرکی معمولاً معادل ۴٪ ارزش گمرکی کالا است و به واردات قطعی کالا تعلق میگیرد. علاوه بر آن، واردکنندگان باید مالیات بر ارزش افزوده کالای وارداتی و حق هلال احمر را نیز پرداخت کنند. ساختار تعرفهها میتواند بر اساس نوع کالا بسیار متفاوت باشد؛ برای نمونه، تعرفه واردات خودروهای با موتور ۱.۵ لیتر و کمتر، از ۱۱۰٪ به ۴۰٪ کاهش یافته است.
۳. مالیات بر مصرف
مالیات بر مصرف یا مالیات موردی، نوعی مالیات غیر مستقیم است که تنها بر کالاها و خدمات خاصی وضع میشود. این مالیات برخلاف مالیات بر ارزش افزوده که نرخ عمومی دارد، با نرخهای متفاوت بر کالاهای مشخص اعمال میگردد. مالیات بر مصرف معمولاً بر کالاهایی وضع میشود که مصرف آنها آسیبهای اجتماعی، سلامتی یا زیستمحیطی به همراه دارد یا کالاهای لوکس.
نمونه بارز در ایران: مالیات بر دخانیات. برای نمونه، مالیات هر نخ سیگار تولید داخل با نشان ایرانی ۷۲۵ ریال، هر نخ سیگار تولید داخل با نشان بینالمللی ۱۷۵۰ ریال و هر نخ سیگار وارداتی ۲۰,۰۰۰ ریال تعیین شده است. این مالیاتها بهعنوان ابزاری برای کاهش مصرف و افزایش درآمدهای دولت استفاده میشوند.
مقایسه مالیات مستقیم و غیر مستقیم
برای درک بهتر جایگاه مالیات غیر مستقیم، مقایسه آن با مالیات مستقیم مفید است. در مالیات مستقیم، بار مالیاتی مستقیماً بر دوش شخص یا نهاد مشمول است و قابل انتقال به دیگران نیست. اما در مالیات غیر مستقیم، این بار از طریق قیمتگذاری به مصرفکننده نهایی منتقل میشود.
| ویژگی | مالیات مستقیم | مالیات غیر مستقیم |
|---|---|---|
| شخص پرداختکننده | خود فرد مشمول | مصرفکننده نهایی |
| قابلیت انتقال بار | ندارد | دارد |
| نوع پایه مالیاتی | درآمد، ثروت | مصرف کالا و خدمات |
| نمونهها | مالیات بر حقوق، مالیات بر درآمد مشاغل | مالیات بر ارزش افزوده، مالیات بر واردات، مالیات بر مصرف |
| سهم تقریبی از درآمدهای مالیاتی | حدود ۶۰٪ | حدود ۴۰٪ |
در عمل، سهم مالیاتهای مستقیم از کل درآمدهای مالیاتی کشور حدود ۶۰٪ و سهم مالیاتهای غیر مستقیم حدود ۴۰٪ است.
چالشها و اصلاحات مالیات غیر مستقیم در ایران
نظام مالیات غیر مستقیم در ایران با چالشهایی نیز روبرو است. اتکای قابل توجه به این نوع مالیات، در حالی که فرار مالیاتی در بخش مالیاتهای مستقیم وجود دارد، میتواند به توزیع نامتوازن بار مالیاتی منجر شود و فشار را بر بخشهای شفاف اقتصاد افزایش دهد. از سوی دیگر، معافیتهای گسترده و غیرشفاف، پایه مالیاتی را محدود میکند.
برای رفع این مشکلات، کارشناسان اصلاحاتی را پیشنهاد میکنند: گسترش پایههای مالیاتی در بخش مالیاتهای غیر مستقیم، معرفی پایههای جدید مالیاتی مانند مالیات بر محیط زیست و مالیات بر عایدی سرمایه، و انجام اصلاحات ساختاری در نظام مالیاتی. هدف نهایی، ایجاد نظامی عادلانهتر است که ضمن تأمین درآمدهای پایدار برای دولت، بار مالیاتی را بهطور متوازن توزیع کند.
سوالات متداول
آیا مالیات بر ارزش افزوده همان مالیات غیر مستقیم است؟
مالیات بر ارزش افزوده یکی از مهمترین انواع مالیات غیر مستقیم است، اما تنها نوع آن نیست. مالیات بر واردات و مالیاتهای مصرفی مانند مالیات بر دخانیات نیز در زمره مالیاتهای غیر مستقیم قرار میگیرند.
مالیات غیر مستقیم را چه کسی میپردازد؟
در ظاهر، فروشنده یا تولیدکننده مالیات را به دولت واریز میکند. اما در واقع، مصرفکننده نهایی است که این مالیات را بهصورت غیرمستقیم در قیمت کالا یا خدمت پرداخت میکند.
نرخ مالیات بر ارزش افزوده در سال ۱۴۰۴ چقدر است؟
نرخ رایج مالیات بر ارزش افزوده در سال ۱۴۰۴ حدود ۱۰٪ است.
تفاوت مالیات مستقیم و غیر مستقیم چیست؟
در مالیات مستقیم، شخصی که مالیات را میپردازد همان شخصی است که بار مالیاتی را تحمل میکند. اما در مالیات غیر مستقیم، بار مالیاتی از طریق قیمتگذاری به مصرفکننده نهایی منتقل میشود.
چه کالاهایی از مالیات بر ارزش افزوده معاف هستند؟
اقلام اساسی مانند نان، شیر، پنیر، ماست، گوشت، دارو، واکسن و خدمات درمانی از مالیات بر ارزش افزوده معاف هستند.
محدودیتها و آنچه نگفتیم
این مقاله بر سه نوع اصلی مالیات غیر مستقیم در ایران متمرکز بود. انواع دیگری مانند حق تمبر و مالیات بر نقل و انتقال مستغلات نیز در نظام مالیاتی کشور وجود دارند که به دلیل گستردگی موضوع، بهطور تفصیلی به آنها پرداخته نشد. همچنین، جنبههای بینالمللی مالیات غیر مستقیم و مقایسه با سایر کشورها در این راهنما پوشش داده نشده است.
قدم بعدی شما
سه نکته کلیدی این مقاله را به خاطر بسپارید:
- مالیات غیر مستقیم بار مالیاتی را به مصرفکننده نهایی منتقل میکند.
- مالیات بر ارزش افزوده با نرخ حدود ۱۰٪، مالیات بر واردات و مالیات بر مصرف، ستونهای اصلی مالیات غیر مستقیم در ایران هستند.
- آشنایی با این نوع مالیات برای هر حسابدار و فعال اقتصادی ضروری است.
اگر میخواهید حسابداری را بهصورت عملی بیاموزید و وارد مسیر کارآموزی شوید، مشاوران آموزشی ما آمادهی راهنمایی برای انتخاب مسیر و ثبتنام هستند. برای مشاهده دورههای تخصصی مالیاتی، به صفحه دورههای حسابداری مراجعه کنید.
مهلت تسلیم اظهارنامه ارزش افزوده فصل تابستان: ۱۵ آبان ۱۴۰۴.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.