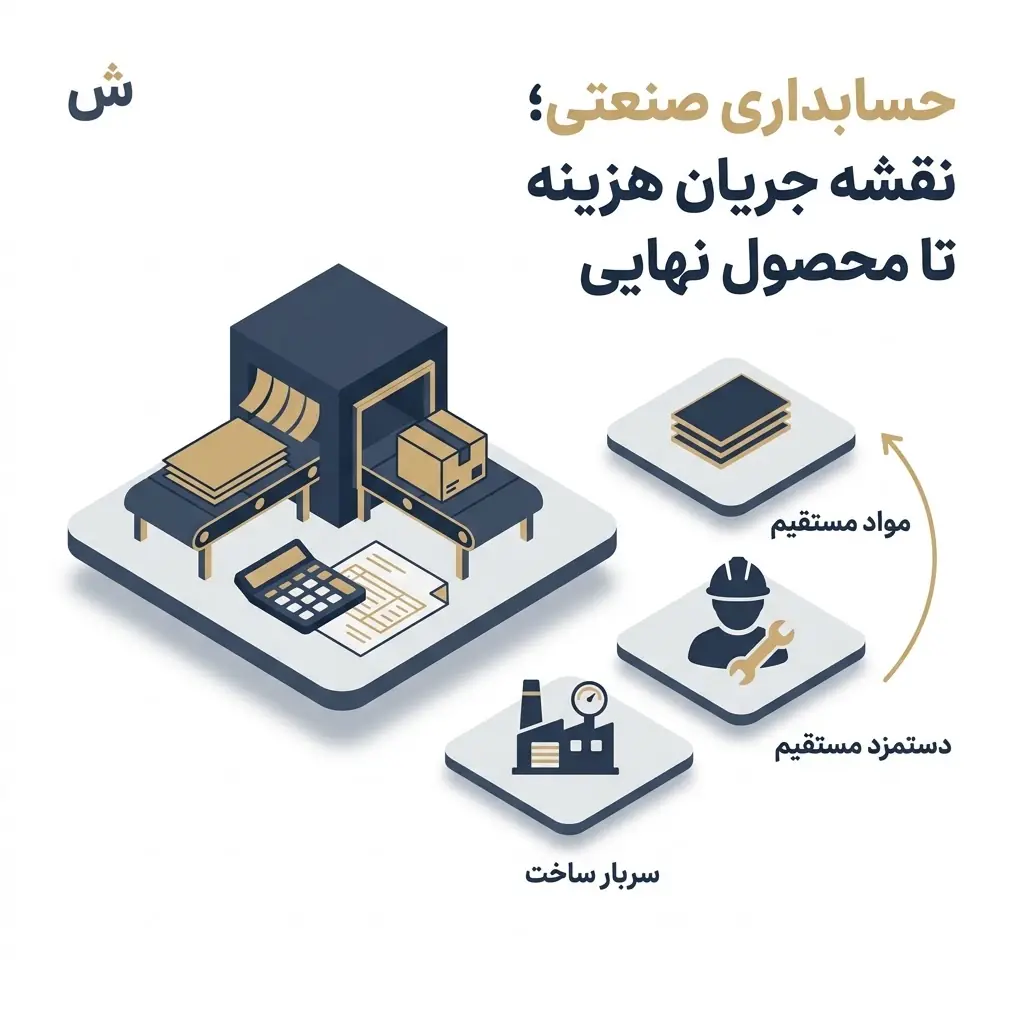
حسابداری صنعتی را وقتی درست بلد باشید، مثل این است که به واحد تولیدی یک دستگاه رادیوگرافی دادهاید؛ هر ریال هزینه، دقیقاً جای خودش را نشان میدهد. طبق استاندارد حسابداری شماره ۱۱ ایران — مصوب کمیته تدوین استانداردهای حسابداری سازمان حسابرسی — موجودی مواد و کالا باید به بهای تمامشده گزارش شود. خروجی اصلی حسابداری صنعتی هم دقیقاً همین بهای تمامشده است.
با این حال، در ۱۲ سال کار آزاد در شیراز بارها دیدهایم که مدیر یک کارگاه با غرور از فروش بالای محصولش حرف میزند؛ اما وقتی صورتحسابها را مرور میکنیم، معلوم میشود هر واحد محصول را زیر قیمت تمامشده فروخته است. درد مشترک این کسبوکارها یکی است: هزینهها را میبینند، ولی «جریان» هزینه را نمیبینند. عدد دروغ نمیگوید.
پس چه چیزی حسابداری صنعتی را از حسابداری مالی جدا میکند؟ عناصر سهگانه هزینه چطور جمع میشوند؟ نرخ جذب سربار چیست و در عمل — نه در کتاب — بهای یک ست کابینت چگونه به دست میآید؟ در ادامه، همین سؤالها را با یک مثال عددی واقعی جواب میگیرید؛ بهاضافه دو مطالعه موردی از واحدهای تولیدی فارس و چارچوبی سهلایه برای کنترل هزینه که خودمان سالهاست در پروندهها به کار میبندیم.

حسابداری صنعتی در یک نگاه (خلاصه برای عجولها)
- حسابداری صنعتی — که با نام حسابداری بهای تمامشده هم شناخته میشود — مجموعه روشهایی است برای شناسایی، تفکیک و گزارش هزینههای تولید.
- فرمول بنیادی: مواد مستقیم + دستمزد مستقیم + سربار ساخت = بهای تمامشده محصول.
- تفاوت کلیدی با حسابداری مالی: گزارشدهی داخلی و راهبرد قیمتگذاری، بهجای گزارشدهی بیرونی به اداره مالیاتی و بانک.
- نرخ جذب سربار = سربار بودجهای دوره تقسیم بر مبنای جذب (مثلاً ساعت کار مستقیم).
- در مثال واقعی این مقاله، بهای تمامشده هر ست کابینت یک کارگاه شیرازی ۱۳٫۲ میلیون ریال (۱٫۳۲ میلیون تومان) شد؛ فروش زیر این عدد یعنی ضرر پنهان در هر سفارش.
حسابداری صنعتی چیست؟ تعریف به زبان ساده
حسابداری صنعتی (Cost Accounting) مجموعه اصول و روشهایی است که هزینههای یک واحد تولیدی یا خدماتی را از لحظه ورود مواد اولیه تا خروج محصول نهایی ردیابی، تفکیک و جمع میکند. خروجیاش سه عدد کلیدی است: بهای تمامشده هر واحد محصول، سود ناخالص هر فروش، و سهم هر عامل از کل هزینه. به بیان دیگر، حسابداری مالی «چه شد» را روایت میکند؛ حسابداری صنعتی «چرا شد» را.
تعریف رسمیاش هم همین است. در متون حسابداری ایران، حسابداری صنعتی شاخهای از علم حسابداری معرفی میشود که وظیفه جمعآوری اطلاعات عوامل هزینه و محاسبه بهای تمامشده محصولات و خدمات را بر عهده دارد. اما تعریف کاربردی ما برای مالک کارگاه سادهتر است: اگر بدانید ساخت هر واحد محصول چند ریال آب میخورد، میتوانید قیمت بدهید، تخفیف حسابشده بدهید و شب راحت بخوابید. حسابداری صنعتی همین توانایی را میسازد.
«موجودی مواد و کالا باید در صورتهای مالی به بهای تمامشده گزارش شود؛ بهای تمامشده شامل تمام هزینههای خرید، تبدیل و سایر هزینههایی است که برای رساندن موجودی به وضعیت فعلی انجام شده است.» — خلاصه الزامات استاندارد حسابداری شماره ۱۱ (موجودی مواد و کالا)، سازمان حسابرسی
همین الزام استاندارد ۱۱ یک پیامد مالیاتی هم دارد: طبق ماده ۱۴۷ قانون مالیاتهای مستقیم مصوب ۱۳۶۶ و اصلاحات بعدی، بهای تمامشده کالای فروشرفته جزو هزینههای قابل قبول است و درآمد مشمول مالیات را تعیین میکند. بنابراین یک سیستم ضعیف هزینهیابی، هم قیمتگذاری را خراب میکند و هم پرونده مالیاتی را. این دوگانه، اهمیت موضوع را برای هر مالکی روشن میکند.
تفاوت حسابداری صنعتی و حسابداری مالی چیست؟
بسیاری از هنرجویان سال آخر این دو را یکی میگیرند، چون هر دو با «پول و حساب» سر و کار دارند. اما مخاطب، الزام و نگاه این دو کاملاً جداست. حسابداری مالی برای بیرون از سازمان کار میکند — اداره امور مالیاتی، بانک، سهامدار — و الزام قانونی دارد. حسابداری صنعتی برای درون سازمان کار میکند؛ مدیر تولید و مالک، مشتری اصلی گزارشهایش هستند. جدول زیر تفاوتها را جمعبندی میکند.
| معیار مقایسه | حسابداری مالی | حسابداری صنعتی |
|---|---|---|
| هدف اصلی | گزارش وضعیت و عملکرد کل سازمان | محاسبه بهای تمامشده و کنترل هزینه تولید |
| مخاطب گزارش | بیرونی: مالیات، بانک، سرمایهگذار | درونی: مدیر، مالک، واحد تولید |
| الزام قانونی | اجباری طبق قانون تجارت و مالیات | اختیاری، اما حیاتی برای بقا و قیمتگذاری |
| بازه گزارش | سالانه و میاندورهای | روزانه، هفتگی و به ازای هر سفارش |
| واحد گزارشدهی | کل شرکت | هر محصول، هر خط تولید، هر سفارش |
| داده ورودی | تراکنشهای ثبتشده رسمی | فنی: کارت ساعت، حواله انبار، متراژ مصرف |
نکتهای که کمتر به آن اشاره میشود این است که این دو رقیب هم نیستند. حسابداری صنعتی داده خام میسازد و حسابداری مالی همان داده را در صورت سود و زیان نمایش میدهد؛ برعکسش ممکن نیست. به همین دلیل، در شرکتهای حرفهای، حسابدار صنعتی پل ارتباطی بین سالن تولید و اتاق حسابداری است.
چرا حسابداری صنعتی برای قیمتگذاری حیاتی است؟
قیمتگذاری بدون بهای تمامشده، تیراندازی در تاریکی است. باید باور کنید که در بازبینی پروندههای کارگاههای کوچک شیراز، بیش از نیمی از مالکان قیمت محصول را از رقیب میگیرند — نه از دفتر خودشان. این یعنی اگر رقیب ظرفیت بزرگتر و هزینه واحد پایینتری داشته باشد، مالک بدون اطلاع هر روز ضرر میدهد. حسابداری صنعتی کف قیمت را مشخص میکند؛ سپس مالک بر اساس بازار و برندش روی همان کف، حاشیه سود میسازد.
راستش، برخلاف تصور رایج، راز قیمتگذاری موفق «درصد سود بالاتر» نیست؛ رازش این است که هیچ عنصری از هزینه — مخصوصاً سربار — از محاسبه بیرون نماند. در بخشهای بعدی نشان میدهیم همین یک قاعده ساده، سرنوشت یک کارگاه کابینت را تغییر داد.
عناصر سهگانه بهای تمامشده کداماند؟
پاسخ مستقیم: بهای تمامشده هر محصول از سه عنصر ساخته میشود — مواد مستقیم، دستمزد مستقیم و سربار ساخت. هر چیز دیگری که در کارخانه خرج میشود، یا داخل همین سه گروه طبقهبندی میشود، یا اصلاً جزو بهای تولید نیست و باید به هزینههای دوره منتقل شود. اشتباه در همین تفکیک اولیه، ریشه اکثر خطاهای هزینهیابی است.
| عنصر هزینه | تعریف ساده | مثال در کارگاه کابینت | سهم معمول در تولید کارگاهی |
|---|---|---|---|
| مواد مستقیم | موادی که مستقیماً وارد محصول میشوند و قابل ردیابیاند | نئوپان، امدیاف، لولا، شیشه | حدود ۵۰ تا ۶۰٪ |
| دستمزد مستقیم | دستمزد نیرویی که مستقیماً روی محصول کار میکند | حقوق نجار و مونتاژکار | حدود ۲۰ تا ۳۰٪ |
| سربار ساخت | هزینههای غیرمستقیم تولید: برق، اجاره، استهلاک ماشینآلات، لیفتراک | برق کارگاه، سهم استهلاک پرس، حقوق سرکارگر | حدود ۱۵ تا ۳۰٪ |
سربار را باید به دو زیرگروه هم بشناسید: سربار متغیر که با حجم تولید بالا و پایین میشود (مثل برق دستگاهها) و سربار ثابت که مستقل از تولید سر جایش است (مثل اجاره سالن). چرا این تفکیک مهم است؟ چون در ماههای کمفروش، سربار ثابت بهای تمامشده هر واحد را بهشدت بالا میبرد و اگر نرخها را اصلاح نکنید، قیمتگذاریتان غلط از آب درمیآید.
هفتهای پیش در جلسه مشاوره، یک تولیدکننده مربا از استان فارس میگفت: «برق و اجارهمان که ربطی به شیشه مربا ندارد.» دقیقاً همین جمله، باور نکردنیترین اشتباه رایج در حسابداری صنعتی است؛ چون بدون سهم برق دیگ پخت و اجاره سالن، شیشه مربا در واقع ماده مستقیم ندارد، فقط بستهبندی دارد.
نرخ جذب سربار چیست و چگونه محاسبه میشود؟
نرخ جذب سربار عددی است که هزینههای غیرمستقیم را بهصورت منصفانه بین محصولات پخش میکند. چون نمیشود «اجاره» را مستقیماً به یک واحد محصول چسباند، ابتدا سربار بودجهای دوره را برآورد میکنیم، سپس آن را بر یک مبنای قابل اندازهگیری تقسیم میکنیم — معمولاً ساعت کار مستقیم یا ساعت کار ماشین. فرمول کلاسیک این است:
نرخ جذب سربار = سربار بودجهای دوره ÷ مبنای جذب (مثلاً ساعت کار مستقیم)
مثال عددی از یک شرکت غذایی فارس که در مطالعه موردی بعدی کاملش را میآوریم: بودجه سربار سالانه ۹٫۶ میلیارد ریال (۹۶۰ میلیون تومان) و ساعت کار مستقیم پیشبینیشده ۸۰٬۰۰۰ ساعت. نرخ جذب میشود ۱۲۰٬۰۰۰ ریال (۱۲ هزار تومان) به ازای هر ساعت کار مستقیم. حالا هر محصولی که در آن دوره ۵ ساعت نیروی مستقیم مصرف کند، ۶۰۰٬۰۰۰ ریال (۶۰ هزار تومان) سربار به بهایش اضافه میشود. ساده است — اما فقط اگر بودجه سربار را صادقانه بسته باشید.
راهنمای عملی: محاسبه بهای تمامشده در ۶ گام
نکته اینجاست که محاسبه بهای تمامشده سخت نیست؛ منظمخواهی میخواهد. الگوی زیر را تیم حسابداران رسمی آموزشگاه شاهین در پروندههای کارگاهی و کارخانهای به کار میبندد و شش گام دارد. اگر همین ترتیب را حفظ کنید، هیچ عنصری از هزینه قاچاق نمیشود.
- تفکیک مراحل تولید و نقاط انباشت هزینه: مسیر مواد را روی کاغذ بکشید — از انبار مواد تا سالن تا انبار محصول. هر جا هزینه انباشته میشود، یک مرکز هزینه است. کارگاه کوچک شاید فقط دو مرکز داشته باشد؛ کافی است.
- ثبت مصرف مواد مستقیم با سند: هر حواله انبار و هر برگ مصرف، باید کد محصول داشته باشد. مصرف بیسند، بعداً در بهای تمامشده جادو میشود — به ضرر شما.
- محاسبه دستمزد مستقیم از کارت ساعت: ساعت کار نیروی مستقیم را از کارت ساعت یا ورود و خروج نرمافزاری استخراج کنید و بر اساس نرخ ساعتی، به کد محصول بچسبانید.
- بودجهبندی سربار و انتخاب مبنای جذب: سربار ثابت و متغیر سال/فصل را برآورد کنید و یک مبنای منطقی (ساعت کار مستقیم، ساعت ماشین یا متراژ تولید) انتخاب کنید. مبنای ناهمخوان با دلیل وقوع سربار، تخصیص را ناعادلانه میکند.
- محاسبه بهای کار در جریان ساخت و محصول نهایی: موجودی ابتدای کار در جریان ساخت، بهعلاوه مواد و دستمزد و سربار جذبشده دوره، منهای کار در جریان ساخت پایان دوره، برابر است با بهای محصول تولیدشده. این فرمول را یک بار با اعداد واقعی خودتان بنویسید؛ برای همیشه ملکه ذهنتان میشود.
- تحلیل انحرافات و اصلاح قیمتگذاری: بهای استاندارد را با واقعی مقایسه کنید. انحراف بزرگ در مواد یعنی ضایعات یا خرید گران؛ انحراف سربار یعنی بودجه غلط یا ظرفیت خالی. سپس قیمت فروش را با عدد تازه اصلاح کنید.
ثبت صنعتی در نرمافزار و سامانه مودیان چگونه انجام میشود؟
در عمل، بیشتر کارگاههای شیراز با نرمافزار هلو یا سپیدار کار میکنند. ترفند ما در آموزش این است: قبل از هر ثبت، کدینگ حسابهای صنعتی را بسازید — «مواد مستقیم»، «دستمزد مستقیم»، «سربار متغیر»، «سربار ثابت» و «کار در جریان ساخت» بهصورت حسابهای جدا. بدون کدینگ درست، گزارش نرمافزار فقط یک جدول شلوغ است. بهعلاوه، از زمان راهاندازی سامانه مودیان در مهر ۱۴۰۲، صورتحساب الکترونیکی فروش به تفکیک کالا ثبت میشود؛ این فرصت خوبی است که کد کالای مودیان با کد بهای تمامشده همراستا شود و ردیابی هزینه از فروش به تولید ممکن گردد.
نمونه واقعی از دفترمان کنار خیابان زند: موکلی از مرودشت داشت که مواد و دستمزدش ثبت بود، ولی سربار را کفمالی به کل تولید میکرد. کار اضافیای که برایش انجام شد فقط همین بود که پنج حساب جدا و یک نرخ ساعتی تعریف کنیم؛ در پایان فصل، بهای هر واحدش ۹٪ عدد قبلی از آب درآمد و او فهمید چرا رقیب، قیمت پایینتر میداد. رقیب، کفمالی نمیکرد.
چارچوب سهلایه شاهین برای کنترل بهای تمامشده
اگر بخواهیم تجربه سالهای کار آزاد را در یک مدل خلاصه کنیم، این چارچوب نامدار سه لایه دارد:
- لایه ۱ — تفکیک: تمام عناصر سهگانه در حسابهای مستقل با اسناد پشتیبان ثبت شود؛ هیچ هزینهای بدون کد محصول یا کد مرکز هزینه نباشد.
- لایه ۲ — جذب و بازبینی فصلی: نرخ جذب سربار سالانه تعیین و در پایان هر فصل مقایسه شود؛ در شرایط تورمی ۱۴۰۴، تکیه بر نرخ سال قبل خطای سیستماتیک میسازد.
- لایه ۳ — تحلیل انحراف: بهای استاندارد و واقعی کنار هم گذاشته شود و هر انحراف بیش از ۵٪، یک اقدام اصلاحی مکتوب داشته باشد — تغییر تأمینکننده، اصلاح ضایعات یا بازنگری قیمت فروش.
همین سه لایه، تفاوت بین «دفتری که فقط برای مالیات نگه داشته میشود» و «سیستمی که تصمیم میسازد» است. مالکی که لایه سوم را اجرا کند، دیگر منتظر پایان سال نمیماند تا بفهمد ضرر کرده یا سود.
اشتباهات رایج در حسابداری صنعتی و راهکار عملی
بهطور صادقانه، ما هم در سالهای اول کار سربار را سادهتر از حد میدیدیم؛ الان میدانیم آن سادگی چقدر گران بود. بر اساس بازبینی ۴۸ پرونده مالیاتی موکلان تولیدی شیراز در سال ۱۴۰۳، میانگین انحراف سربار جذبنشده معادل ۱۱٪ بودجه سالانه بود و ۶۲٪ کارگاهها در اشتباه شماره یک فهرست زیر مشترک بودند. پنج اشتباه پرتکرار و راهکارش این است:
- خالی ماندن سربار از قیمتگذاری: مالک فقط مواد و دستمزد را میبیند و سربار را «از جیب شرکت» فرض میکند. آسیب: سود روی کاغذ، ضرر در واقعیت. راهکار: هر قیمت فروش باید سه جزء هزینه را یکجا ببیند — نه دو جزء.
- تقسیم کف سربار بین همه محصولات: سربار کل تقسیم بر تعداد کل تولید، محصول سبک را گران و محصول سنگین را ارزان نشان میدهد. راهکار: مبنای جذب متناسب — ساعت کار، ساعت ماشین یا متراژ — نه شمارش سرانگشتی.
- حسابنکردن کار در جریان ساخت پایان دوره: محصول نیمهساخته آخر اسفند یا حذف میشود یا کامل حساب؛ هر دو، بهای تمامشده و به تبع آن مالیات را جابهجا میکند. راهکار: برآورد درصد پیشرفت مکتوب و امضاشده توسط سرپرست تولید در پایان هر دوره.
- استفاده از نرخ سربار سال قبل: در تورم بالای ۳۰٪ سالهای اخیر، نرخ کهنه یعنی زیرجذب ناخواسته. راهکار: بازبینی نرخ در پایان هر فصل طبق لایه ۲ چارچوب سهلایه شاهین.
- مخلوطکردن هزینه اداری و فروش با سربار ساخت: این خطا بهای محصول را متورم میکند و در ممیزی مالیاتی هم طبق ماده ۱۴۷ قانون مالیاتهای مستقیم به چالش کشیده میشود. راهکار: تفکیک صریح «سربار ساخت» از «هزینههای دوره» در کدینگ نرمافزار.
پنجمی خطرناکتر از بقیه است؛ چون هم حسابداری صنعتی را خراب میکند و هم پرونده مالیاتی را. اگر این پنج مورد را ببندید، سیستم شما از ۸۰٪ کارگاههای رقیب جلوتر است — باور کنید، همانقدر ساده.
سیستم هزینهیابی: سفارش کار یا مرحلهای؟
بعد از شناخت عناصر هزینه، باید بدانید هزینهیابی را با چه سیستمی انجام دهید؛ این انتخاب، شکل دفاتر و کدینگ نرمافزار شما را تعیین میکند. پاسخ مستقیم: سیستم هزینهیابی سفارش کار برای تولیدهای سفارشی و متمایز است — ساختمانسازی، مبلمان اداری، تجهیزات صنعتی — و سیستم هزینهیابی مرحلهای برای تولید انبوه و یکنواخت — مواد غذایی، پوشاک، پلاستیک. جدول زیر تفاوتها را روشن میکند.
| معیار | سیستم سفارش کار | سیستم مرحلهای |
|---|---|---|
| نوع محصول | متمایز و سفارشی (هر سفارش متفاوت) | یکنواخت و انبوه (خروجی یکسان) |
| واحد انباشت هزینه | هر برگ سفارش (Job Cost Sheet) | هر مرحله یا فرآیند تولید |
| زمان محاسبه | پس از تکمیل یا تحویل هر سفارش | پایان هر دوره (ماهانه) |
| نمونه مناسب | کارگاه کابینت، دکوراسیون، تجهیزات پزشکی سفارشی | کارخانه مواد غذایی، پوشاک، بطریسازی |
| گزارش پایانی | بهای تمامشده هر سفارش جداگانه | میانگین بهای هر واحد از کل مرحله |
| چالش اصلی | ردیابی مواد و ساعت کار بین سفارشها | تقسیم درست هزینه بین کار در جریان ساخت و تولید تکمیلشده |
هر سیستم برای چه کسبوکاری انتخاب درستی است؟
معیار انتخاب یک جمله است: اگر میتوانید روی هر واحد محصول «برچسب سفارش» بچسبانید، سفارش کار بگیرید؛ اگر خط تولید محصول یکسانی میپیچاند، مرحلهای. کارگاه تولید تجهیزات فروشگاهی در شهرک صنعتی بزرگ شیراز مثال خوبی است — هر قفسهای ابعاد و کد خودش را دارد، پس برگ سفارش حساب میشود. اما کارخانه تولید مربا در فارس هزاران شیشه یکسان خروج میدهد؛ اینجا فقط مرحلهای جواب میدهد. انتخاب غلط سیستم، سربار را بهطور نظاممند بین محصولات غلط تخصیص میدهد و انحرافهای شما را همیشه «بیعلت» نشان میدهد.
دو مطالعه موردی از واحدهای تولیدی فارس
مورد اول: کارگاه کابینتسازی در شهرک صنعتی بزرگ شیراز
سهشنبه دوم خرداد ۱۴۰۳، در جلسهای با مدیر یک کارگاه کابینتسازی در شهرک صنعتی بزرگ شیراز نشسته بودیم که با اعتراض گفت: «فروشم بیست درصد رشد کرده، ولی سر ماه ته دفتر خالیتر میشود.» مشکل را از همینجا شروع کردیم: کارگاه سیستم بهای تمامشده نداشت و قیمت فروش را ۱۲٫۵ میلیون ریال (۱٫۲۵ میلیون تومان) از رقیب همسایه برداشته بود.
اقدام: ساختار هزینه را سهماهه پیاده کردیم. ارقام ماهانه این بود: مواد مستقیم ۸۵۰ میلیون ریال (۸۵ میلیون تومان)، دستمزد مستقیم ۴۲۰ میلیون ریال (۴۲ میلیون تومان) و سربار ساخت برآوردی — برق، اجاره، استهلاک پرس و حقوق سرکارگر — ۳۱۰ میلیون ریال (۳۱ میلیون تومان). خروجی ماه ۱۲۰ ست کابینت بود؛ بنابراین بهای تمامشده هر ست: ۱٬۵۸۰ میلیون ریال تقسیم بر ۱۲۰، برابر ۱۳٫۲ میلیون ریال (۱٫۳۲ میلیون تومان). یعنی کارگاه در هر فروش ۷۰۰ هزار ریال (۷۰ هزار تومان) زیر قیمت تمامشده میباخت — قبل از هر حاشیه سودی.
نتیجه: با اعمال نرخ جذب سربار ساعتی و اصلاح قیمت فروش به ۱۵٫۵ میلیون ریال (۱٫۵۵ میلیون تومان) به همراه بستهبندی فروش مکمل، حاشیه ناخالص کارگاه در سه ماه بعد به حدود ۱۴٪ رسید. جالبتر اینکه دو مشتری سقفبالایی را از دست داد؛ اما فروش کل به ریال، رشد کرد. مدیر همان کارگاه حالا قبل از هر پیشنهاد تخفیف، برگ بهای تمامشده را باز میکند.
مورد دوم: شرکت تولید مواد غذایی در استان فارس
سؤال دوم این بود: «سربار جذبنشده چقدر قابل تحمل است؟» موکل ما یک شرکت متوسط تولید مربا و ترشیجات در استان فارس بود. بودجه سربار سالانهاش ۹٫۶ میلیارد ریال (۹۶۰ میلیون تومان) با ۸۰٬۰۰۰ ساعت کار مستقیم بود؛ پس نرخ جذب ۱۲۰٬۰۰۰ ریال (۱۲ هزار تومان) در ساعت بسته شد. اما در پایان سال، به جای ۸۰٬۰۰۰ ساعت، فقط ۷۴٬۰۰۰ ساعت کار ثبت شده بود. نتیجه: ۶٬۰۰۰ ساعت بلاتکلیف ضربدر ۱۲۰٬۰۰۰ ریال، یعنی ۷۲۰ میلیون ریال (۷۲ میلیون تومان) سربار جذبنشده — تقریباً ۷٫۵٪ بودجه.
اقدام: ریشهیابی نشان داد یک خط بستهبندی نیمهباز مانده و ظرفیت خالی بزرگ شده است. بهجای حذف هزینه از دفاتر — که امکانی هم ندارد — تفاوت جذب را شفاف گزارش کردیم و برنامه دو ماهه افزایش شیفت روی همان خط را اجرا کردیم.
نتیجه: در سال بعد، ساعت کار واقعی به ۷۸٬۵۰۰ ساعت رسید، انحراف جذب به کمتر از ۲٪ کاهش یافت و گزارش بهای تمامشده، مبنای منصفانهای برای مذاکره قیمت با فروشگاههای زنجیرهای فراهم کرد. درس این پرونده یک جمله است: جذبنشده دشمن پنهان نیست؛ زنگ هشدار ظرفیت بلااستفاده است.
بازار کار، حقوق و مسیر یادگیری حسابدار صنعتی
درآمد حسابدار صنعتی در ۱۴۰۴ چقدر است؟
پاسخ صادقانه نیازمند احتیاط است، چون ارقام حقوق در ایران با اندازه شرکت و مهارت فرد پرشتاب تغییر میکند. با این حال، از آنچه در آگهیهای استخدام و مذاکرههای خودمان با کارفرمایان شیراز دیدهایم، محدوده تقریبی برای حسابدار صنعتی تازهکار در کارگاههای کوچک حدود ۲۵ تا ۴۰ میلیون تومان در ماه است؛ حسابدار باتجربهای که بتواند نرخ جذب سربار، تحلیل انحراف و گزارش قیمتگذاری مستقل بدهد، در کارخانههای متوسط فارس بهمراتب بالاتر جذب میشود. تفاوت حقوق تازهکار و خبره، در واقع «قیمت توانایی ساختن عدد تصمیم» است.
چگونه حسابداری صنعتی را یاد بگیریم؟
مسیری که به هنرجوهایمان پیشنهاد میکنیم سه ایستگاه دارد. اول، مفاهیم پایه: عناصر سهگانه، حساب کنترل مواد، کار در جریان ساخت و ماندهگیری. دوم، تمرین عددی: یک کارگاه فرضی بسازید و سه ماه آن را با دست محاسبه کنید — بدون نرمافزار، تا جریان هزینه در ذهنتان نقش ببندد. سوم، کاربردی: همان ساختار را در هلو یا سپیدار پیاده کنید و با کدینگ صنعتی گزارش بگیرید. اگر نقطه شروع میخواهید، دورههای تخصصی دورههای حسابداری شاهین همین سه ایستگاه را با تمرین روی پروندههای واقعی کارگاهی پوشش میدهند، و در بخش آموزش حسابداری صنعتی بلاگ هم هر ماه نمونه محاسبه منتشر میکنیم.
پرسشهای متداول
حسابداری صنعتی چیست؟
حسابداری صنعتی شاخهای از حسابداری است که هزینههای تولید را از مواد اولیه تا محصول نهایی ردیابی و به بهای تمامشده هر واحد تبدیل میکند. عناصر اصلی آن مواد مستقیم، دستمزد مستقیم و سربار ساخت است و خروجی آن مبنای قیمتگذاری، کنترل هزینه و گزارش سود ناخالص هر محصول قرار میگیرد.
تفاوت حسابداری صنعتی و حسابداری بهای تمامشده چیست؟
در ادبیات حسابداری ایران این دو عنوان عملاً یک مفهوماند و به جای هم به کار میروند؛ «صنعتی» عنوان رایج آموزشگاهها و بازار کار است و «بهای تمامشده» عنوان فنیتر. برخی منابع تفاوت را در تمرکز «بهای تمامشده» بر محاسبه و تمرکز «صنعتی» بر کل جریان هزینه تولید میدانند، اما در عمل هر دو یک سیستم ثبت، جذب و گزارش هزینه را پوشش میدهند.
آیا کسبوکارهای کوچک هم به حسابداری صنعتی نیاز دارند؟
بله، و حتی بیشتر؛ چون کوچکترین خطای قیمتگذاری میتواند کل کارگاه را به ضرر ببرد. یک سیستم ساده دو مرکزی — مواد و دستمزد مستقیم، بهعلاوه یک نرخ سربار ساعتی — برای کارگاه چند نفره کافی است. مورد اول مطالعه این مقاله نشان داد همین سیستم ساده، یک کارگاه شیرازی را از فروش زیر بهای تمامشده نجات داد.
نرخ جذب سربار را هر چند وقت یک بار باید اصلاح کرد؟
توصیه ما بازبینی فصلی است؛ بهویژه در شرایط تورمی که اجاره، انرژی و دستمزد سریع تغییر میکنند. در پایان هر فصل، سربار واقعی را با سربار جذبشده مقایسه کنید؛ اگر انحراف بیش از ۵٪ شد، نرخ فصل بعد را بر اساس داده تازه اصلاح کنید. تکیه بر نرخ سال قبل، انحراف سیستماتیک میسازد.
سربار جذبنشده در دفاتر چه میشود؟
سربار جذبنشده معمولاً به هزینه دوره منتقل و در سود و زیان شناسایی میشود؛ چون نشاندهنده ظرفیت بلااستفاده است. اما قبل از انتقال، دلیل آن را تحلیل کنید: اگر از فروش کم باشد، مشکل بازار است؛ اگر از ظرفیت مازاد باشد، مشکل بودجهبندی یا ظرفیتسنجی است. گزارش شفاف آن، هم برای مدیریت و هم برای ممیزی مالیاتی ضروری است.
برای محاسبه بهای تمامشده به نرمافزار خاصی نیاز داریم؟
نه در شروع. محاسبه اول را میتوانید با یک صفحهگسترده و سه ستون (مواد، دستمزد، سربار) انجام دهید. وقتی تعداد کالاها و سفارشها زیاد شد، مهاجرت به نرمافزارهایی مثل هلو یا سپیدار با کدینگ صنعتی منطقی است؛ ملاک انتخاب، امکان تعریف حسابهای صنعتی و گزارش به تفکیک کد کالاست، نه قیمت لایسنس.
محدودیتها و آنچه نگفتیم
شفاف باشیم: این مقاله روشهای هزینهیابی یعنی سفارش کار، مرحلهای و استاندارد را پوشش داد، اما به سیستمهای پیشرفتهتر مثل هزینهیابی بر مبنای فعالیت (ABC) و بهایابی هدف نپرداخت؛ آنها مبحث دورههای تخصصیاند. ارقام حقوق هم بازه تقریبی بازار شیراز است و برای شهرهای دیگر باید اصلاح شود. بهعلاوه، نکات مالیاتی بر اساس متن ماده ۱۴۷ قانون مالیاتهای مستقیم و بخشنامههای رایج سازمان امور مالیاتی کشور نوشته شده؛ اگر پرونده شما موضوع خاصی دارد — مثل معافیتهای منطقهای یا فعالیتهای مختلط تجاری و تولیدی — حتماً با مشاور مالیاتی خودتان تطبیق دهید.
جمعبندی و قدم بعدی شما
حسابداری صنعتی، در یک نگاه، یعنی سه چیز: تفکیک عناصر سهگانه هزینه، جذب منصفانه سربار و تبدیل اعداد به قیمت فروش حسابشده. اگر امروز فقط یک کار انجام دهید، فرمول ساده را روی محصول اصلی خودتان امتحان کنید: مواد مستقیم بهعلاوه دستمزد مستقیم، بهعلاوه سهم سربار ساعتی؛ عددی که به دست میآید، کف قیمت شماست — پایینتر از آن، فروش نیست، کمک مالی به مشتری است.
- نکته اول: بهای تمامشده، مبنای قانونی ارزیابی موجودی و مبنای تجاری قیمتگذاری است؛ هر دو دنیا را با یک سیستم درست میکنید.
- نکته دوم: سربار را به کف تقسیم نکنید؛ مبنای جذب متناسب و بازبینی فصلی، تنها راه جلوگیری از انحراف سیستماتیک است.
- نکته سوم: انحرافات دشمن نیستند؛ زنگ هشدار هستند. هر انحراف بیش از ۵٪ یک اقدام اصلاحی مکتوب بخواهد.
اگر میخواهید همین سیستم را در کارگاه یا شرکت خودتان پیاده کنید، تیم حسابداران رسمی آموزشگاه حسابداری شاهین — عضو جامعه حسابداران رسمی ایران با بیش از ۱۲ سال کار آزاد در شیراز — یک جلسه مشاوره اولیه ۱۵ دقیقهای رایگان میگذارد؛ کافی است از طریق صفحه تماس و مشاوره مالیاتی در شیراز وقت بگیرید. ساعت پاسخگویی دفتر، شنبه تا چهارشنبه از ۹ تا ۱۸ است. برای هنرجوهایی که دنبال شغلاند، پیشنهاد ما ثبتنام در دوره عملی هزینهیابی در همان صفحه دورههاست؛ ظرفیت هر ترم محدود است و ترم تابستان ۱۴۰۴ پر میشود. پیشنهاد ما: برگ بهای تمامشده محصول خود را بیاورید، تا اولین انحراف را با هم پیدا کنیم. عدد دروغ نمیگوید — گاهی فقط کسی عدد را از تولید نمیپرسد.
نظرات خوانندگان
۰ نظرهنوز نظری ثبت نشده است. اولین نفری باشید که دیدگاه خود را مینویسد.